
Na rynku metali szlachetnych nominalna cena uncji wyrażona w dolarach czy złotówkach bywa złudna. Złoto po rekordowych wycenach może wciąż okazać się relatywnie tanie, a pozornie niskie notowania srebra wcale nie muszą oznaczać rynkowej okazji. Aby ocenić, który z dwóch najpopularniejszych kruszców jest w danym momencie niedowartościowany, inwestorzy od stuleci korzystają z prostego, lecz niezwykle wymownego narzędzia – wskaźnika Gold-to-Silver Ratio (GSR).
Czym dokładnie jest Gold-to-Silver Ratio?
Gold-to-Silver Ratio (w skrócie GSR) to stosunek ceny jednej uncji trojańskiej złota (31,1 g) do ceny jednej uncji trojańskiej srebra. W praktyce wskaźnik ten odpowiada na jedno fundamentalne pytanie: ile uncji srebra potrzeba, aby kupić jedną uncję złota?
Wzór obliczeniowy jest banalnie prosty:
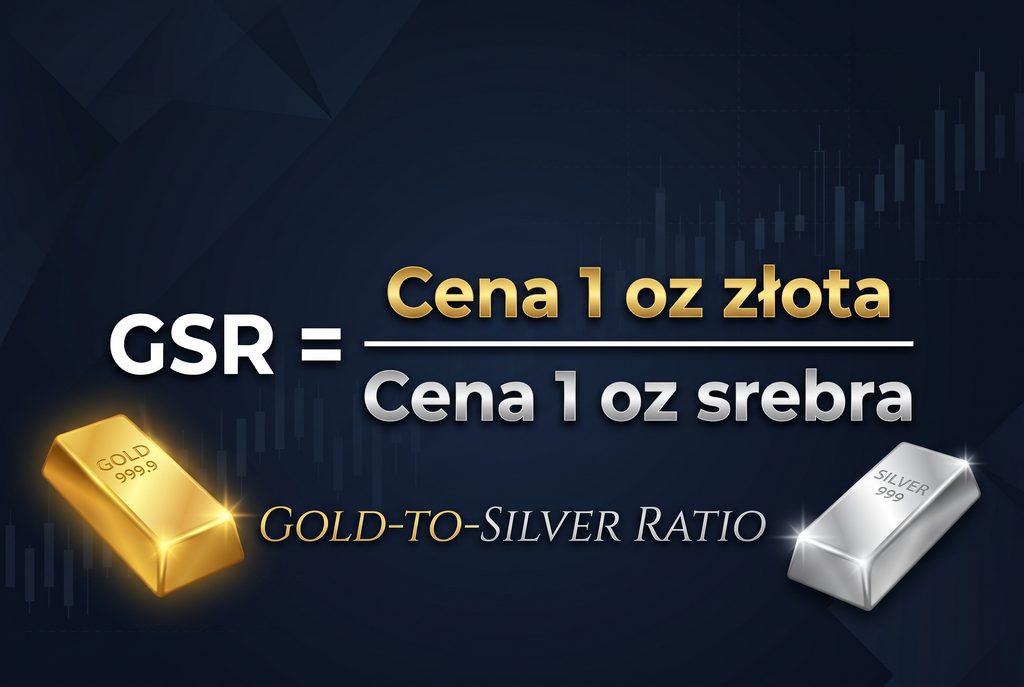
Jeśli uncja złota kosztuje przykładowo 2800 USD, a uncja srebra 35 USD, wskaźnik GSR wynosi dokładnie 80 ($2800 / 35 = 80$). Oznacza to, że wartość jednej uncji żółtego metalu odpowiada wartości osiemdziesięciu uncji srebra.
Od starożytnych edyktów do współczesnych giełd – krótka historia GSR
Przez tysiące lat relacja między złotem a srebrem nie była kształtowana przez algorytmy giełdowe, lecz przez dekrety władców, odkrycia geologiczne oraz systemy monetarne oparte na bimetalizmie:
- Starożytność i średniowiecze: W starożytnym Egipcie relacja wynosiła niekiedy zaledwie 2,5:1, ponieważ srebro było tam trudniejsze do pozyskania niż złoto. W Cesarstwie Rzymskim ustalono ją na poziomie około 12:1, a w średniowiecznej Europie oscylowała zazwyczaj w granicach 10:1 – 15:1.
- XVIII i XIX wiek: W 1792 roku amerykańska ustawa monetarna (Coinage Act) sztywno zdefiniowała wartość dolara w oparciu o oba kruszce, ustalając GSR na poziomie 15:1 (później skorygowanym do 16:1).
- XX i XXI wiek: Odejście świata od standardu srebra, a następnie od standardu złota uwolniło notowania obu metali. Od tego momentu GSR zaczął podlegać gwałtownym wahaniom, stając się barometrem nastrojów gospodarczych i popytu przemysłowego.
Dlaczego wskaźnik GSR tak mocno się waha?
Zmienność GSR wynika z odmiennej natury obu metali, którą szczegółowo analizowaliśmy w artykule o tym, dlaczego srebro zachowuje się inaczej niż złoto. Złoto jest przede wszystkim aktywem monetarnym i rezerwą banków centralnych, podczas gdy ponad połowa rocznego popytu na srebro pochodzi z przemysłu (fotowoltaika, elektronika, centra danych, motoryzacja).
Ta dwoistość sprawia, że GSR porusza się w wyraźnych cyklach:
- Czas kryzysu i paniki rynkowej (GSR rośnie): Gdy na rynkach wybucha strach, inwestorzy i banki centralne uciekają w stronę bezpiecznej przystani, czyli złota. Jednocześnie spowolnienie gospodarcze uderza w popyt przemysłowy na srebro. Efekt? Złoto drożeje lub utrzymuje wartość, a srebro tanieje – wskaźnik GSR szybuje w górę. Najbardziej spektakularny przykład miał miejsce w marcu 2020 roku, kiedy podczas wybuchu pandemii GSR osiągnął historyczne maksimum przekraczające 120 punktów.
- Czas ożywienia gospodarczego i hossy surowcowej (GSR spada): Gdy inflacja przyspiesza, a gospodarka i zielona transformacja nabierają tempa, kapitał zaczyna szukać tańszych alternatyw. Rynek srebra jest wielokrotnie mniejszy i płytszy niż rynek złota, dlatego napływ kapitału wywołuje na nim znacznie gwałtowniejsze wzrosty procentowe. W 2011 roku, u szczytu hossy surowcowej, GSR spadł w okolice 31 punktów, a w 1980 roku – podczas słynnej spekulacji braci Hunt – osiągnął poziom 17 punktów.
Jak interpretować poziomy GSR?
W nowoczesnej erze finansowej (po 1971 roku) średnia wartość Gold-to-Silver Ratio oscyluje w przedziale 60–65 punktów. Doświadczeni inwestorzy traktują ten obszar jako strefę równowagi, natomiast odchylenia od niej interpretują jako sygnały ostrzegawcze lub okazje:
| Poziom GSR | Interpretacja rynkowa | Dominujący metal |
| Powyżej 80–85 | Srebro jest historycznie bardzo tanie względem złota. Rynek dyskontuje recesję lub skrajny pesymizm przemysłowy. | Złoto (silne, bezpieczne) |
| 60 – 75 | Strefa neutralna / równowaga rynkowa odpowiadająca współczesnym realiom wydobycia i popytu. | Równowaga |
| Poniżej 45–50 | Srebro jest relatywnie drogie, a złoto niedowartościowane. Zazwyczaj towarzyszy temu zaawansowana faza hossy surowcowej. | Srebro (dynamiczne wzrosty) |
Warto przy tym pamiętać o geologii: w skorupie ziemskiej srebra jest około 15–19 razy więcej niż złota, a obecna roczna produkcja kopalniana w relacji wagowej wynosi w przybliżeniu 8 do 1 (na każdą wydobytą uncję złota przypada około 8 uncji srebra). Mimo to współczesny rynek wycenia złoto kilkadziesiąt razy drożej, ponieważ prawie całe wydobyte w historii złoto wciąż istnieje w skarbcach i biżuterii, podczas gdy ogromna część srebra została bezpowrotnie zużyta w przemyśle.
Strategia „gry na ratio” – jak inwestorzy wykorzystują GSR w praktyce?
Dla wielu długoterminowych posiadaczy metali szlachetnych Gold-to-Silver Ratio nie służy do krótkoterminowej spekulacji, lecz do zwiększania wagi posiadanego kruszcu w uncjach bez angażowania dodatkowej gotówki. Mechanizm ten działa w trzech krokach:
- Zakup taniego srebra przy wysokim GSR: Gdy wskaźnik przekracza 85 lub 90 punktów, inwestor kupuje srebro zamiast złota, uznając je za wyraźnie niedowartościowane.
- Zamiana srebra na złoto przy niskim GSR: Gdy koniunktura się odwraca i GSR spada np. w okolice 45–50 punktów, inwestor wymienia zgromadzone srebro na złoto. Za tę samą pulę srebra otrzymuje wówczas znacznie więcej uncji złota, niż mógłby kupić na początku cyklu.
- Powrót do srebra przy kolejnym szczycie GSR: Gdy w kolejnym cyklu kryzysowym wskaźnik znów poszybuje powyżej 80–85, posiadacz złota może ponownie wymienić je na srebro, powiększając swój fizyczny stan posiadania.
Pułapki stosowania GSR w polskich realiach
Choć na papierze strategia rotacji między złotem a srebrem wygląda imponująco, w praktyce – zwłaszcza przy inwestowaniu w fizyczny kruszec w Polsce – trzeba uwzględnić trzy istotne koszty tarcia:
- Podatek VAT na srebro: W Unii Europejskiej i w Polsce złoto inwestycyjne jest zwolnione z podatku VAT (stawka 0%), natomiast zakup nowych srebrnych monet i sztabek obciążony jest 23-procentowym podatkiem VAT (lub procedurą VAT marża). Powoduje to, że próg rentowności przy fizycznej wymianie metali przesuwa się znacznie dalej niż na wykresach giełdowych.
- Spready dealerskie: Marża między ceną kupna a ceną skupu (spread) jest w przypadku fizycznego srebra procentowo wyraźnie wyższa niż w przypadku złotych monet bulionowych.
- Logistyka i przechowywanie: 100 uncji złota bez trudu zmieści się w kieszeni płaszcza (waży nieco ponad 3,1 kg). Równowartość tej kwoty w srebrze przy GSR = 80 to aż 8000 uncji, czyli niemal 250 kilogramów metalu wymagającego solidnego sejfu i transportu.
Z tego powodu wielu inwestorów realizuje strategię opartą na GSR za pomocą funduszy ETC/ETF zabezpieczonych fizycznym kruszcem, gdzie koszty transakcyjne wynoszą ułamek procenta, a nie występuje problem podatku VAT ani transportu setek kilogramów srebra.


