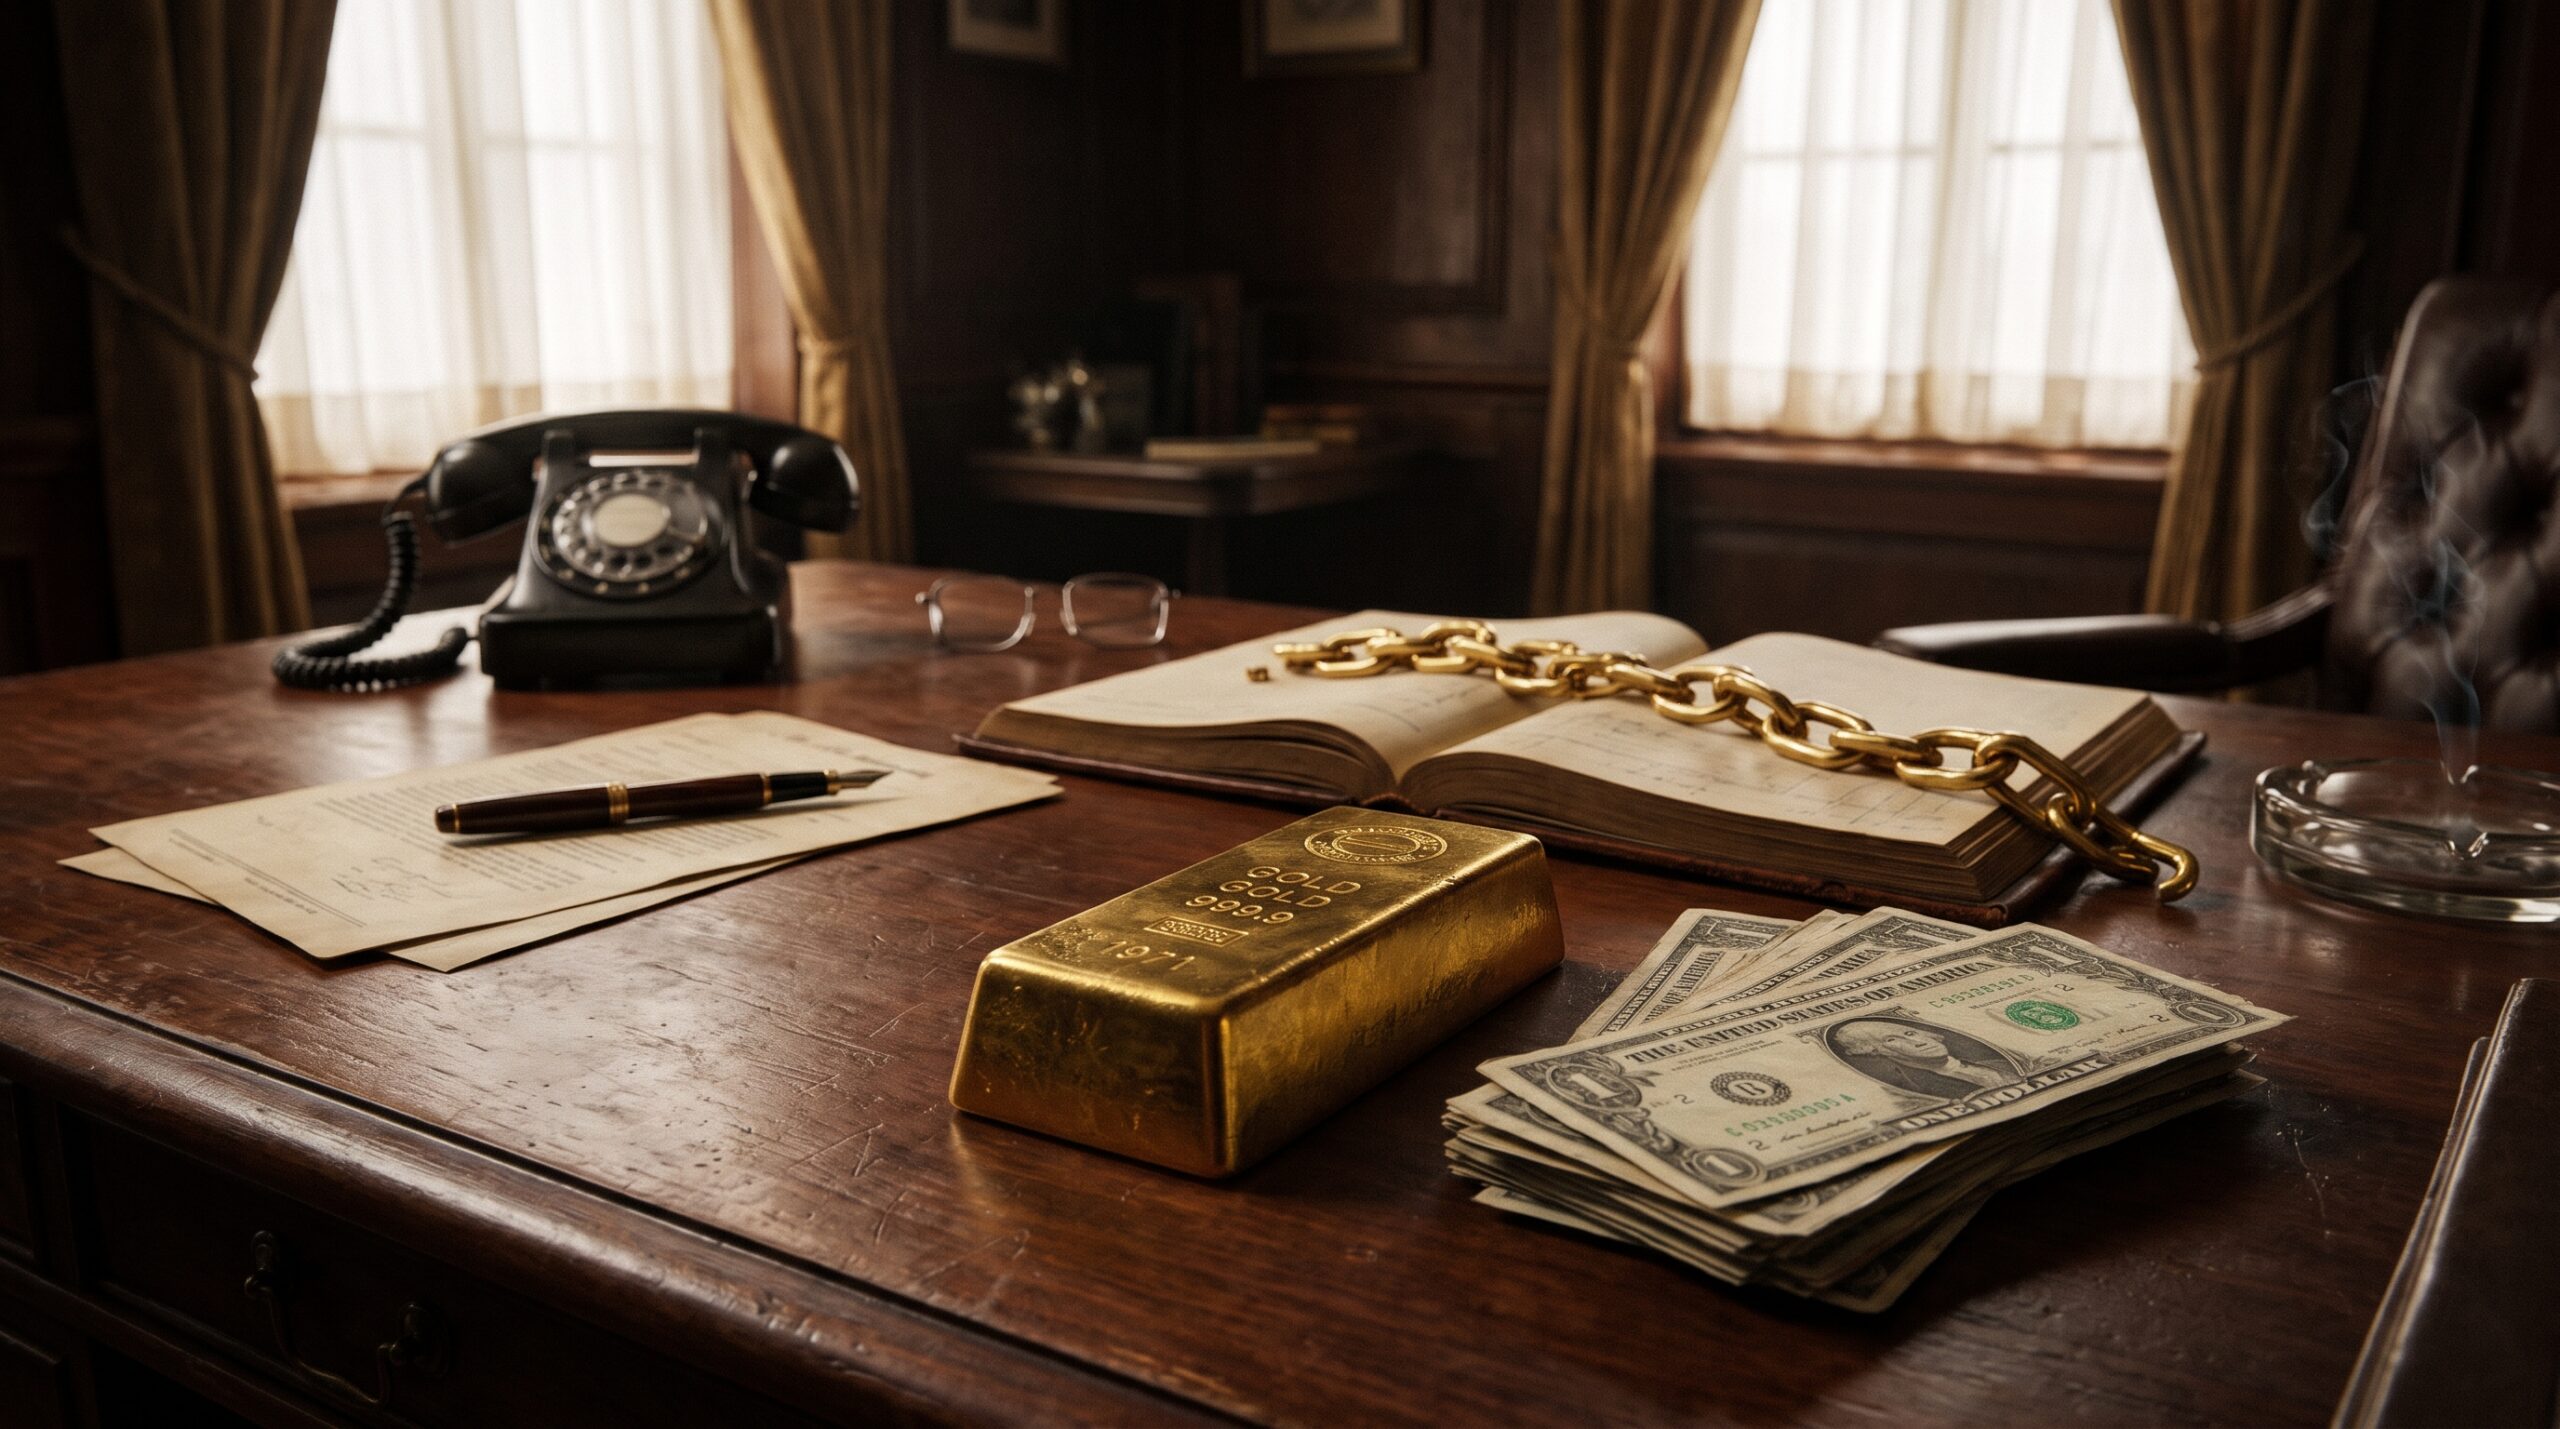
Przez tysiące lat pieniądz o trwałej wartości oznaczał kruszec – złoto lub srebro, których podaży nie dało się zwiększyć jednym podpisem ministra finansów. Nawet gdy w XX wieku codzienne transakcje zdominowały banknoty, za amerykańskim dolarem wciąż stała twarda obietnica wymiany na fizyczne złoto. Wszystko zmieniło się w jeden sierpniowy niedzielny wieczór 1971 roku. Decyzja ogłoszona wówczas w telewizyjnym wystąpieniu prezydenta Richarda Nixona na zawsze przeobraziła światowe finanse i otworzyła epokę współczesnych, wielkich hoss na rynku metali szlachetnych.
Czym był system z Bretton Woods?
Aby zrozumieć wagę wydarzeń z 1971 roku, trzeba cofnąć się o niespełna trzy dekady – do lipca 1944 roku. Jeszcze przed zakończeniem II wojny światowej delegaci 44 państw spotkali się w miejscowości Bretton Woods w stanie New Hampshire, aby zaprojektować powojenny ład finansowy. Zniszczona wojną Europa nie miała już ani rezerw kruszcu, ani stabilnych walut, podczas gdy Stany Zjednoczone dysponowały niemal dwiema trzecimi światowych zapasów monetarnego złota.
Ustalenia z Bretton Woods stworzyły system oparty na dwóch filarach:
- Dolar powiązany ze złotem: Stany Zjednoczone zobowiązały się wymieniać dolary zgromadzone przez zagraniczne banki centralne na fizyczne złoto po sztywnym kursie 35 dolarów za jedną uncję trojańską.
- Pozostałe waluty powiązane z dolarem: Państwa uczestniczące w systemie utrzymywały sztywne kursy swoich walut względem dolara amerykańskiego (z dopuszczalnym pasmem wahań wynoszącym zaledwie 1%).
W praktyce dolar stał się walutą „równą złotu”. Dla zwykłych obywateli USA wymiana banknotów na kruszec była zakazana już od 1933 roku, ale dla rządów i banków centralnych w Londynie, Paryżu czy Frankfurcie „złote okno” w Rezerwie Federalnej pozostawało otwarte.
Dlaczego system zaczął pękać? Dylemat Triffina i koszty zimnej wojny
Przez pierwsze kilkanaście lat system z Bretton Woods zapewniał stabilność i napędzał powojenną odbudowę. Z czasem jednak ujawniła się jego fundamentalna sprzeczność, opisana w 1960 roku przez ekonomistę Roberta Triffina (tzw. dylemat Triffina).
Aby światowy handel mógł rosnąć, globalna gospodarka potrzebowała coraz większej ilości dolarów jako waluty rezerwowej. Stany Zjednoczone mogły dostarczać je światu jedynie poprzez utrzymywanie deficytu bilansu płatniczego – czyli wydając za granicą więcej, niż tam zarabiały. Im więcej dolarów trafiało jednak do obcych skarbców, tym bardziej kurczyło się ich pokrycie w amerykańskim złocie.
W latach 60. sytuacja wymknęła się spod kontroli. Finansowanie wojny w Wietnamie oraz kosztownych programów socjalnych w ramach Great Society doprowadziło do gwałtownego wzrostu podaży dolara i przyspieszenia inflacji. Zagraniczne banki centralne zaczęły tracić zaufanie i coraz śmielej korzystać ze swojego prawa: zamiast trzymać papiery wartościowe USA, żądały fizycznego złota.
Najbardziej bezkompromisowy okazał się prezydent Francji Charles de Gaulle. Nazwał on pozycję dolara „eksorbitantnym przywilejem” i wysłał nawet francuskie okręty wojenne do Nowego Jorku, aby przetransportować wymienione w Rezerwie Federalnej sztabki złota bezpośrednio do skarbców w Paryżu. W efekcie amerykańskie rezerwy kruszcu skurczyły się z ponad 20 tysięcy ton po wojnie do nieco ponad 8 tysięcy ton w połowie 1971 roku. Kiedy w sierpniu 1971 roku brytyjski ambasador pojawił się w Departamencie Skarbu USA z wnioskiem o wymianę 3 miliardów dolarów na złoto, w Waszyngtonie stało się jasne, że system nie przetrwa kolejnych tygodni.
Tajna narada w Camp David i „Szok Nixona”
W weekend od 13 do 15 sierpnia 1971 roku prezydent Richard Nixon zwołał w ścisłej tajemnicy spotkanie piętnastu najważniejszych doradców ekonomicznych – w tym sekretarza skarbu Johna Connally’ego oraz szefa Rezerwy Federalnej Arthura Burnsa – w prezydenckim ośrodku w Camp David.
W niedzielny wieczór, 15 sierpnia 1971 roku, Nixon przerwał emisję popularnego westernu Bonanza, aby w dwudziestominutowym orędziu telewizyjnym ogłosić tzw. Nową Politykę Ekonomiczną. Wśród pakietu ceł i zamrożenia płac znalazło się jedno zdanie, które zmieniło historię:
„Poleciłem sekretarzowi Connally’emu tymczasowe zawieszenie wymienialności dolara na złoto lub inne aktywa rezerwowe…”
Choć oficjalnie użyto słowa „tymczasowe”, złote okno nigdy nie zostało ponownie otwarte. W 1973 roku upadł również system sztywnych kursów walutowych, a świat przeszedł na płynne kursy walut fiducjarnych (fiat money), których wartość nie opiera się już na żadnym fizycznym kruszcu, lecz wyłącznie na zaufaniu do emitenta oraz sile jego gospodarki.
Co stało się ze złotem i inflacją po 1971 roku?
Zerwanie kotwicy kruszcowej uwolniło zarówno podaż pieniądza, jak i notowania samego złota, które przez dekady było sztucznie utrzymywane na poziomie 35 USD za uncję:
- Eksplozja ceny złota: Gdy rynek przejął wycenę kruszcu, cena uncji zaczęła gwałtownie nadrabiać wieloletnią inflację. Już w 1974 roku złoto przekroczyło 180 USD, a w styczniu 1980 roku osiągnęło szczyt na poziomie 850 USD za uncję – ponad 24 razy więcej niż w dniu przemówienia Nixona.
- Nowa era zadłużenia i inflacji: Brak obowiązku utrzymywania rezerw kruszcowych sprawił, że rządy i banki centralne zyskały niemal nieograniczoną swobodę kreacji pieniądza oraz finansowania deficytów budżetowych długiem. W ciągu kolejnych pięćdziesięciu lat siła nabywcza dolara amerykańskiego spadła o ponad 85%.
- Powrót banków centralnych do kruszcu: Paradoksalnie, choć złoto zniknęło z oficjalnych parytetów walutowych, banki centralne nigdy nie pozbyły się go ze swoich skarbców. W kolejnych dekadach – a szczególnie w ostatnich latach – to właśnie instytucje państwowe (w tym Narodowy Bank Polski) stały się największymi nabywcami fizycznego złota, traktując je jako jedyne aktywo rezerwowe wolne od ryzyka politycznego i zadłużenia innego państwa.
Dla współczesnego inwestora data 15 sierpnia 1971 roku pozostaje najważniejszym punktem odniesienia. To właśnie tego dnia złoto przestało być urzędowym miernikiem waluty, a stało się niezależnym barometrem kondycji współczesnego systemu finansowego i ubezpieczeniem na wypadek utraty zaufania do pieniądza papierowego.