Kiedy myślimy o elektryfikacji transportu i wielkoskalowych magazynach energii, wzrok najczęściej kieruje się w stronę miedzi oraz metali ziem rzadkich wykorzystywanych w magnesach silników elektrycznych. Jednak sercem każdego pojazdu elektrycznego, smartfona i magazynu sieciowego jest ogniwo elektrochemiczne – a o jego pojemności, żywotności i cenie decydują trzy zupełnie inne pierwiastki: lit, kobalt i nikiel. To właśnie o kontrolę nad ich złożami oraz rafineriami toczy się dziś jedna z najważniejszych rozgrywek surowcowych XXI wieku.
Trzy pierwiastki, trzy różne role w ogniwie
Współczesny akumulator litowo-jonowy to precyzyjny układ chemiczny, w którym każdy z tytułowej trójcy odpowiada za inne parametry pracy:
- Lit (Li) – nośnik ładunku: Najlżejszy ze wszystkich metali (gęstość zaledwie 0,534 g/cm³) i pierwiastek o najwyższym potencjale elektrochemicznym. Jony litu wędrują między anodą a katodą podczas ładowania i rozładowywania, umożliwiając magazynowanie dużej ilości energii przy minimalnej masie ogniwa.
- Nikiel (Ni) – źródło zasięgu: Odpowiada przede wszystkim za wysoką gęstość energii w katodzie. Im więcej niklu w składzie katody (np. w popularnych ogniwach typu NMC 811, gdzie nikiel stanowi 80% mieszanki metali katodowych), tym większy zasięg może osiągnąć samochód elektryczny na jednym ładowaniu.
- Kobalt (Co) – stabilizator i strażnik bezpieczeństwa: Zapobiega przegrzewaniu się katody, wydłuża żywotność baterii (liczbę cykli ładowania) i chroni ogniwo przed degradacją strukturalną.
| Surowiec | Główna funkcja w baterii | Dominujący region wydobycia | Główny ośrodek rafinacji |
| Lit (Li) | Nośnik jonów i ładunku | Australia, Chile, Argentyna, Chiny | Chiny (ponad 65% globalnych mocy) |
| Kobalt (Co) | Stabilność termiczna i żywotność | Demokratyczna Republika Konga (ok. 70%) | Chiny (ponad 75% globalnych mocy) |
| Nikiel (Ni) | Gęstość energii i zasięg | Indonezja, Filipiny, Rosja, Kanada | Indonezja i Chiny (ponad 60% klasy I) |
Skąd pochodzą surowce bateryjne? Geografia pełna napięć
W przeciwieństwie do złota czy srebra, których produkcja jest rozproszona na dziesiątki krajów, łańcuch dostaw litu, kobaltu i niklu cechuje się ekstremalną koncentracją geograficzną.
„Trójkąt Litowy” i australijski spodumen
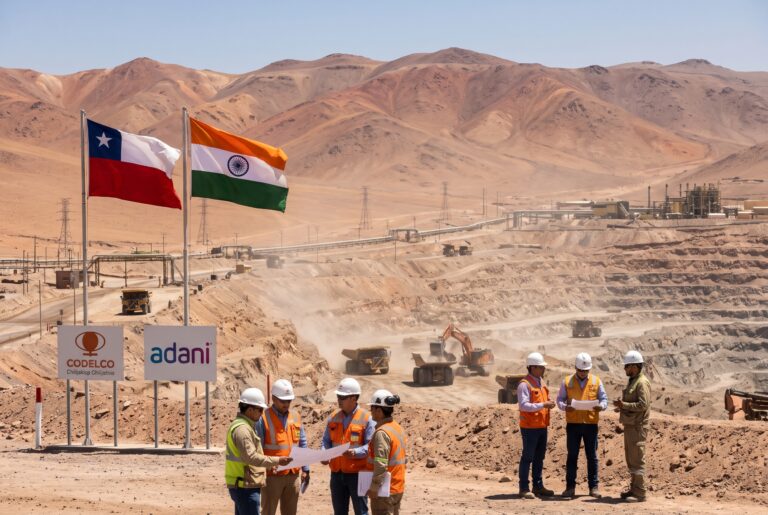
Lit pozyskuje się na świecie dwoma zupełnie odmiennymi metodami. W Ameryce Południowej – na styku granic Chile, Argentyny i Boliwii (tzw. Trójkąt Litowy) – surowiec ten pompuje się z podziemnych solanek pod wysokogórskimi solniskami (salarami), a następnie odparowuje w gigantycznych basenach przez kilkanaście miesięcy. Zupełnie inaczej wygląda wydobycie w Australii (obecnie największym producencie litu na świecie), gdzie kruszec wydobywa się klasycznymi metodami górniczymi ze skał twardych, głównie z minerału o nazwie spodumen.
Demokratyczna Republika Konga – kobaltowe wąskie gardło
Żaden inny surowiec krytyczny nie jest tak silnie uzależniony od jednego państwa jak kobalt. Ponad 70% światowego wydobycia tego metalu pochodzi z pasa miedziowo-kobaltowego w Demokratycznej Republice Konga (DRK). Większość kopalń przemysłowych w tym regionie jest kontrolowana lub współfinansowana przez chińskie koncerny, a dodatkowym problemem pozostaje tzw. wydobycie rzemieślnicze, budzące poważne zastrzeżenia etyczne i środowiskowe.
Indonezyjska rewolucja niklowa
Przez dekady za bateryjny uznawano wyłącznie wysokogatunkowy nikiel klasy I pozyskiwany ze złóż siarczkowych (m.in. w Kanadzie, Australii i Rosji). W ostatnich latach rynek ten wywróciła do góry nogami Indonezja. Dzięki masowym inwestycjom w technologie wysokociśnieniowego ługowania kwasowego (HPAL), Indonezja zaczęła przetwarzać swoje ogromne złoża laterytowe na siarczan niklu dla przemysłu bateryjnego, zdobywając ponad połowę światowego rynku i doprowadzając do potężnych zawirowań cenowych na Londyńskiej Giełdzie Metali (LME).
Prawdziwy monopol nie leży w kopalniach, lecz w rafineriach
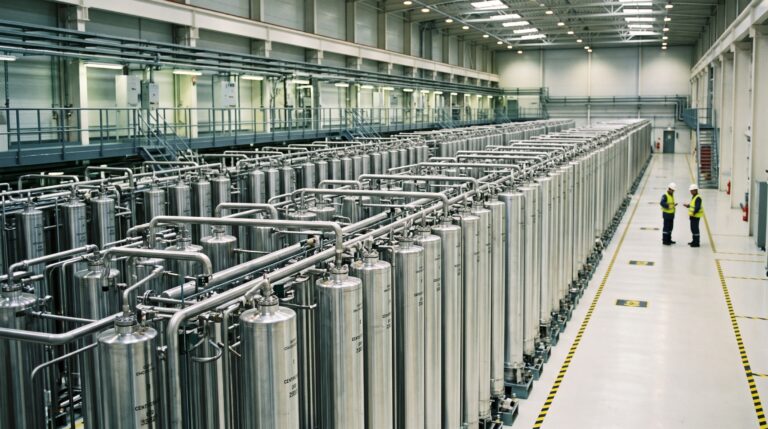
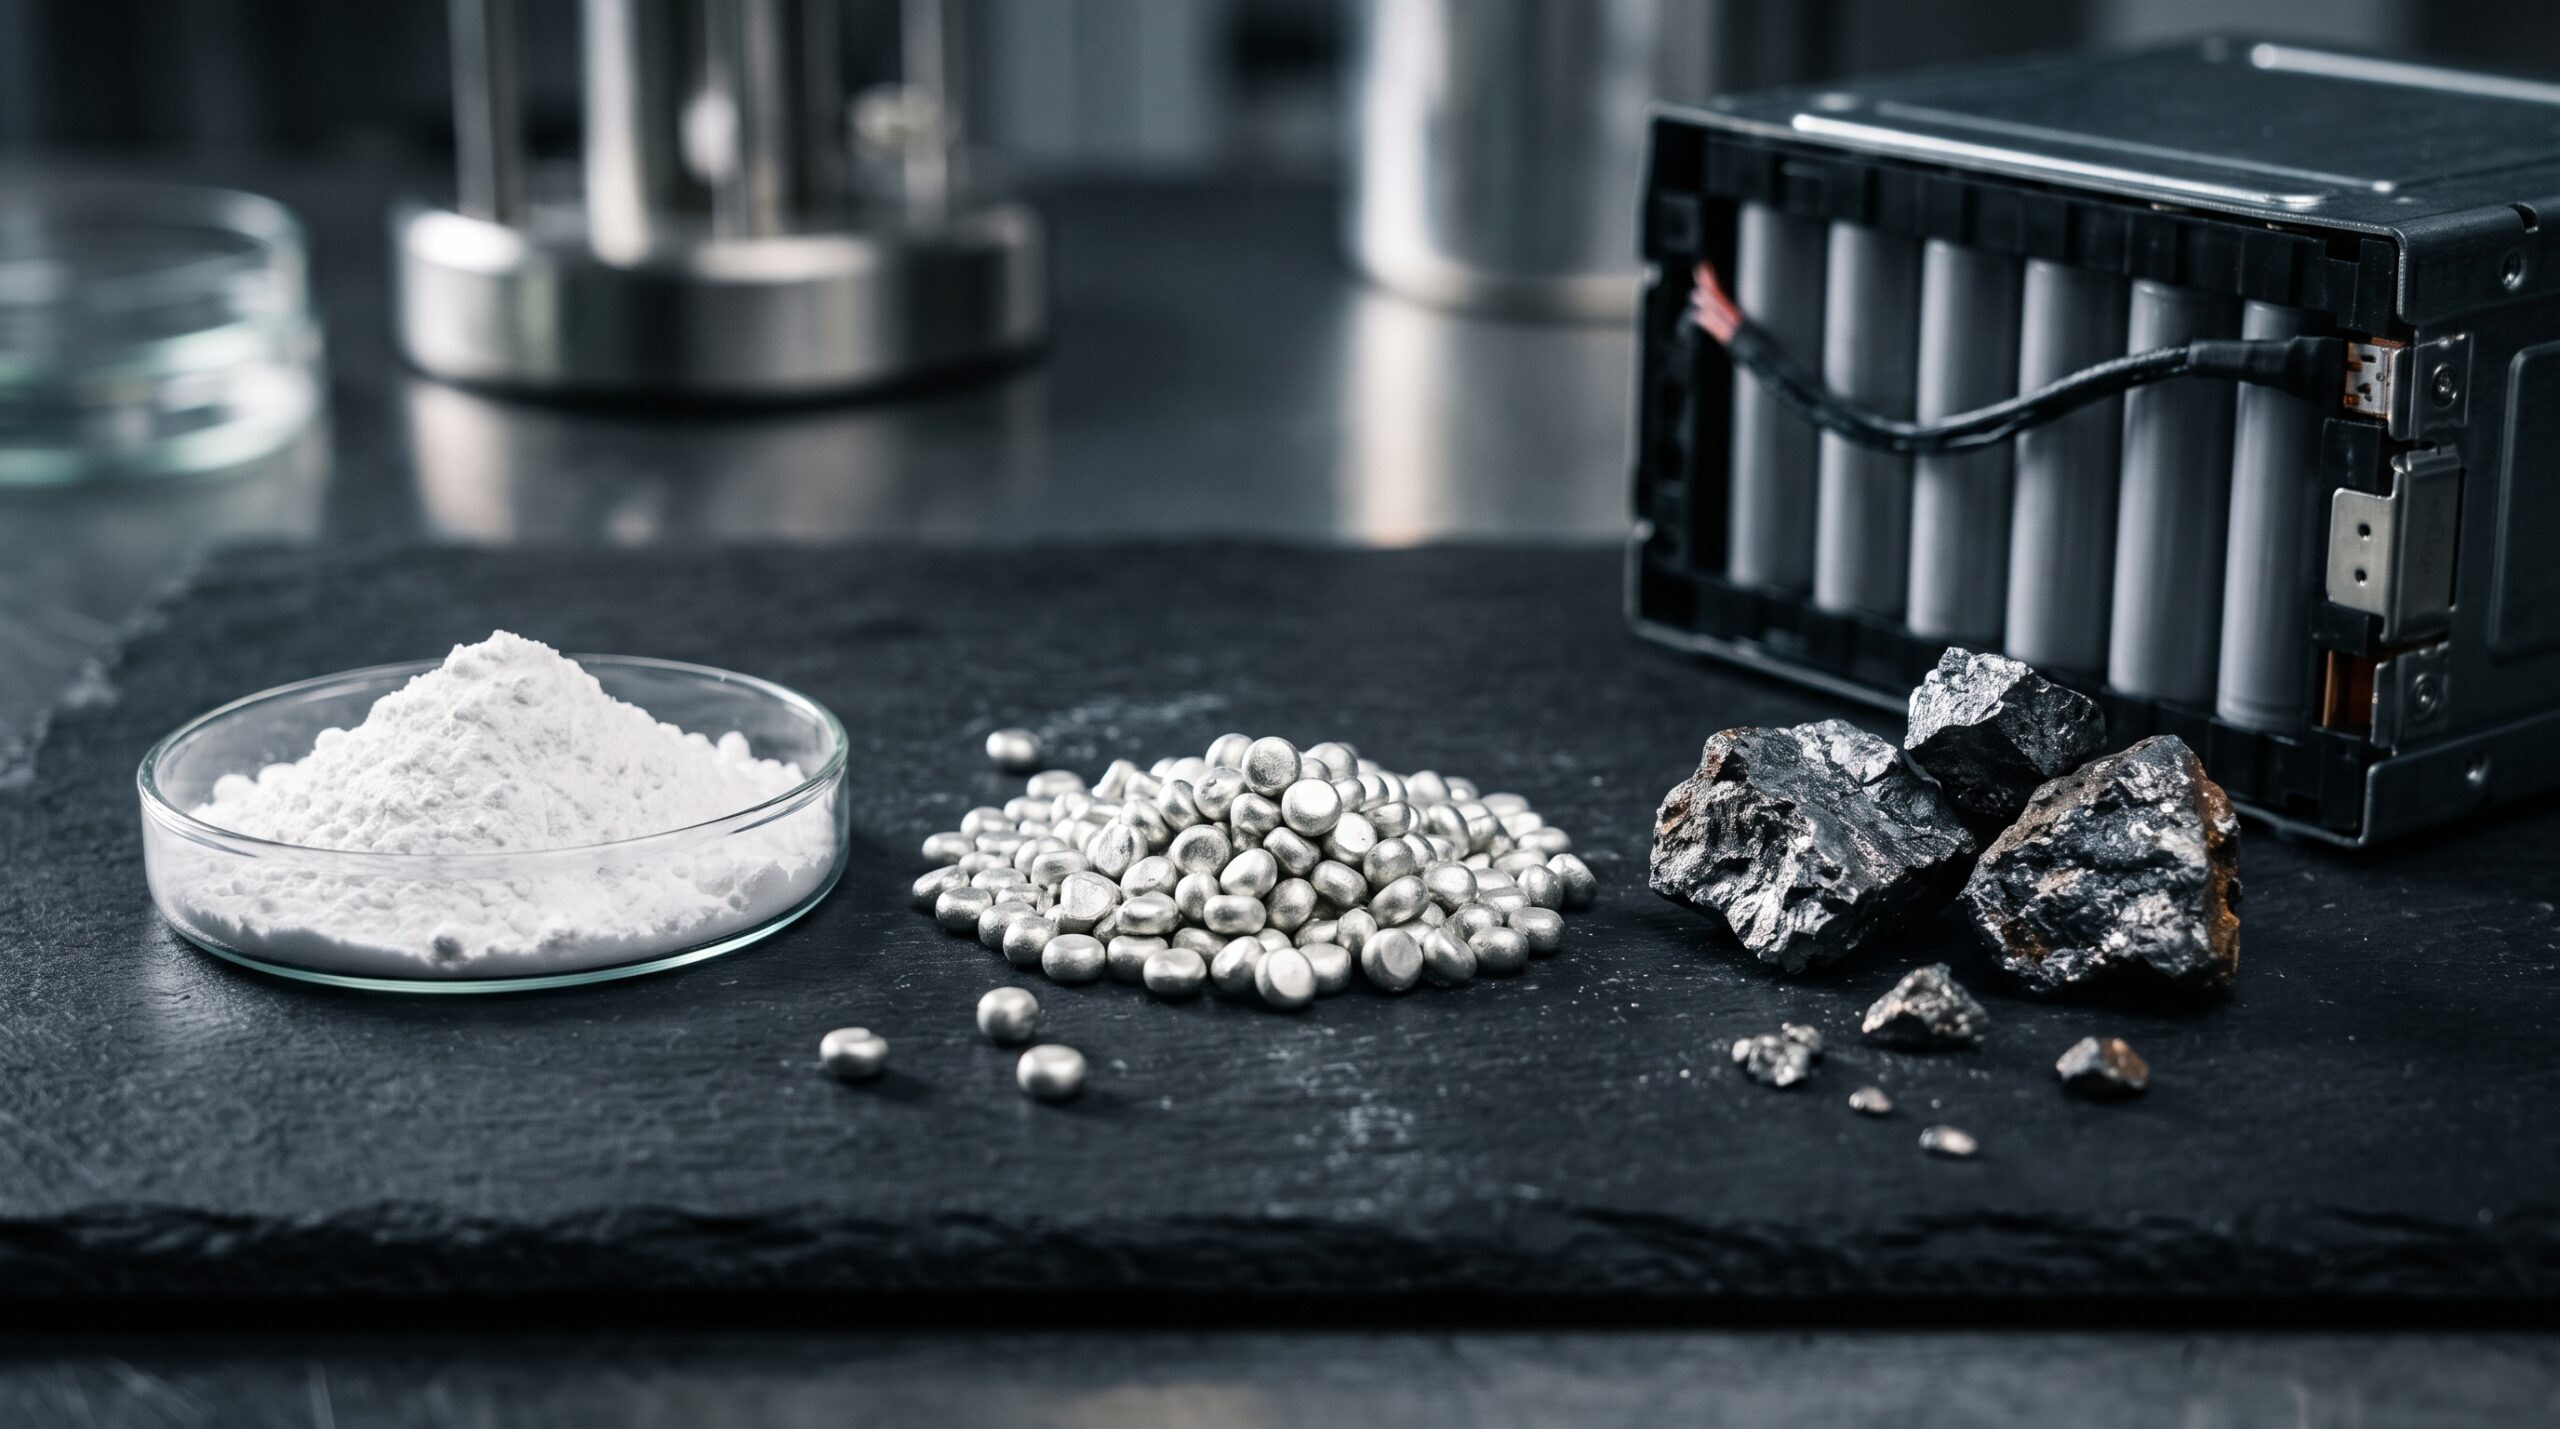
Podobnie jak w przypadku metali ziem rzadkich, największa przewaga strategiczna nie wynika z samego posiadania kopalni, lecz z kontroli nad rafinacją chemiczną. Surowy koncentrat spodumenu z Australii czy wodorotlenek kobaltu z Konga są bezużyteczne dla producentów samochodów, dopóki nie zostaną przetworzone do postaci węglanu litu, wodorotlenku litu lub siarczanów o czystości bateryjnej (powyżej 99,5%).
To właśnie na tym etapie Chiny zbudowały niemal całkowitą dominację, kontrolując od 65% do nawet 80% światowych mocy przetwórczych dla wszystkich trzech pierwiastków. Zarówno Stany Zjednoczone (poprzez ustawę Inflation Reduction Act), jak i Unia Europejska (w ramach Critical Raw Materials Act) próbują dziś budować własne rafinerie, jednak proces ten wymaga miliardowych nakładów, ogromnych ilości energii i wieloletnich procedur środowiskowych.
Walka z uzależnieniem: ogniwa LFP i baterie sodowo-jonowe
Wysokie ceny kobaltu i niklu w latach 2021–2022 oraz ryzyko geopolityczne zmusiły producentów baterii do przyspieszenia prac nad alternatywnymi składami chemicznymi:
- Powrót ogniw LFP (litowo-żelazowo-fosforanowych): Ogniwa LFP całkowicie eliminują z katody drogi kobalt oraz nikiel, zastępując je powszechnie dostępnym żelazem i fosforem. Choć oferują nieco niższą gęstość energii niż ogniwa niklowe (NMC), są tańsze, bezpieczniejsze termicznie i wytrzymują znacznie więcej cykli ładowania. Dziś odpowiadają już za ponad połowę globalnego rynku baterii do aut elektrycznych.
- Ogniwa sodowo-jonowe (Na-ion): W tej technologii nawet sam lit zostaje zastąpiony sodem – pierwiastkiem pozyskiwanym ze zwykłej soli kamiennej. Baterie sodowe są cięższe, ale doskonale sprawdzają się w tańszych samochodach miejskich oraz stacjonarnych magazynach energii, a ich surowce są dostępne niemal w każdym zakątku globu.
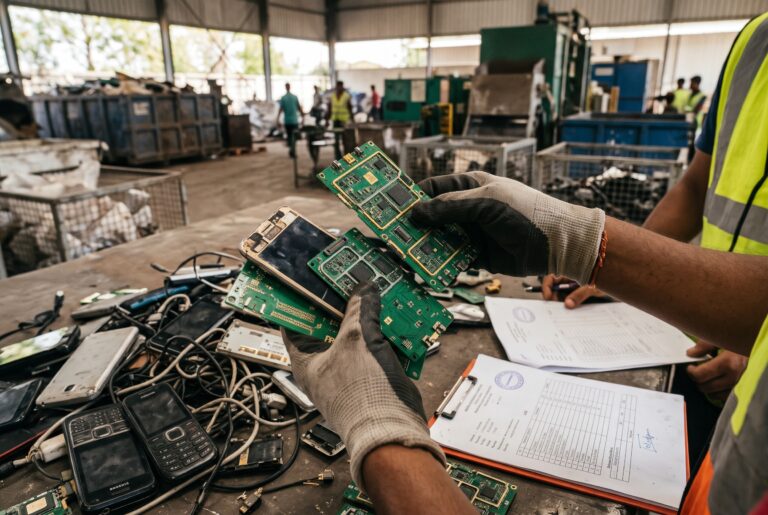
- Recykling („czarna masa”): Wraz z rosnącą liczbą wyeksploatowanych baterii na znaczeniu zyskuje odzysk tzw. czarnej masy (black mass), z której metodami hydrometalurgicznymi można odzyskać ponad 90% litu, kobaltu i niklu o czystości pozwalającej na ponowne użycie w nowych ogniwach.
Mimo dynamicznego rozwoju alternatywnych chemii, surowcowa trójca litu, kobaltu i niklu jeszcze przez wiele lat pozostanie kręgosłupem transformacji energetycznej – a dostęp do czystych, certyfikowanych źródeł tych pierwiastków będzie jednym z głównych wyznaczników bezpieczeństwa przemysłowego państw.