Rekordowo wysokie ceny złota zmieniają rynek jubilerski. W trzecim kwartale 2026 roku światowy popyt na złotą biżuterię spadł aż o 17 proc., ale jej łączna wartość wzrosła. Czy jubilerzy i klienci na dobre zmieniają podejście do złotej biżuterii?
Przez dziesięciolecia złota biżuteria w wielu częściach świata była nie tylko ozdobą, ale też przystępną formą lokowania oszczędności czy tradycyjnym prezentem wręczanym przy ważnych okazjach rodzinnych. Najnowszy raport Światowej Rady Złota (World Gold Council) za trzeci kwartał 2026 roku pokazuje jednak, że dynamiczny rajd notowań kruszcu wymusza na rynku głęboką transformację. W ujęciu tonażowym popyt konsumentów wyraźnie hamuje, ale jednoczesny wzrost wartości sprzedaży udowadnia, że klienci nie rezygnują ze złota – zmieniają jedynie sposób jego kupowania.
Paradoks drogiego kruszcu: mniejszy wolumen, wyższe rachunki
Z danych zaprezentowanych w raporcie Gold Demand Trends Q3 2026 wyłania się wyraźna rozbieżność między liczbą sprzedanych gramów złota a obrotami branży jubilerskiej. Spadek wolumenu o 17 proc. rok do roku to bezpośrednia reakcja na barierę cenową, z jaką mierzą się konsumenci na całym świecie.
Mimo to całkowita wartość wydatków na biżuterię wzrosła. Oznacza to, że przeciętny koszyk zakupowy jest dziś znacznie droższy niż przed rokiem. Zjawisko to najlepiej widać na tradycyjnie wrażliwych cenowo rynkach azjatyckich, takich jak Indie czy Chiny, gdzie klienci w obliczu rekordowych stawek za uncję rzadziej decydują się na impulsywne zakupy, koncentrując budżety na kluczowych okazjach – przede wszystkim ślubach i rocznicach.
| Wskaźnik rynku jubilerskiego (Q3 2026 r/r) | Kierunek zmiany | Główna przyczyna rynkowa |
| Wolumen popytu (w tonach) | Spadek o 17% | Ograniczenie zakupów masowych z powodu rekordowej ceny uncji |
| Wartość sprzedaży (w USD) | Wzrost | Wysoka wycena bazowego surowca oraz wyższe marże projektowe |
| Średnia masa wyrobu | Spadek | Popularność lżejszych, ażurowych i „dmuchanych” konstrukcji |
Jak jubilerzy dostosowują ofertę do nowej rzeczywistości?
Producenci i sieci jubilerskie stanęli przed trudnym zadaniem: utrzymać atrakcyjność cenową na witrynach sklepowych, nie tracąc przy tym na jakości oferowanych wyrobów. W trzecim kwartale 2026 roku na rynku wyraźnie nasiliły się trzy główne strategie adaptacyjne:
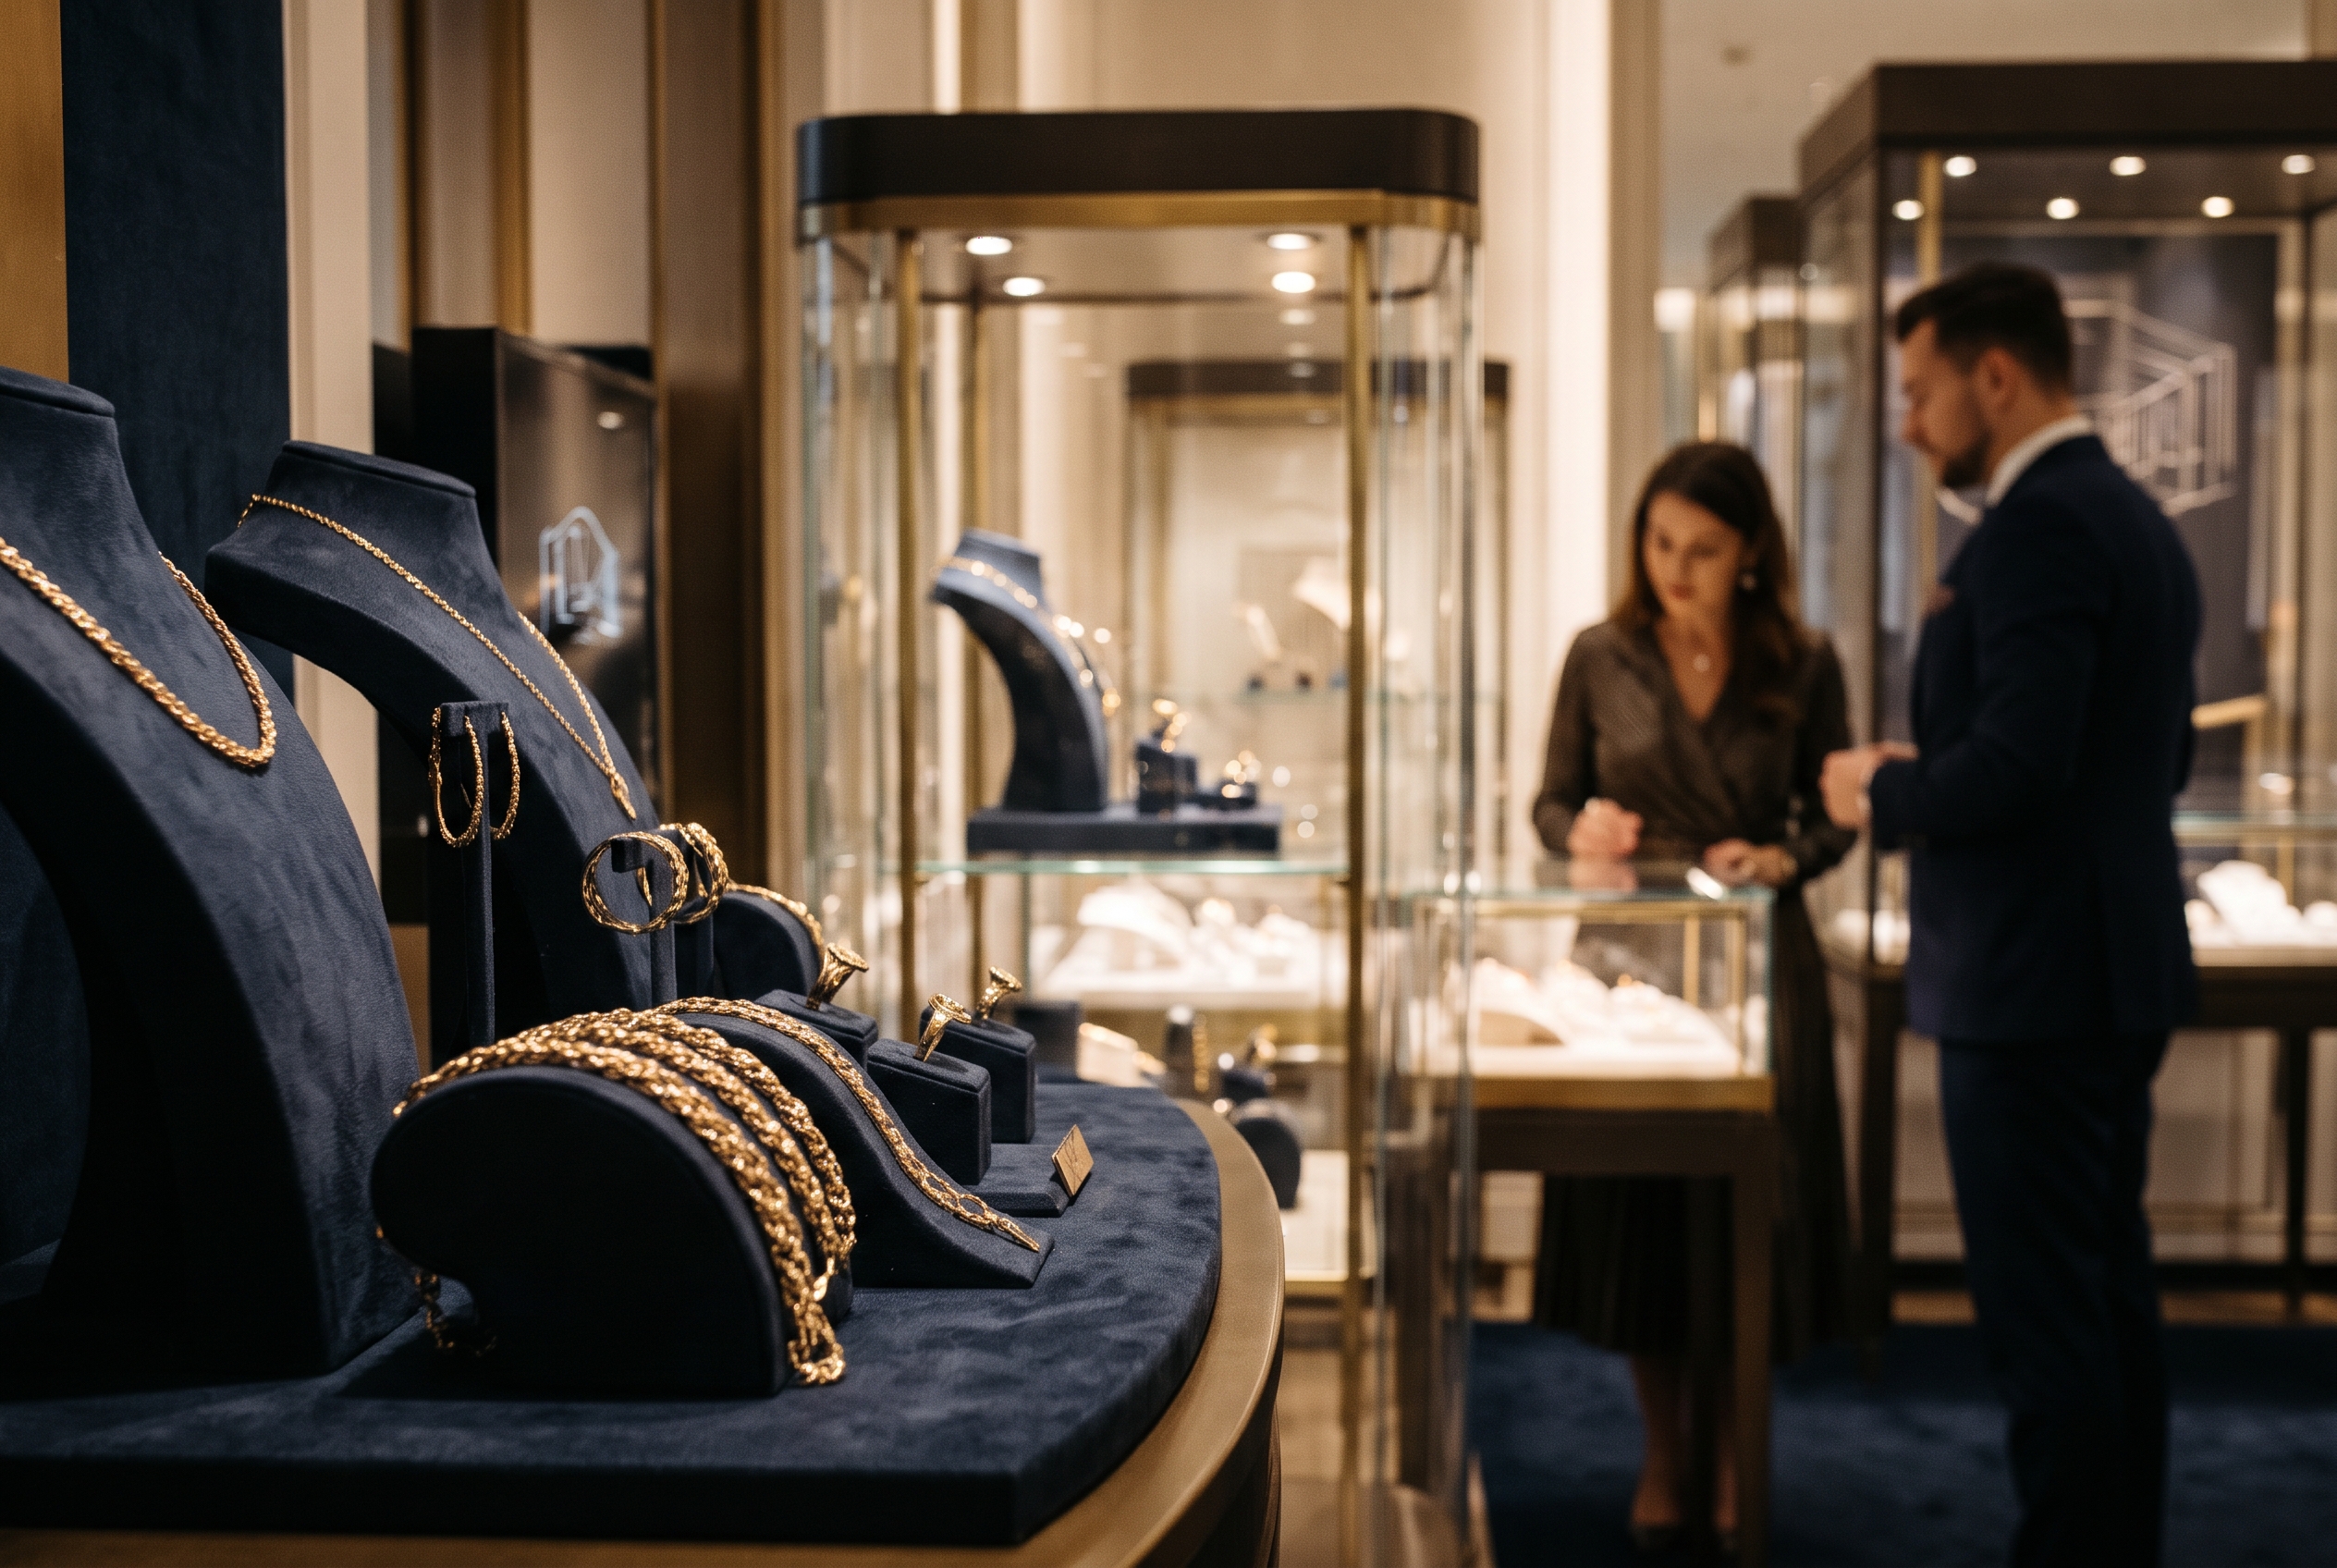
- Optymalizacja masy wyrobów: Coraz większą popularnością cieszy się biżuteria lekka, wykorzystująca nowoczesne technologie odlewnicze (tzw. złoto dmuchane) oraz misternie plecione łańcuszki, które wizualnie sprawiają wrażenie masywnych, ale zawierają znacznie mniej czystego kruszcu.
- Przesunięcie w stronę niższych prób: Na rynkach europejskich i północnoamerykańskich rośnie udział wyrobów o próbie 375 (9 karatów) oraz 585 (14 karatów), które pozwalają utrzymać cenę końcową w zasięgu szerszego grona odbiorców.
- Nacisk na design i markę: Skoro cena samego surowca jest bardzo wysoka, udział kosztu kruszcu w ostatecznej cenie produktu staje się bardziej widoczny. Jubilerzy coraz mocniej stawiają na unikalne wzornictwo, kamienie szlachetne oraz siłę marki, przesuwając swoje kolekcje z segmentu popularnego w stronę dóbr luksusowych.
Przesunięcie kapitału w stronę sztabek i monet
Raport World Gold Council zwraca uwagę na jeszcze jeden istotny trend. Część konsumentów – szczególnie tych, którzy dotychczas traktowali ciężką, mało zdobioną biżuterię jako formę przechowywania wartości – zaczęła w 2026 roku rezygnować z płacenia marży jubilerskiej. Zamiast łańcuszków czy bransolet o wysokiej masie, kapitał ten płynie bezpośrednio do segmentu złota inwestycyjnego (sztabek i monet bulionowych), gdzie koszt zakupu jest znacznie bliższy rynkowej cenie spot kruszcu.
Tym samym na rynku dokonuje się wyraźny podział ról. Złoto inwestycyjne przejmuje funkcję czystej ochrony kapitału, natomiast złota biżuteria ewoluuje w kierunku pełnoprawnego dobra luksusowego, kupowanego rzadziej, z większym namysłem i przede wszystkim dla walorów estetycznych oraz emocjonalnych.
Co to oznacza dla rynku w kolejnych kwartałach?
Jeżeli wysokie notowania złota utrzymają się na obecnych poziomach, branża jubilerska będzie musiała na stałe przyzwyczaić się do modelu „mniej, ale drożej”. Dla konsumentów oznacza to mniejszą dostępność masowych wyrobów z wysokich prób kruszcu, ale jednocześnie większy wybór dopracowanych, lżejszych kolekcji projektowych. Z perspektywy całego rynku złota sytuacja z trzeciego kwartału 2026 roku potwierdza natomiast jego wyjątkową odporność – nawet przy kilkunastoprocentowym spadku tonażu, wartość kapitału przepływającego przez salony jubilerskie pozostaje rekordowo wysoka.
Źródło danych: World Gold Council – Gold Demand Trends Q3 2026