
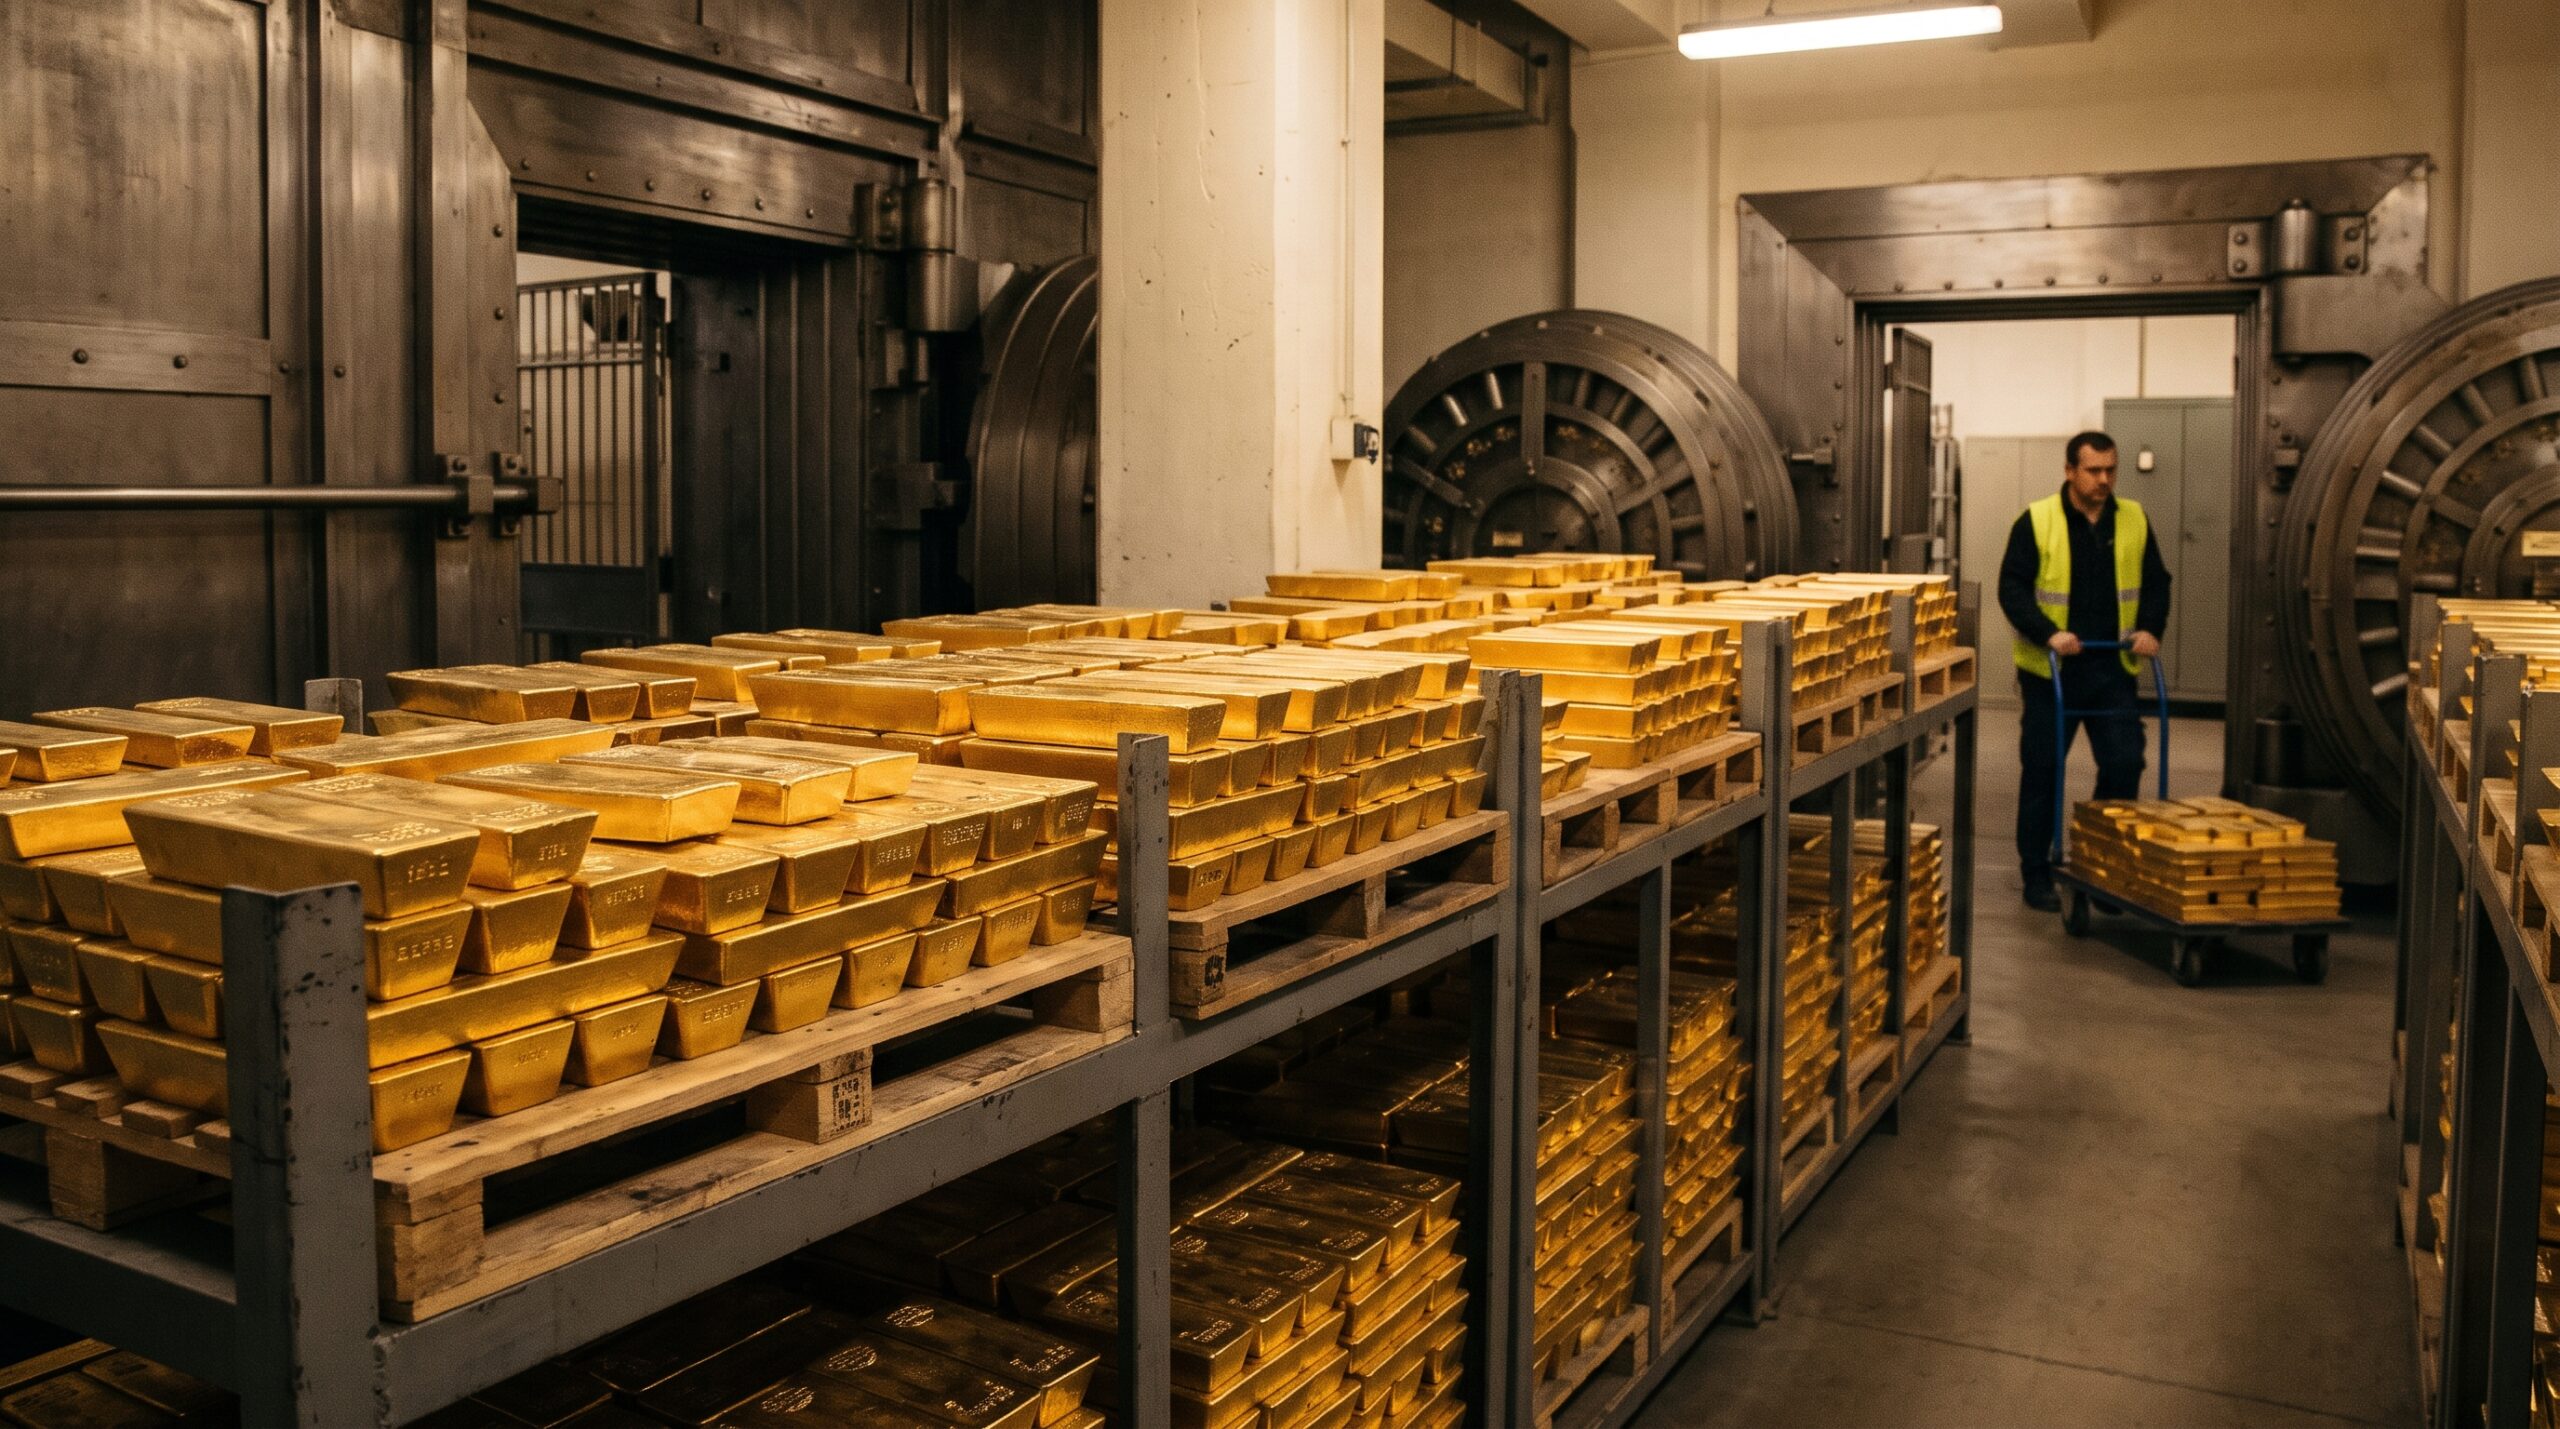
Skarbiec pod ulicami Nowego Jorku, głęboko w piwnicach Banku Rezerwy Federalnej, kryje tysiące ton złota. Podobne ufortyfikowane podziemia znajdują się w Londynie, Frankfurcie i Bazylei. Choć od odejścia od standardu złota minęło już pół wieku, a współczesne finanse opierają się na cyfrowych zapisach i pieniądzu fiducjarnym, państwa wcale nie pozbyły się tego starożytnego metalu. Co więcej, w ostatnich latach banki centralne na całym świecie kupują złoto w tempie, jakiego nie widziano od dekad.
Rodzi się naturalne pytanie: po co instytucjom odpowiadającym za nowoczesną politykę monetarną ciężkie, żółte sztaby, które nie przynoszą odsetek, a ich przechowywanie generuje realne koszty? Odpowiedź kryje się w architekturze globalnego systemu finansowego i fundamentalnej cechowej wartości, której nie potrafi zastąpić żaden algorytm ani papierowy podpis.
Dlaczego banki centralne w ogóle potrzebują złota?
Aby zrozumieć ten fenomen, warto spojrzeć na rezerwy walutowe państwa jak na poduszkę powietrzną w samochodzie. Większość tych rezerw stanowią obligacje skarbowe innych krajów (głównie USA) oraz czołowe waluty, takie jak dolar, euro czy jen. Służą one do stabilizowania kursu rodzimej waluty, regulowania płatności międzynarodowych i zapewnienia płynności gospodarce w czasie kryzysu.
Złoto odgrywa w tym zestawie rolę szczególną. Jest jedynym aktywem rezerwowym, które nie stanowi niczyjego zobowiązania. Gdy państwo posiada amerykańskie obligacje, jego majątek zależy od wypłacalności i woli politycznej Waszyngtonu. Gdy trzyma na koncie waluty obce, jest narażone na decyzje tamtejszych banków centralnych. Złoto fizyczne spoczywające w skarbcach nie niesie ze sobą takiego ryzyka. Nie da się go dodrukować, zamrozić jednym kliknięciem myszki ani unieważnić decyzją administracyjną.
To ostateczna polisa ubezpieczeniowa na wypadek głębokich wstrząsów geopolitycznych, kryzysów zaufania czy załamania dotychczasowego ładu finansowego.
Rekordowe zakupy: kto i dlaczego akumuluje kruszec?
W ciągu ostatniej dekady kraje rozwijające się i należące do tzw. Globalnego Południa stały się głównym motorem napędowym rynku złota. Liderami tych zakupów są banki centralne Chin, Indii, Turcji oraz państw Bliskiego Wschodu i Europy Środkowo-Wschodniej.
Kluczowym momentem dla tego procesu okazały się wydarzenia z 2022 roku, gdy po wybuchu wojny w Ukrainie kraje zachodnie zamroziły około 300 miliardów dolarów rosyjskich rezerw walutowych. Dla wielu bankierów centralnych na świecie był to wyraźny sygnał ostrzegawczy. Rezerwy walutowe trzymane w zachodnich instytucjach okazały się instrumentem nacisku politycznego.
Zjawisko to przyspieszyło proces tak zwanej dedolaryzacji. Państwa chcą zmniejszyć swoją zależność od dolara amerykańskiego i obcych jurysdykcji. Złoto stało się neutralnym punktem odniesienia w międzynarodowych rozliczeniach i sposobem na budowanie niezależności finansowej.
Nie bez znaczenia jest też kontekst makroekonomiczny. Wysoka inflacja w wielu gospodarkach oraz rosnące zadłużenie krajów rozwiniętych sprawiają, że papierowy pieniądz stopniowo traci na sile nabywczej. Złoto, posiadające tysiącletnią historię utrzymywania wartości, stanowi dla rezerw państwowych idealny bufor chroniący przed realnym spadkiem wartości gromadzonego kapitału.
Najwięksi posiadacze złota na świecie
Mimo dynamicznych zakupów dokonywanych przez rynki wschodzące, oficjalna lista największych posiadaczy kruszcu wciąż jest zdominowana przez zachodnie potęgi gospodarcze, które zgromadziły swoje rezerwy w okresie obowiązywania systemu z Bretton Woods i standardu złota.
Na szczycie zestawienia od dziesięcioleci znajdują się Stany Zjednoczone, deklarujące posiadanie ponad 8100 ton złota. Drugie miejsce zajmują Niemcy (ponad 3300 ton), a kolejne pozycje przypadają Włochom i Francji (po ponad 2400 ton). Istotnym graczem jest również Międzynarodowy Fundusz Walutowy, posiadający blisko 2800 ton kruszcu.
Chiny, choć wg oficjalnych danych zgromadziły ponad 2200 ton, prowadzą bardzo konsekwentną politykę stopniowego ujawniania swoich zakupów. Wielu analityków rynkowych podejrzewa, że rzeczywiste zasoby Pekinu – ukryte w innych państwowych funduszach i instytucjach – mogą być znacznie większe.
Ciekawym przykładem z naszego podwórka jest Narodowy Bank Polski. W ostatnich latach Polska stała się jednym z najbardziej aktywnych nabywców złota w Europie. NBP konsekwentnie realizuje strategię zwiększania udziału kruszcu w rezerwach walutowych, argumentując to potrzebą wzmocnienia wiarygodności finansowej kraju w obliczu napięć geopolitycznych za naszą wschodnią granicą.
Operacja „Repatriacja”: dlaczego państwa sprowadzają złoto do domu?
Samo posiadanie złota to tylko połowa sukcesu. Równie istotna okazuje się kwestia, gdzie fizycznie te sztaby się znajdują. Przez dekady normą było przechowywanie większości krajowego złota w skarbce Banku Anglii w Londynie czy Banku Rezerwy Federalnej w Nowym Jorku. Wynikało to z względów bezpieczeństwa w czasie zimnej wojny oraz z wygody – Londyn jest globalnym centrum handlu złotom, więc łatwiej tam przeprowadzać transakcje.
W ostatnich latach nastąpił jednak wyraźny zwrot. Kolejne państwa decydują się na sprowadzenie swojego kruszcu z powrotem do krajowych skarbców. Decyzje o repatriacji podjęły m.in. Niemcy, Holandia, Austria, a także Polska.
Ten trend ma bezpośrednie podłoże polityczne i strategiczne. Złoto trzymane w obcym państwie, nawet zaprzyjaźnionym, w sytuacji skrajnego kryzysu politycznego lub konfliktu zbrojnego może zostać zablokowane. Mówiąc wprost: złoto jest naprawdę twoje tylko wtedy, gdy masz do niego fizyczny dostęp na własnym terytorium. Sprowadzenie sztab do kraju eliminuje ryzyko jurysdykcyjne i daje pełną kontrolę nad rezerwami w najtrudniejszych momentach.
Dywersyfikacja rezerw w praktyce
Żaden bank centralny nie lokuje całego swojego majątku w jednym aktywie. Istotą zarządzania rezerwami jest zrównoważony portfel. Idealny zestaw rezerw walutowych powinien łączyć trzy cechy: bezpieczeństwo, płynność i rentowność.
Obligacje skarbowe zapewniają stały dochód z odsetek i wysoką płynność – można je szybko sprzedać na rynku. Złoto nie płaci odsetek, a jego przechowywanie i ubezpieczenie kosztują, ale za to nie niesie ze sobą ryzyka niewypłacalności emitenta.
Zwiększanie udziału złota w rezerwach to proces stopniowego przesuwania akcentu z chęci zysku na bezwzględne bezpieczeństwo. Gdy otoczenie międzynarodowe staje się niestabilne, rosną ryzyka handlowe, a relacje między mocarstwami ulegają pogorszeniu, wzrasta naturalne zapotrzebowanie na aktywa trwałe.
Co zakupy banków centralnych oznaczają dla inwestora indywidualnego?
Działania banków centralnych są uważnie obserwowane przez rynki finansowe. Nabywca instytucjonalny, który kupuje setki ton złota, tworzy stały, potężny popyt na rynku fizycznym. Działa to jak twarde podparcie cenowe – inwestorzy indywidualni wiedzą, że na rynku obecny jest gracz o niemal nieograniczonych możliwościach finansowych, który zamierza trzymać kruszec długoterminowo, a nie odsprzedać go przy pierwszej okazji dla szybkiego zysku.
Decyzje szefów banków centralnych dostarczają też ważnej wskazówki interpretacyjnej. Jeżeli najbardziej poinformowane instytucje finansowe świata, mające dostęp do szczegółowych analiz i prognoz, intensywnie wymieniają waluty papierowe na fizyczne złoto, jest to jasny sygnał, że okres stabilności w globalnej gospodarce ustępuje miejsca czasom większej niepewności.
Złoto w portfelu prywatnym spełnia dokładnie tę samą funkcję, co w skarbcach państwowych. Nie służy do spektakularnego pomnażania kapitału w krótkim czasie, lecz do ochrony siły nabywczej oszczędności przed inflacją, zawirowaniami w sektorze bankowym i zjawiskami kryzysowymi.
Obecny wyścig po złoto na szczeblu państwowym pokazuje, że pomimo postępu technologicznego i cyfryzacji finansów, najstarsza forma pieniądza wciąż pozostaje fundamentem zaufania w świecie światowej bankowości.


