
Wyobraź sobie, że inwestujesz w rynek nieruchomości, ale zamiast kupować udziały w funduszu deweloperskim, ktoś przywozi ci pod dom wywrotkę cegieł. W przypadku złota wielu z nas wciąż woli właśnie te „cegły” – lśniące sztabki i monety bulionowe ukryte w domowym sejfie, dające poczucie fizycznej kontroli nad majątkiem. Jednak na globalnym rynku kruszcu zachodzi właśnie bardzo ciekawe zjawisko, które przypomina potężne przesunięcie płyt tektonicznych.
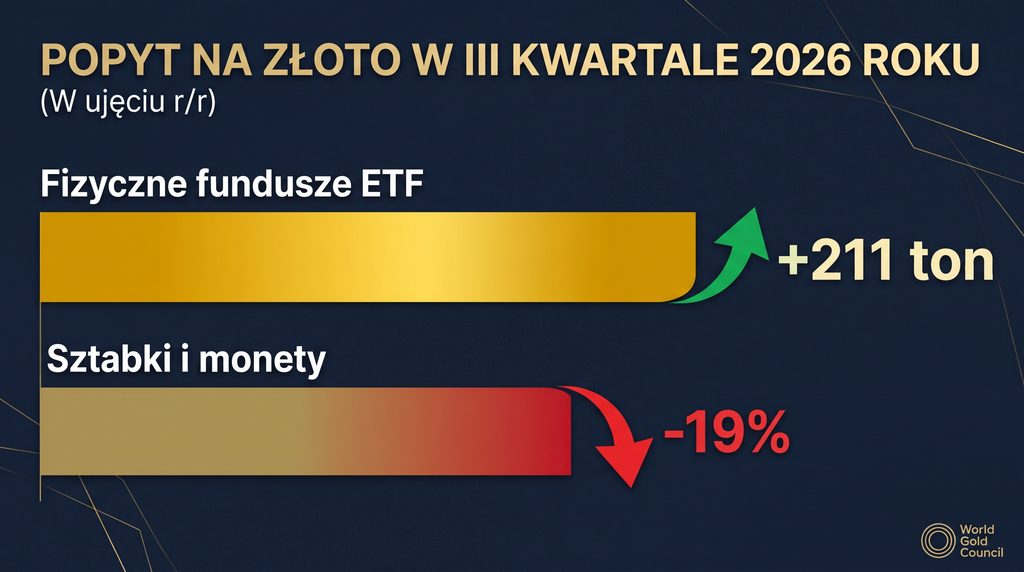
Najnowszy raport World Gold Council (Światowej Rady Złota) za trzeci kwartał 2026 roku ujawnia fascynującą rozbieżność w zachowaniach inwestorów. Z jednej strony, fundusze ETF oparte na fizycznym złocie zanotowały gigantyczny napływ kapitału, powiększając swoje zasoby aż o 211 ton. Z drugiej strony, popyt na tradycyjne sztabki i monety spadł o 19 procent rok do roku. Duzi gracze finansowi ładują złoto do portfeli z niesłabnącym entuzjazmem, podczas gdy zwykli zjadacze chleba wyraźnie nacisnęli hamulec.
Skąd bierze się ta rynkowa schizofrenia i co mówi nam ona o obecnej kondycji światowych finansów?
Sztabka w szufladzie czy zapis na ekranie?
Aby zrozumieć, co dokładnie dzieje się na rynku, musimy na chwilę spojrzeć na to, jak w ogóle można dziś kupować złoto. Historycznie sprawa była prosta: szło się do mincerza lub dealera i wracało z kawałkiem metalu. Dziś rynek oferuje dwa zupełnie różne światy.
Pierwszy to rynek fizyczny. To domena inwestorów indywidualnych, którzy cenią sobie prywatność, brak ryzyka błędu systemu bankowego i fakt, że ich majątek dosłownie leży w zasięgu ręki.
Drugi świat to fundusze ETF (Exchange Traded Funds). To instrumenty finansowe notowane na giełdzie, które zdejmują z inwestora cały logistyczny ciężar. Kiedy kupujesz jednostkę takiego funduszu, wielka instytucja finansowa kupuje fizyczne złoto i zamyka je w silnie strzeżonym skarbcu – na przykład w Londynie czy Zurychu. Ty widzisz tylko cyfrowy zapis na swoim rachunku maklerskim, który rośnie lub spada wraz z cenami rynkowymi. Możesz go sprzedać jednym kliknięciem w aplikacji na telefonie, jadąc rano autobusem do pracy.
ETF-y wracają do gry z przytupem
Wynik na poziomie 211 ton czystego złota dodanego do skarbców funduszy ETF w ciągu zaledwie jednego kwartału to potężny sygnał. Kto stoi za tymi zakupami? Przede wszystkim kapitał instytucjonalny: fundusze emerytalne, menedżerowie zamożnych portfeli, fundusze hedgingowe oraz duzi inwestorzy prywatni.
Dlaczego „grube ryby” kupują teraz? Odpowiedź kryje się w globalnej makroekonomii i wygodzie. W środowisku wciąż niepewnych stóp procentowych, przedłużających się napięć geopolitycznych i zmian na rynkach walutowych, duże instytucje potrzebują bezpiecznej przystani. Złoto doskonale pełni tę funkcję, amortyzując wahania akcji i obligacji.
Dla funduszu dysponującego miliardami dolarów zakup fizycznych sztabek mija się z celem. Koszty transportu, ubezpieczenia i audytu setek kilogramów metalu są po prostu nieopłacalne. ETF-y rozwiązują ten problem. Dają instytucjom natychmiastową ekspozycję na cenę złota przy minimalnych kosztach transakcyjnych i natychmiastowej płynności. Kiedy zarządzający uzna, że czas wyjść z inwestycji, pozbywa się jednostek w ułamku sekundy.
Dlaczego ulica nacisnęła hamulec?
Skoro złoto znowu staje się modne na Wall Street, dlaczego popyt na fizyczne złoto w postaci monet i sztabek spadł aż o 19 procent? Przecież historycznie to właśnie drobni inwestorzy byli najwierniejszymi fanami królewskiego metalu.
Przyczyn takiego stanu rzeczy jest kilka i są one bardzo prozaiczne:
- Psychologiczna bariera wysokiej ceny: Złoto wyceniane w lokalnych walutach osiągało w ostatnich kwartałach rekordowe poziomy. Kiedy popularna, jednouncjowa moneta (jak Krugerrand czy Wiedeńscy Filharmonicy) staje się z miesiąca na miesiąc wyraźnie droższa, drobny inwestor zaczyna się zastanawiać, czy to nie jest moment, w którym „kupuje się na górce”. Zamiast dokładać kruszec do koszyka, woli poczekać na korektę.
- Wysokie marże dealerów: Oprócz ceny giełdowej (tzw. ceny spot), kupując fizyczne złoto, musimy zapłacić marżę za bicie monety, transport i marżę pośrednika. W czasach dużej zmienności te opłaty bywają boleśnie wysokie, co odstrasza osoby z mniejszym kapitałem.
- Realizacja zysków w trudnych czasach: Nie można zapominać, że dla wielu rodzin złoto miało być zabezpieczeniem na czarną godzinę. Gdy koszty życia rosną, a domowe budżety bywają napięte, część inwestorów decyduje się na otwarcie swoich sejfów i sprzedaż kruszcu z zyskiem. Dla rynku oznacza to zmniejszenie popytu netto, ponieważ na rynek wtórny trafia więcej złotych monet od osób prywatnych.
Co ta rozbieżność mówi nam o rynku?
Sytuacja z trzeciego kwartału 2026 roku obala popularny mit, że rynek złota porusza się zawsze w jednym, zgodnym kierunku. Obecnie obserwujemy klasyczne „rozjechanie się” sentymentów.
Inwestorzy instytucjonalni, operujący na funduszach ETF, patrzą na rynek strategicznie. Dla nich złoto to narzędzie dywersyfikacji portfela, które działa świetnie w arkuszu kalkulacyjnym. Nie przerażają ich historyczne maksima cenowe, bo kupują ubezpieczenie całego swojego portfela inwestycyjnego, a nie polują na szybki zysk z jednej sztabki.
Z kolei inwestorzy indywidualni zachowują się znacznie bardziej taktycznie i ostrożnie. Są bardzo wrażliwi na cenę absolutną. Wolą trzymać gotówkę lub inwestować w wyżej oprocentowane lokaty, dopóki na rynku metali szlachetnych nie pojawi się wyraźna „promocja”.
Nie oznacza to wcale, że fizyczne złoto traci na znaczeniu, a inwestorzy trwale odwracają się od sztabek. To raczej dowód na to, że rynek staje się coraz bardziej dojrzały i wielowymiarowy. Kapitał instytucjonalny udowadnia, że złoto wciąż pozostaje fundamentem finansowego bezpieczeństwa, zmienił się jedynie wehikuł, którym ten kapitał podróżuje. Dla zwykłego obserwatora to ważna lekcja: nawet jeśli chwilowo w salonach dealerskich panuje mniejszy ruch, w wirtualnych skarbcach funduszy giełdowych wielki kapitał znów buduje potężne złote mury.


