
Wyobraź sobie prosty eksperyment myślowy: zamykasz w szczelnym sejfie trzy sztabki – złota, srebra i platyny. Po dekadzie otwierasz drzwiczki. Żaden z tych metali nie uległ korozji, żaden nie stracił swojego blasku ani właściwości fizycznych. Jednak w świecie finansów i przemysłu każdy z nich przebył w tym czasie zupełnie inną drogę. Złoto zachowało się jak spokojna przystań w czasie sztormu, srebro reagowało na każdy impuls z fabryk i zielonych elektrowni, a platyna toczyła walkę o swoje miejsce na mapie nowej motoryzacji.
Stoimy przed perspektywą 2027 roku. Po latach zawirowań inflacyjnych, dynamicznych zmian w polityce banków centralnych i gwałtownej transformacji energetycznej, rynki surowcowe wkraczają w nową fazę. Gdy inwestorzy i pasjonaci metali szlachetnych analizują wyceny trójki królów metalurgii, pojawia się fundamentalne pytanie: który z nich zbudował najbardziej przekonujący fundament pod kolejne lata?
Aby znaleźć odpowiedź, musimy zejść poniżej poziomu nagłówków prasowych i przyjrzeć się fizycznym fundamentom popytu, ograniczeniom podaży oraz ryzykom, które mogą zmienić bieg wydarzeń.
Złoto: bezpieczna przystań w świecie instytucjonalnych zmian
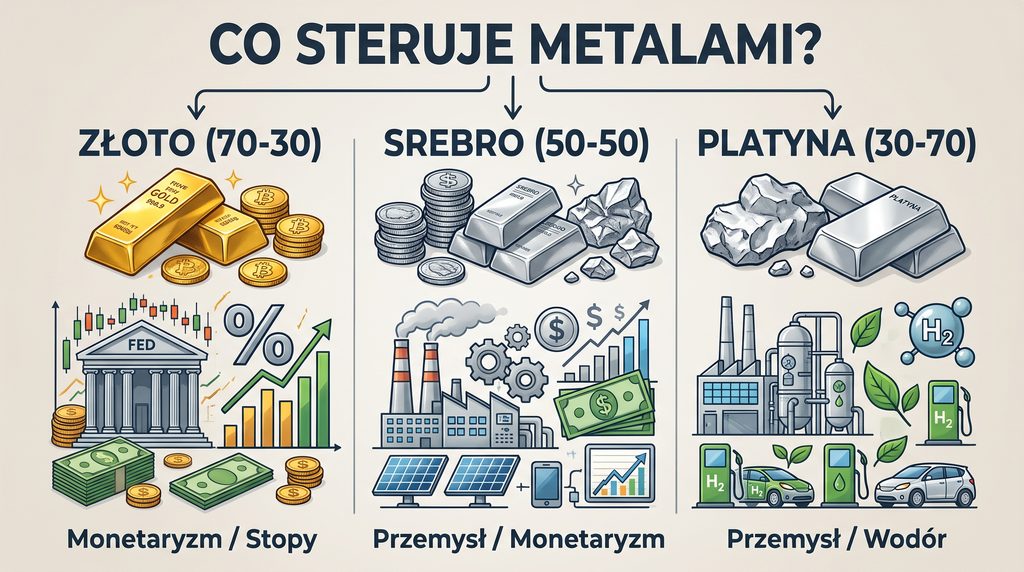
Złoto pozostaje absolutnym odnośnikiem finansowej stabilności. W przeciwieństwie do srebra czy platyny, jego wartość w minimalnym stopniu zależy od tego, co dzieje się w taśmach montażowych fabryk. Popyt przemysłowy odpowiada za zaledwie niewielki ułamek rocznego zużycia tego kruszcu. O cenie złota decyduje przede wszystkim psychologia rynkowa, stopy procentowe oraz działania podmiotów, które dysponują największymi kapitałami na świecie – banków centralnych.
Co napędza apetyt na złoto?
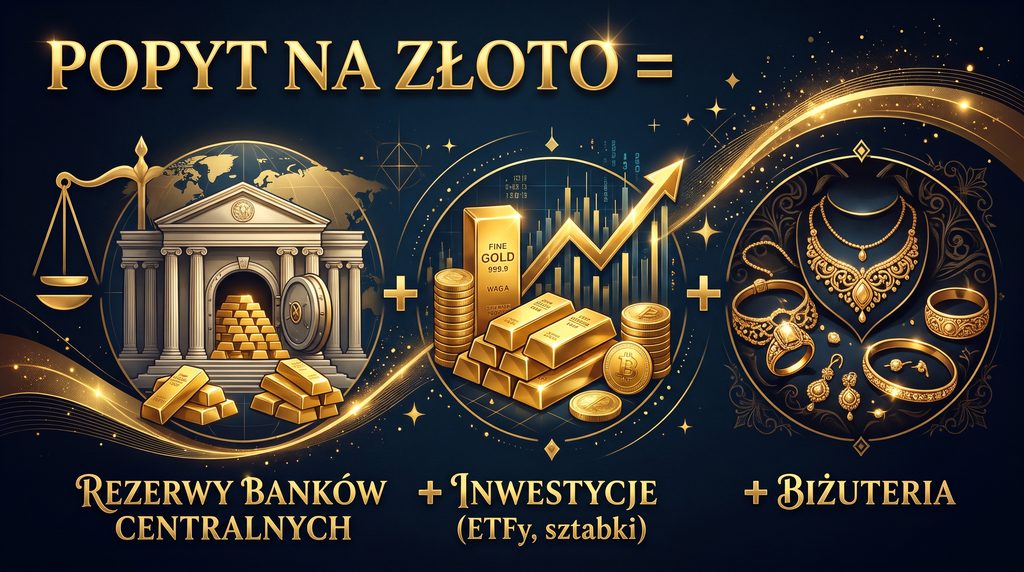
W ostatnich latach zaobserwowaliśmy istotny zwrot w polityce rezerwowej wielu państw. Banki centralne, zwłaszcza gospodarek wschodzących, intensywnie dywersyfikują swoje rezerwy, odchodząc od wyłącznego polegania na walutach. Złoto nie posiada ryzyka kredytowego – nikt nie może go „dodrukować” ani zamrozić za pomocą jednostronnej decyzji politycznej.
Drugim filarem jest niepewność geopolityczna i długoterminowe obawy o obsługę długu publicznego w największych gospodarkach świata. Gdy realne stopy procentowe spadają lub stają się ujemne, koszt alternatywny trzymania złota (które nie wypłaca odsetek ani dywidend) maleje, co czyni je atrakcyjną lokatą kapitału.
Podaż pod kontrolą
Wydobycie złota charakteryzuje się ogromną inercją. Odkrycie nowego złoża, uzyskanie pozwoleń środowiskowych i wybudowanie kopalni to proces trwający często od 10 do 15 lat. Roczna produkcja z kopalń przyrasta w bardzo wolnym tempie, a recykling (głównie ze starej biżuterii) płynnie reaguje na wzrost cen, ale nie jest w stanie nagle zalać rynku tanią surowcową falą. Podaż złota jest przewidywalna i stabilna.
Srebro: hybryda przemysłu i finansowej spekulacji
Srebro to metal o podwójnej naturze, co czyni je niezwykle fascynującym, ale i kapryśnym aktywem. Z jednej strony wciąż nosi miano „złota ubogich” i reaguje na impulsy monetarystyczne. Z drugiej – jest kluczowym surowcem przemysłowym, bez którego trudno wyobrazić sobie współczesną technologię.
Zielona rewolucja i elektronika
Ponad połowa rocznego popytu na srebro pochodzi z przemysłu. Metal ten posiada najwyższą przewodność elektryczną i cieplną ze wszystkich znanych pierwiastków. Ta właściwość czyni go niezastąpionym w dwóch dynamicznie rosnących sektorach:
- Fotowoltaice: Nowoczesne ogniwa słoneczne (np. typu TOPCon czy HJT) zużywają zauważalnie więcej srebra na wat wygenerowanej mocy niż starsze technologie.
- Elektromobilności i elektronice: Pojazdy elektryczne zawierają znacznie więcej srebra niż auta z silnikami spalinowymi – znajduje ono zastosowanie w stykach, przekaźnikach, systemach zarządzania baterią oraz infrastrukturze ładowania.
Strukturalny deficyt podażowy
Z perspektywy podaży srebro ma specyficzną cechę: większość tego metalu nie pochodzi z kopalń czysto srebrnych. Srebro jest wydobywane głównie jako produkt uboczny przy eksploatacji rud miedzi, ołowiu, cynku i złota.
Oznacza to, że nawet jeśli cena srebra gwałtownie wzrośnie, koncerny wydobywcze nie mogą po prostu „zwiększyć produkcji srebra”, jeśli nie opłaca się zwiększać wydobycia surowca głównego (np. miedzi). W efekcie rynek srebra od kilku lat zmaga się ze strukturalnym deficytem – roczne zużycie przewyższa łączną produkcję kopalnianą i recykling.
Platyna: trudny surowiec w trakcie fundamentalnej transformacji
Platyna to najrzadszy z omawianej trójki. Gdyby zebrać całą wydobytą w historii platynę i wlać ją do basenu olimpijskiego, zaledwie zakryłaby kostki pływaków. Mimo to jej wycena rynkowa przez długi czas pozostawała w cieniu złota. Dlaczego? Odpowiedź leży w jej dominującym zastosowaniu.
Reaktywacja katalizatorów i wodór
Tradycyjnie głównym odbiorcą platyny był przemysł motoryzacyjny, wykorzystujący ten metal do produkcji katalizatorów w pojazdach z silnikami diesla. Spadek popularności diesli po 2015 roku uderzył w fundamenty popytowe platyny. Z czasem zaczął się jednak proces odwrotny: ze względu na wysokie ceny palladu, producenci samochodów zaczęli zastępować pallad tańszą platyną w katalizatorach aut benzynowych i hybrydowych.
Prawdziwą kartą przetargową dla platyny w perspektywie 2027 roku i kolejnych lat staje się jednak gospodarka wodorowa:
- Elektrolizery typu PEM: Wykorzystują platynę jako katalizator do rozdzielania wody na tlen i zielony wodór.
- Ogniwa paliwowe: W pojazdach napędzanych wodorem platyna jest niezbędna do przekształcania wodoru w energię elektryczną.
Jeśli projekty wodorowe w Europie, Azji i Ameryce Północnej utrzymają tempo wdrożeń, popyt na platynę z tego sektora może z nawiązką zrekompensować ewentualny spadek zapotrzebowania z tradycyjnej motoryzacji.
Ryzyko geograficzne po stronie podaży
Podaż platyny jest niezwykle skonsolidowana. Około 70% światowego wydobycia pochodzi z jednego kraju – RPA. Drugim znaczącym producentem jest Rosja.
Kopalnie w Republice Południowej Afryki są jednymi z najgłębszych i najtrudniejszych eksploatacyjnie na świecie. Sektor ten boryka się z ciągłymi problemami infrastrukturalnymi (niedobory energii elektrycznej w sieci Eskom), konfliktami pracowniczymi oraz rosnącymi kosztami wydobycia. Jakiekolwiek zakłócenia w RPA natychmiast przekładają się na mocny spadek globalnej podaży platyny.
Scenariusze dla rynków w 2027 roku: co musisz wiedzieć?
Próba wyznaczenia precyzyjnej ceny docelowej dla jakiegokolwiek aktywa na kilkanaście miesięcy naprzód przypomina wróżenie z fusów. Zamiast tego znacznie bardziej wartościowe jest przeanalizowanie konkretnych scenariuszy rynkowych oraz czynników, które mogłyby je zrealizować lub unieważnić.
Scenariusz A: Stagflacja i zawirowania walutowe
W warunkach powracającej inflacji przy jednoczesnym spowolnieniu gospodarczym, banki centralne zmuszone są do obniżania stóp procentowych, aby ratować wzrost.
- Wygrany: Złoto. W takim otoczeniu złoto historycznie osiąga najlepsze wyniki. Staje się twardą walutą chroniącą siłę nabywczą.
- Co mogłoby unieważnić ten scenariusz? Zdecydowane zacieśnienie polityki pieniężnej, jastrzębia postawa banków centralnych i utrzymanie wysokich realnych stóp procentowych przez dłuższy czas, co umocniłoby waluty papierowe.
Scenariusz B: Zrównoważony wzrost i przyspieszenie transformacji energetycznej
Światowa gospodarka unika głębokiej recesji, inflacja ustabilizuje się na umiarkowanym poziomie, a inwestycje w OZE, sieci przesyłowe i elektromobilność rosną w dwucyfrowym tempie.
- Wygrany: Srebro i Platyna. Obydwa metale korzystają z silnego popytu przemysłowego. Strukturalny deficit srebra ulega pogłębieniu, a platyna zyskuje dzięki dynamicznemu rozwojowi projektów wodorowych i substytucji palladu.
- Co mogłoby unieważnić ten scenariusz? Głęboka recesja w globalnym przemyśle wytwórczym, cięcia w budżetach na transformację energetyczną lub przełom technologiczny redukujący zużycie srebra w ogniwach fotowoltaicznych (np. skuteczne zastąpienie go tańszymi miedzianymi pastami).
Porównanie fundamentów: które aktywo ma najmocniejszą kartę?
Aby uporządkować zebrane informacje, warto zestawić ze sobą kluczowe cechy każdego z trzech metali pod kątem ich perspektyw do 2027 roku:
- Złoto dysponuje najbardziej stabilnym fundamentem instytucjonalnym. Popyt ze strony banków centralnych tworzy mocną podłogę cenową. Jest to metal o najniższym profilu ryzyka przemysłowego, ale też o mniejszym potencjale do gwałtownych, wielokrotnych wzrostów wyceny w krótkim czasie.
- Srebro oferuje najwyższą dynamikę i potencjalną dźwignię operacyjną. Jest metalem „dwusilnikowym” – zyskuje zarówno w scenariuszach osłabienia walut fiat, jak i w okresach bomby przemysłowej. Stoi jednak przed wyzwaniem w postaci wyższej zmienności cenowej.
- Platyna posiada najsilniej ściśniętą sprężynę podażową ze względu na koncentrację wydobycia w RPA oraz najniższą wycenę względną w stosunku do złota. Jej losy w 2027 roku będą jednak ściśle powiązane z tempem wdrażania zielonych technologii wodorowych i stanem infrastruktury przemysłowej w Afryce Południowej.
Ostatecznie żaden z tych metali nie działa w próżni. Wybór tego, który ma „najmocniejsze argumenty”, zależy od tego, które ryzyka globalne uważasz za najbardziej prawdopodobne. Złoto oferuje niezrównany spokój ducha, srebro daje ekspozycję na cyfrową i zieloną rewolucję, a platyna pozostaje fascynującym zakładem na głęboką transformację technologiczną.


