
Większość ludzi zapytana o najcenniejsze metale na Ziemi bez wahania wskaże złoto lub platynę. Rzeczywistość geologiczna i rynkowa jest jednak znacznie ciekawsza. Platyna niemal nigdy nie występuje w skorupie ziemskiej w samotności. W złożach towarzyszy jej rzadka, niezwykła rodzina elementów układu okresowego – metale grupy platynowej, znane w świecie finansów i przemysłu jako PGM (ang. Platinum Group Metals).
Oprócz samej platyny i szeroko rozpoznawalnego palladu, do tej grupy należą cztery mniej znane, lecz niezwykle fascynujące pierwiastki: rod, iryd, ruten oraz osm. Choć ich nazwy rzadko trafiają na pierwsze strony gazet, to właśnie te ultrarzadkie metale potrafią wywołać na rynku surowcowym PGM prawdziwe trzęsienie ziemi.
Zrozumienie, jak produkcja i popyt na rod czy iryd wpływają na cenę i dostępność samej platyny, wymaga przyjrzenia się wyjątkowej specyfice ich wydobycia. W świecie metali szlachetnych panują bowiem zasady, które przeczą tradycyjnej logice popytu i podaży.
Geologiczny pakiet, czyli dlaczego górnicy nie mają wyboru
Aby pojąć mechanikę rynku PGM, musimy zjeść obiad w geologicznej restauracji, gdzie nie ma możliwości zamawiania dań z karty. Istnieje wyłącznie zestaw dnia.
Kopalnie w RPA (rejon Kompleksu Magmowego Bushveld) oraz w Rosji (rejon Norylska), które odpowiadają za zdecydowaną większość światowego wydobycia, nie wydobywają czystej platyny ani czystego rodu. Eksploatują rudę, w której wszystkie te metale są zmieszane w określonych przez naturę proporcjach.
Gdy przedsiębiorstwo górnicze kruszy, miele i poddaje obróbce chemicznej tysiące ton skały, wyciąga z niej pełen pakiet. Platyna i pallad stanowią zazwyczaj największą część uzysku. Rod odpowiada zwykle za kilka procent wydobycia, natomiast iryd, ruten i osm to zaledwie ułamki paska skali.
Z tego powodu rodu czy irydu nie da się po prostu „wydobywać więcej”, gdy ich cena gwałtownie rośnie. Ich podaż jest sztywno uwiązana do wolumenu wydobycia platyny i palladu. Jeśli kopalnia nie zwiększy ogólnego wydobycia rudy – co wymaga lat inwestycji i ogromnych nakładów kapitałowych – produkcja metali towarzyszących pozostanie na niezmiennym poziomie, bez względu na to, jak bardzo przemysł ich potrzebuje.
Rod: Niepozorny gigant i sprawca rynkowych szoków
Doskonałym przykładem tego, jak metal towarzyszący potrafi zdominować finanse kopalni platyny, jest rod. To pierwiastek o niesamowitej zdolności do redukcji tlenków azotu w spalinach samochodowych. Gdy Unia Europejska oraz Chiny zaostrzyły normy emisji spalin dla pojazdów spalinowych i hybrydowych, producenci aut musieli drastycznie zwiększyć zużycie rodu w katalizatorach.
Co stało się na rynku? Popyt gwałtownie wzrósł, ale podaż – ze względu na wspomniany geologiczny gorset – nie mogła zareagować. W efekcie cena rodu wystrzeliła w kosmos. W latach 2020–2021 uncja tego metalu kosztowała momentami niemal 30 tysięcy dolarów, czyli kilkanaście razy więcej niż uncja złota.
Taka sytuacja doprowadziła do niezwykłego paradoksu ekonomicznego. Rod, stanowiący zaledwie mały ułamek wydobywanej rudy, zaczął generować większą część przychodów koncernów górniczych niż sama platyna.
Dla rynku platyny miało to bezpośrednie konsekwencje:
- Sztuczne utrzymanie wydobycia: Wysokie ceny rodu sprawiły, że kopalnie platyny w Południowej Afryce były niezwykle rentowne, nawet gdy ceny samej platyny pozostawały relatywnie niskie.
- Zwiększona podaż platyny: Aby pozyskać jak najwięcej drogo wycenianego rodu, kopalnie wydobywały i przetwarzały maksymalne ilości rudy. Skutkiem ubocznym było zalewanie rynku nowo wyprodukowaną platyną, co skutecznie hamowało wzrosty jej cen.
Gdy po kilku latach emocje na rynku rodu opadły, a jego cena spadła do bardziej umiarkowanych poziomów, sytuacja kopalń zmieniła się o 180 stopni. Bez zastrzyku gotówki ze sprzedaży rodu, rentowność wielu szybów wydobywczych drastycznie spadła, zmuszając operatorów do cięcia budżetów i ograniczania produkcji.
Iryd i zielona transformacja: Przełom na horyzoncie
O ile rod odpowiadał za historyczne zawirowania cenowe, o tyle iryd może stać się reżyserem rynkowych emocji w najbliższym dziesięcioleciu.
Iryd to najbardziej odporny na korozję metal znany człowiekowi, a przy tym niezwykle gęsty i twardy. Przez dekady znajdował zastosowanie głównie w nisza technologicznych, takich jak produkcja świec zapłonowych wysokiej klasy, tygli do hodowli kryształów czy elektrod przemysłowych. Wszystko zmieniło się wraz z rozwojem gospodarki wodorowej.
Iryd jest kluczowym katalizatorem w elektrolizerach typu PEM (Proton Exchange Membrane), które służą do wytwarzania tak zwanego zielonego wodoru przy użyciu energii z odnawialnych źródeł. W tej technologii iryd nie ma obecnie opłacalnego zamiennika o porównywalnej wydajności i trwałości.
Problem polega na tym, że roczna światowa produkcja irydu wynosi zaledwie około 7–8 ton. Dla porównania: roczna produkcja złota to ponad 3000 ton. Jeśli globalne plany budowy infrastruktury wodorowej zostaną zrealizowane w ambitnym kształcie, zapotrzebowanie na iryd wielokrotnie przewyższy możliwości jego wydobycia.
Jak to wpłynie na platynę? Elektrolizery PEM wykorzystują na anodzie iryd, ale na katodzie potrzebują platyny. Jeżeli brak irydu stanie się wąskim gardłem dla rozwoju całej branży wodorowej, może to spowolnić wdrażanie projektów wodorowych, a tym samym ograniczyć oczekiwany wzrost popytu na platynę w tym sektorze. Z drugiej strony, ewentualna wysoka cena irydu znów zmieni opłacalność wydobycia całej grupy PGM, wpływając na decyzje inwestycyjne koncernów górniczych.
Ruten i osm: Cisi bohaterowie nowoczesnych technologii
Pozostałe dwa metale z grupy PGM – ruten i osm – rzadko trafiają na nagłówki portali finansowych, jednak ich rola w przemyśle i technologii jest nie do przecenienia.
Ruten znajduje zastosowanie głównie w elektronice i chemii. Jest używany do produkcji twardych dysków komputerowych (gdzie warstwa rutenu o grubości zaledwie kilku atomów zwiększa pojemność nośnika) oraz jako komponent kwasoodpornych powłok elektrodowych. Z kolei osm, będący najgęstszym naturalnie występującym pierwiastkiem na Ziemi, wykorzystywany jest w bardzo wyspecjalizowanych stopach, gdzie wymagana jest ekstremalna odporność na ścieranie i twardość – od końcówek luksusowych piór wiecznych po stykowe elementy aparatury pomiarowej.
Choć ruten i osm mają mniejszy ogólny udział w budżetach kopalń niż rod czy platyna, stanowią ważny element stabilizujący tak zwany basket price – średnią cenę zbiorczą całego koszyka metali uzyskiwanych z jednej tony rudy. Dla analityków rynkowych monitorowanie cen rutenu i osmu bywa wskaźnikiem kondycji globalnego przemysłu elektronicznego i chemicznego.
Mechanizm „koszyka cenowego” – jak patrzeć na rynek platyny
Tradycyjna analiza rynku platyny, opierająca się wyłącznie na zestawieniu bilansu jej produkcji i zużycia w jubilerstwie czy motoryzacji, jest niepełna. Inwestorzy i obserwatorzy rynku surowcowego muszą patrzeć na PGM jako na połączony system naczyń połączonych.
Kluczowym pojęciem dla zrozumienia opłacalności wydobycia w RPA czy Rosji jest wspomniany koszyk cenowy PGM (PGM basket price). Przychodem kopalni nie jest sprzedaż samej platyny, lecz łączna suma uzyskana ze sprzedaży wszystkich metali wydobytych z danej partii rudy:
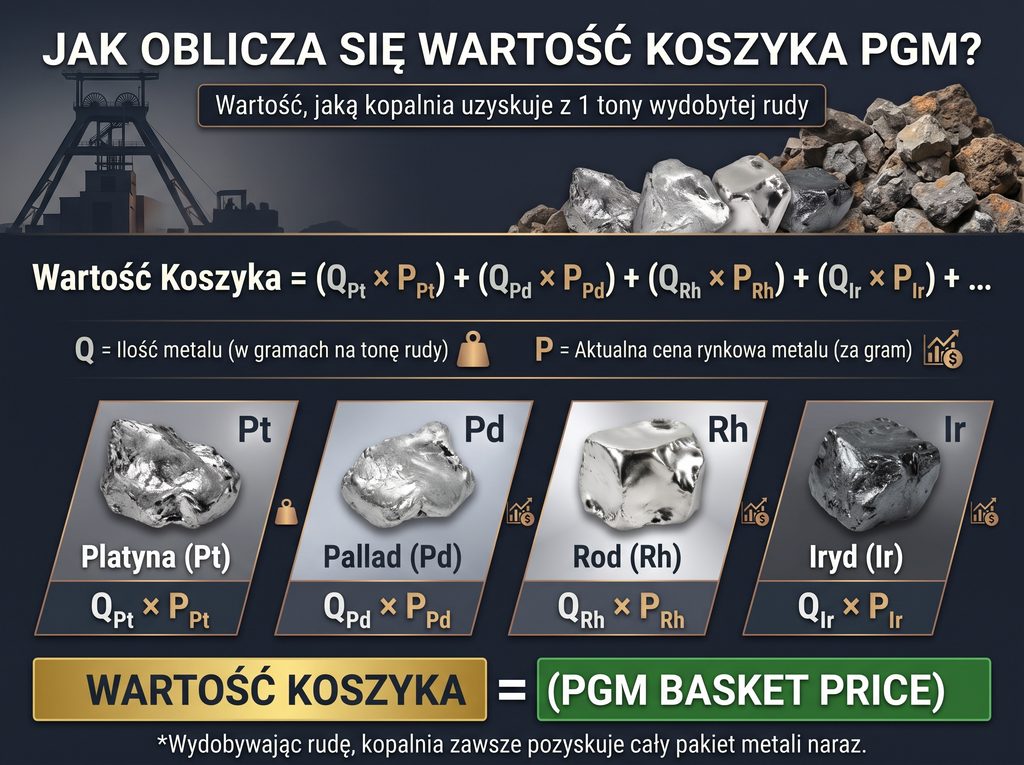
Gdy ceny metali towarzyszących (jak rod czy pallad) rosną, kopalnie mogą generować zyski nawet przy bardzo niskiej cenie platyny. Sytuacja ta pozwala im utrzymywać nierentowne w innych warunkach szyby platynowe.
Jeśli jednak ceny rodu i palladu spadają, a platyna nie drożeje wystarczająco szybko, łączna wartość koszyka spada poniżej kosztów wydobycia (All-In Sustaining Costs). Wtedy kopalnie zmuszone są do zamykania nierentownych sekcji, zwalniania pracowników i redukcji wydobycia. Dopiero ten ruch ogranicza ogólną podaż platyny na rynku i stwarza warunki do wzrostu jej ceny.
Przyszłość PGM i wnioski dla obserwatorów rynku
Rynek metali grupy platynowej wkracza w okres głębokiej transformacji. Przejście motoryzacji na napędy elektryczne nieuchronnie zmniejszy zapotrzebowanie na platynę, pallad i rod w tradycyjnych katalizatorach spalinowych. Z drugiej strony, rozwój zielonego wodoru, ogniw paliwowych oraz nowoczesnej chemii stwarza zupełnie nowe obszary zastosowań.
Analizując rynek platyny, warto pamiętać o kilku fundamentalnych zasadach:
- Niezależność geologiczna nie istnieje: Platyna zawsze dzieli swój los z matem towarzyszącym. Zmiany w przemyśle technologicznym potrzebującym irydu czy rodu natychmiast odbijają się na podaży platyny.
- Kluczowa rola Południowej Afryki: Złoża w RPA zawierają znacznie większy udział rodu i irydu niż złoża w Rosji czy Ameryce Północnej (gdzie dominują pallad i nikiel). Każde zawirowanie polityczne, energetyczne czy strajkowe w RPA ma zwielokrotniony wpływ na światowe dostawy rzadkich PGM.
- Recykling jako zmienna układanki: Odzysk metali z zużytych katalizatorów i urządzeń przemysłowych staje się drugim, niezwykle ważnym źródłem PGM. W przeciwieństwie do wydobycia kopalnianego, recykling pozwala na pewną elastyczność w pozyskiwaniu konkretnych elementów.
Platyna nie jest samotną wyspą na surowcowym mapie świata. To najstarsza i najbardziej znana siostra w wielce utalentowanej rodzinie metali PGM. Każdy ruch na rynku rodu, irydu czy rutenu przekłada się na decyzje dyrektorów kopalń, bilanse finansowe i ostatecznie – na cenę, jaką płacimy za platynę na giełdach towarowych. Prawdziwy obraz tego rynku widać dopiero wtedy, gdy patrzy się na cały koszyk.


