
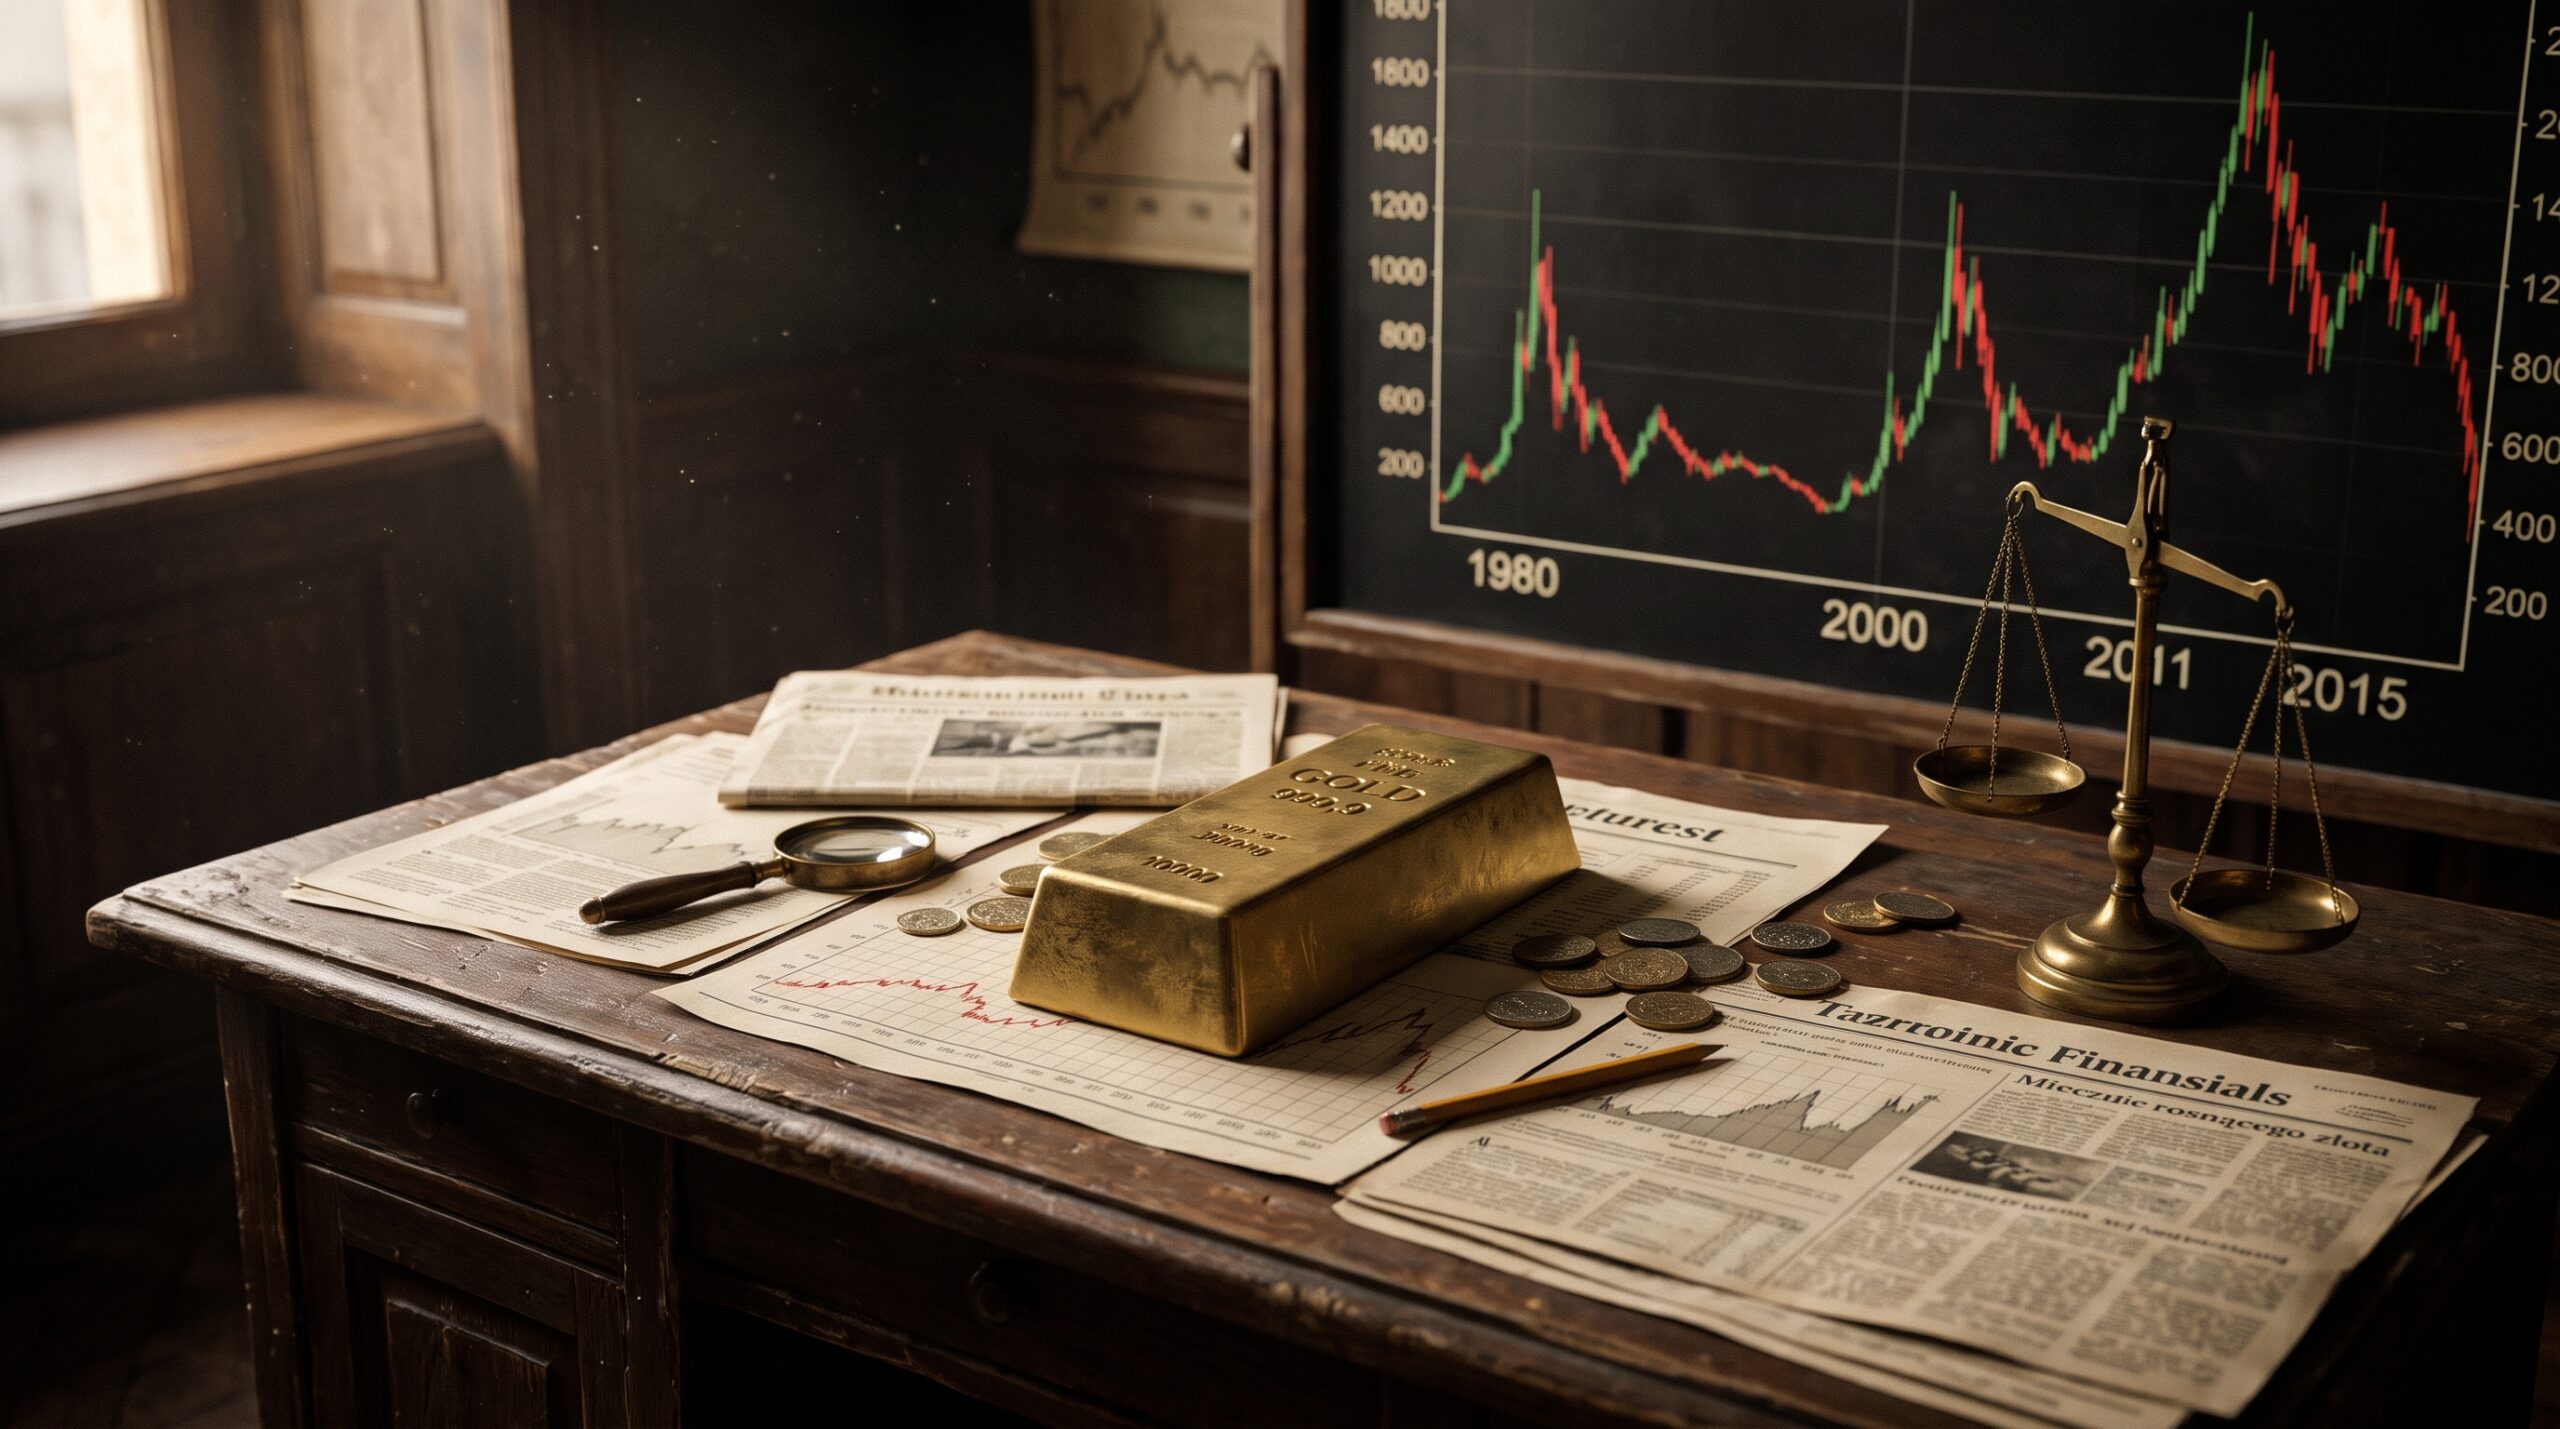
Słyszysz to w niemal każdej dyskusji o chronieniu oszczędności przed inflacją. „Kup złoto, kruszec nigdy nie traci na wartości”, „złoto to jedyna prawdziwa waluta”, „cena złota zawsze rośnie w długim okresie”. Przekaz jest prosty, wręcz hipnotyzujący: wystarczy kupić kilka sztabek lub monet, zamknąć je w sejfie i spokojnie obserwować, jak majątek rośnie.
Brzmi absolutnie bezpiecznie, prawda? Problem w tym, że rzeczywistość rynkowa bywa brutalna dla tego typu pewników. Złoto faktycznie posiada niezwykłe właściwości i przetrwało tysiące lat jako nośnik wartości, ale stwierdzenie, że jego cena „zawsze rośnie”, jest po prostu mitem.
Gdy przyjrzymy się twardym danym historycznym, odkryjemy okresy, w których inwestorzy lokujący kapitał w królewskim metalu musieli czekać niemal dwie dekady tylko po to, by wyjść na zero.
Skąd wziął się mit wiecznie drożejącego złota?
Przekonanie o absolutnej niezawodności złota nie wzięło się znikąd. W ludzkiej psychice kruszec ten zajmuje miejsce wyjątkowe. Nie da się go dodrukować za pomocą jednego kliknięcia w banku centralnym, nie może zbankrutować jak spółka giełdowa, a fizyczna sztabka trzymana w dłoni daje poczucie kontroli, jakiego nie zapewnią cyfrowe zapisy na koncie maklerskim.
Dodatkowo, spoglądając na bardzo długie horyzonty czasowe – na przykład na przestrzeni stu lat – wycena złota wyrażona w walutach papierowych rzeczywiście dramatycznie wzrosła. Jest to jednak przede wszystkim efekt tego, że waluty fiducjarne (takie jak dolar, euro czy złoty) nieustannie tracą swoją siłę nabywczą z powodu inflacji.
Złoto świetnie sprawdza się jako „kotwica”, która w skali stuleci chroni przed drastycznym spadkiem wartości pieniądza. Czym innym jest jednak ochrona siły nabywczej w perspektywie pokoleniowej, a czym innym przekonanie, że kupując złoto dzisiaj, na pewno zarobimy w przewidywalnej przyszłości.
Wielka hossa i 20 lat w strefie cieni (1980–2000)
Aby zrozumieć, jak dotkliwe potrafią być spadki na rynku złota, warto cofnąć się do stycznia 1980 roku. Świat zmagał się wówczas z ogromną inflacją, kryzysem naftowym i napięciami geopolitycznymi. Inwestorzy masowo uciekali do bezpiecznej przystani, wyśrubowując cenę kruszcu do historycznego rekordowego poziomu około 850 dolarów za uncję.
Ktoś, kto uległ wtedy narracji o „wiecznie rosnącym złocie” i kupił sztabki na samym szczycie tej gorączki, przeżył ogromne rozczarowanie.
Wkrótce potem Bank Rezerwy Federalnej pod wodzą Paula Volckera zdecydowanie podniósł stopy procentowe, by zdusić inflację. Wysokie stopy procentowe sprawiły, że obligacje i lokaty bankowe zaczęły przynosić realny, wysoki zysk, podczas gdy złoto – niepłacące odsetek ani dywidend – straciło swój główny atut.
Efekt? Cena złota wpadła w dwudziestoletni trend spadkowy. W 1999 roku za uncję płacono już tylko około 250 dolarów. Oznaczało to spadek nominalny o ponad 70%. Biorąc pod uwagę inflację, realna strata była jeszcze bardziej dotkliwa. Osoba, która kupiła złoto na szczycie w 1980 roku, na nominalny powrót do swojej ceny wejścia musiała czekać aż do… 2008 roku. To dwadzieścia osiem lat czekania tylko po to, by odzyskać wyłożone kwoty, nie licząc utraconych korzyści z innych inwestycji.
Pułapka roku 2011: Gdy hossa nagle wygasa
Młodsze pokolenie inwestorów mogło doświadczyć podobnego mechanizmu po kryzysie finansowym z lat 2008–2009. Drukowanie pieniędzy przez banki centralne i zerowe stopy procentowe znów wywołały falę zainteresowania kruszcem. We wrześniu 2011 roku cena złota osiągnęła nowy szczyt na poziomie niemal 1920 dolarów za uncję.
I znów powtórzył się ten sam scenariusz. Po osiągnięciu ekstremalnego poziomu rynek wszedł w fazę brutalnej korekty. Do końca 2015 roku cena spadła w okolice 1050 dolarów – kruszec stracił blisko 45% swojej wartości od szczytu. Nominał z 2011 roku został pobity dopiero w połowie 2020 roku, pod wpływem rynkowego szoku wywołanego globalną pandemią.
Te przykłady wyraźnie pokazują, że złoto podlega klasycznym cyklom rynkowym. Bywają lata potężnych wzrostów (hossa), po których następują długie lata marazmu i spadków (bessa).
Dlaczego złoto tanieje? Kluczowe mechanizme rynkowe
Złoto zachowuje się inaczej niż akcje czy nieruchomości, ponieważ jest aktywem, które nie generuje przepływów pieniężnych. Sztabka leżąca w sejfie nie wypłaca dywidendy, nie generuje czynszu z najmu ani nie wypracowuje zysku operacyjnego. Wartość złota zależy wyłącznie od tego, ile ktoś inny jest gotów za nie zapłacić w danym momencie.
Na wycenę kruszcu wpływ mają przede wszystkim trzy czynniki:
- Realne stopy procentowe: To najważniejszy reżyser cen złota. Gdy realne stopy procentowe (czyli stopy banku centralnego pomniejszone o inflację) są wysokie, inwestorzy woleć będą trzymać pieniądze w bezpiecznych obligacjach skarbowych, które płacą odsetki. Gdy realne stopy są ujemne, trzymanie gotówki przynosi straty, co zwiększa atrakcyjność złota.
- Siła dolara amerykańskiego (USD): Złoto na rynkach światowych wyceniane jest w amerykańskiej walucie. Istnieje silna, odwrotna zależność: gdy dolar się umacnia, złoto wyrażone w tej walucie zazwyczaj tanieje dla inwestorów z innych obszarów walutowych.
- Sentyment i niepewność geopolityczna: Złoto reaguje skokowo na kryzysy, wojny i zawirowania w systemie bankowym. Jednak gdy sytuacja się stabilizuje, tak zwana „premia za ryzyko” wyparowuje, a cena kruszcu często wraca do niższych poziomów.
Złoto nominalne a złoto realne – podstępna różnica
Jednym z najczęstszych błędów poznawczych przy analizie wykresów jest patrzenie wyłącznie na ceny nominalne. Jeśli w latach 70. chleb kosztował kilka złotych, a dziś kosztuje kilkanaście, nie oznacza to, że chleb stał się luksusowym aktywem inwestycyjnym – po prostu spadła wartość waluty.
Dokładnie to samo dotyczy złota. Jeśli spojrzymy na wykres uwzględniający inflację (ceny realne), okaże się, że szczyt z 1980 roku na poziomie 850 dolarów w dzisiejszych pieniądzach odpowiadałby kwocie znacznie przekraczającej 2500–3000 dolarów za uncję.
Oznacza to, że pomimo nominalnych rekordów wyceny w ostatnich latach, w ujęciu realnym kupując kruszec w niewłaściwym momencie cyklu, można było stracić znaczną część siły nabywczej na całe dekady.
Jak mądrze patrzeć na złoto w portfelu?
Wyjaśnienie tych historycznych faktów nie ma na celu zniechęcenia do złota ani twierdzenia, że jest ono złą inwestycją. Wręcz przeciwnie – kruszec ten pełni niezastąpioną rolę w dobrze skonstruowanym majątku, pod warunkiem że rozumiemy jego prawdziwe przeznaczenie.
Złoto nie powinno być traktowane jako narzędzie do szybkiego pomnażania kapitału czy spekulacji. Nie jest to aktywo, które uczyni inwestora bogatym z dnia na dzień. Złoto działa raczej jak polisę ubezpieczeniowa dla majątku.
Jego główną zaletą jest niskie uzależnienie od zachowania innych aktywów – często rośnie lub zachowuje wartość wtedy, gdy giełdy drastycznie spadają, a system finansowy przeżywa turbulencje. Posiadanie od kilku do kilkunastu procent portfela w fizycznym złocie ułatwia przetrwanie rynkowych sztormów, chroni przed skrajnymi scenariuszami i stabilizuje łączną wycenę oszczędności.
Traktowanie złota jako „gwarantowanego zysku, który zawsze rośnie”, prowadzi do podejmowania decyzji pod wpływem emocji – najczęściej zakupu na samym szczycie rynkowej gorączki, gdy nagłówki gazet straszą kryzysem. Historia wyraźnie pokazuje, że kruszec wymaga cierpliwości, dyscypliny i chłodnej głowy. Prawdziwa siła złota leży w ochronie kapitału, a nie w uleganiu rynkowym mitom.


