Większość inwestorów myśli o surowcach w kategorii złota, ropy naftowej lub miedzi. Istnieje jednak metal, który napędza światową energetykę w sposób cichy, a zarazem niezwykle efektywny. Jedna niewielka tabletka paliwa uranowego — ważąca zaledwie około 7 gramów — jest w stanie wygenerować tyle samo energii, co tona węgla, 560 litrów ropy czy 480 metrów sześciennych gazu ziemnego.
Przez niemal dekadę po katastrofie w Elektrowni Jądrowej Fukushima-Daiichi w 2011 roku rynek uranu pozostawał w głębokim uśpieniu. Ceny surowca spadły do poziomów, przy których jego wydobycie stało się całkowicie nieopłacalne, a inwestorzy odwrócili się od sektora jądrowego. Dzisiaj sytuacja zmienia się dramatycznie. Globalny kryzys energetyczny, presja na redukcję emisji CO2 oraz dynamiczny rozwój technologii (w tym potężne zapotrzebowanie na prąd ze strony centrów danych i sztucznej inteligencji) sprawiają, że atom wraca do łask.
Jak jednak wejść na ten specyficzny rynek, nie mając możliwości przechowywania w piwnicy beczek z żółtym ciastkiem (ang. yellowcake, jak potocznie nazywa się skoncentrowany tlenek uranu)? Oto przegląd najważniejszych instrumentów finansowych, możliwości oraz ryzyk związanych z inwestowaniem w uran.
Dlaczego zapotrzebowanie na uran rośnie?
Rynek uranu rządzi się swoimi prawami, z których najważniejszą jest sztywność popytu. Elektrownia jądrowa musi działać niezależnie od tego, czy cena uranu wynosi 30, czy 100 dolarów za funt. Paliwo stanowi zaledwie ułamek ogólnych kosztów operacyjnych reaktora, dlatego operatorzy elektrowni kupują je bez względu na wahania rynkowe, aby zapewnić ciągłość pracy reaktorów.
Zapotrzebowanie na uran napędzają obecnie trzy główne czynniki:
- Renesans energetyki jądrowej: Kraje takie jak Chiny, Indie, Japonia, a także państwa europejskie i USA wydłużają czas eksploatacji istniejących reaktorów oraz budują nowe.
- Apetyt gigantów technologicznych: Spółki z sektora Big Tech podpisują bezpośrednie umowy z elektrowniami atomowymi, poszukując stabilnych i niskoemisyjnych źródeł zasilania dla infrastruktury AI.
- Deficyt podaży: Lata braku inwestycji w nowe kopalnie doprowadziły do sytuacji, w której roczne wydobycie surowca jest niższe niż jego globalne zużycie. Różnica przez lata była pokrywana z zapasów wtórnych, które powoli się wyczerpują.
Fizyczny uran: Fundusze typu ETC i Trusty
Zwykły inwestor indywidualny nie może kupić i zmagazynować fizycznego uranu ze względów bezpieczeństwa i prawnych. Istnieją jednak fundusze, które robią to w jego imieniu. Kupując udziały w takim funduszu, nabywa się pośrednio prawo do fizycznego surowca zgromadzonego w zabezpieczonych magazynach.
Najpopularniejszymi instrumentami tego typu są:
- Sprott Physical Uranium Trust (SPUT): Kanadyjski fundusz, który jest największym podmiotem przetrzymującym fizyczny uran na świecie. Gdy cena jednostek funduszu rośnie powyżej wartości rynkowej posiadanego uranu (tzw. NAV), fundusz emituje nowe akcje, zbiera kapitał i skupuje z rynku kolejne funty $U_3O_8$, ściągając je z rynku komercyjnego.
- Yellow Cake plc: Brytyjska spółka notowana na giełdzie w Londynie, której jedynym celem biznesowym jest kupowanie i przechowywanie tlenku uranu (posiada długoterminowy kontrakt na dostawy z kazachskim gigantem Kazatomprom).
Inwestycja w fizyczny uran poprzez te podmioty jest najbardziej bezpośrednim sposobem na ekspozycję na samą cenę surowca. Zapewnia mniejszą zmienność niż akcje spółek wydobywczych, ale nadal zależy od ogólnej koniunktury rynkowej.
Akcje spółek wydobywczych: Większy potencjał i większe ryzyko
Alternatywą dla zakupu samego surowca jest inwestycja w akcje przedsiębiorstw zajmujących się jego poszukiwaniem i wydobyciem. W tym przypadku występuje tzw. dźwignia operacyjna. Jeśli koszty wydobycia uranu w danej kopalni wynoszą 35 dolarów za funt, a cena rynkowa wzrasta z 40 do 80 dolarów, zysk spółki na każdym funcie rośnie nie dwukrotnie, ale niemal dziewięciokrotnie.
Rynek producentów uranu jest silnie skonsolidowany i podzielony na kilka kategorii:
- Duzi producenci (Majors): Liderzy rynku o stabilnej pozycji, tacy jak kazachski Kazatomprom czy kanadyjskie Cameco. Posiadają działające kopalnie, podpisane długoterminowe kontrakty z elektrowniami oraz stosunkowo niskie koszty wydobycia. Dają większe bezpieczeństwo, ale potencjał ich wzrostu może być mniejszy niż w przypadku młodszych firm.
- Mniejsi producenci i deweloperzy (Developers): Spółki posiadające złoża, które są w trakcie uruchamiania wydobycia lub uzyskują niezbędne pozwolenia (np. Boss Energy, Paladin Energy czy Denison Mines). Ich wyceny mocno reagują na zmiany ceny uranu oraz sukcesy w realizacji projektów budowlanych.
- Poszukiwacze (Explorers): Małe firmy poszukujące nowych złóż. To najbardziej spekulacyjna część rynku. Większość z nich nigdy nie rozpocznie wydobycia, jednak udane odkrycie geologiczne potrafi przynieść wielusetprocentowe stopy zwrotu.
Gotowe koszyki, czyli fundusze ETF na sektor uranowy
Dla osób, które nie chcą analizować poszczególnych sprawozdań finansowych i ryzyk geologicznych konkretnych kopalń, najlepszym rozwiązaniem mogą okazać się dedykowane fundusze ETF. Dają one natychmiastową dywersyfikację, inwestując w cały koszyk spółek z branży jądrowej.
Na rynku wyróżniają się przede wszystkim dwa fundusze:
- Global X Uranium ETF (URA): Największy i najstarszy ETF w tym sektorze. Oprócz samych spółek wydobywczych (takich jak Cameco czy Kazatomprom) posiada w portfelu również firmy produkujące komponenty do reaktorów oraz spółki inżynieryjne.
- Sprott Uranium Miners ETF (URNM): Fundusz bardziej skoncentrowany na czystym rynku wydobywczym. W swoim portfelu posiada wyłącznie spółki z branży poszukiwawczej i wydobywczej oraz udział w funduszu fizycznego uranu SPUT.
Dla inwestorów z Europy dostępność niektórych amerykańskich ETF-ów może być ograniczona ze względu na regulacje PRIIPs/KID. Na europejskich giełdach dostępne są jednak ich odpowiedniki zgodne z regulacjami UCITS (np. Sprott Uranium Miners UCITS ETF lub HETF Uranium Industry UCITS ETF).
Cały łańcuch dostaw paliwa jądrowego
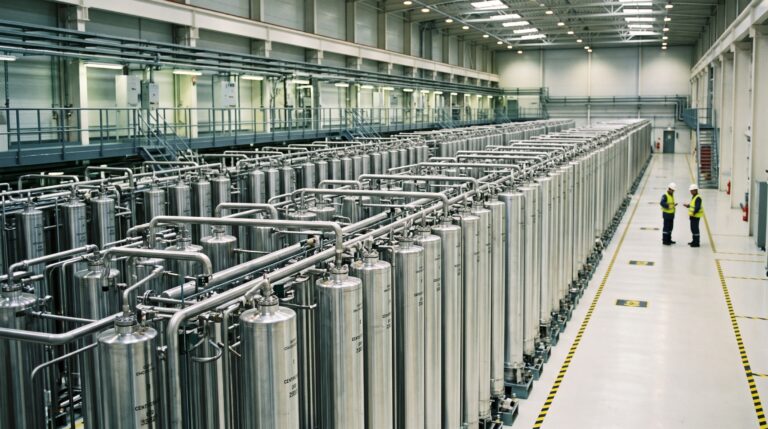
Warto pamiętać, że wydobycie uranu z ziemi to dopiero początek drogi. Wycofany z kopalni surowiec nie nadaje się bezpośrednio do załadunku do reaktora. Proces przetwarzania składa się z kilku etapów:
- Wydobycie i produkcja koncentratu
- Konwersja: Przekształcenie stałego koncentratu w gaz (sześciofluorek uranu).
- Wzbogacanie: Zwiększenie stężenia rozszczepialnego izotopu U-235 (wymagane dla większości reaktorów komercyjnych).
- Produkcja paliwa: Przekształcenie wzbogaconego gazu w pigułki paliwowe i montaż gotowych prętów paliwowych.
Sektor konwersji i wzbogacania jest jeszcze bardziej skonsolidowany niż samo wydobycie. Kluczowymi gracami są tu m.in. francuski koncern Orano, amerykańska firma Centrus Energy czy europejskie konsorcjum Urenco. Inwestowanie w firmy z wyższych etapów łańcucha dostaw pozwala czerpać zyski z wąskich gardeł technologicznych, które często pojawiają się w tym przemyśle.
Główne ryzyka inwestycji w uran
Mimo silnych argumentów fundamentalnych, inwestowanie w sektor jądrowy wiąże się z szeregiem specyficznych ryzyk, o których trzeba pamiętać przed podjęciem decyzji:
- Ryzyko awarii i geopolityki: Ewentualny poważny incydent w jakiejkolwiek elektrowni jądrowej na świecie mógłby natychmiastowo zmienić nastawienie polityczne i społeczne do atomu, doprowadzając do załamania cen.
- Koncentracja geograficzna: Znaczna część światowego wydobycia pochodzi z Kazachstanu, Nigerii czy Rosji. Zmiany polityczne, nałożenie sankcji lub problemy logistyczne w tych regionach wywołują dużą zmienność na rynku.
- Płynność i zmienność: Cały rynek akcji uranowych jest stosunkowo mały pod względem kapitałowym. Gdy napływa na niego kapitał, ceny potrafią rosnąć bardzo szybko, ale w momentach korekty spadki bywają równie gwałtowne i bolesne.
- Czas trwania projektów: Otwarcie nowej kopalni uranu od momentu odkrycia złoża do pierwszej produkcji trwa średnio od 10 do 15 lat. Opóźnienia w uzyskiwaniu pozwoleń środowiskowych są w tej branży standardem.
Podsumowanie
Inwestowanie w uran to fascynująca, ale i wymagająca strategia. Zmiana globalnej polityki energetycznej oraz rosnący apetyt na czystą energię tworzą silne fundamenty pod wzrosty w tym sektorze.
Wybór odpowiedniego narzędzia zależy od indywidualnego profilu ryzyka. Fundusze holdingowe posiadające fizyczny surowiec oraz szerokie ETF-y stanowią bardziej stonowaną opcję dla osób szukających ekspozycji na cały sektor. Z kolei akcje pojedynczych spółek wydobywczych mogą zaoferować wyższe stopy zwrotu, ale wymagają bieżącego śledzenia sytuacji operacyjnej i politycznej. Bez względu na wybraną ścieżkę, uran powinien być traktowany jako aktywo o podwyższonym ryzyku, stanowiące przemyślane uzupełnienie, a nie fundament portfela inwestycyjnego.