Polski sektor technologii kwantowych (Quantum DeepTech) przechodzi dynamiczną transformację ze sfery czysto akademickiej do dojrzałego ekosystemu komercyjnego. Krajowy rynek buduje swoją pozycję na styku zaawansowanego sprzętu (hardware), dedykowanego oprogramowania oraz kryptografii nowej generacji.
W przeciwieństwie do wielu światowych rynków skonsolidowanych wyłącznie wokół algorytmów, siłą polskiej branży kwantowej jest unikalna przewaga w infrastrukturze i fotonice. Wprowadzenie na rynek zaawansowanej elektroniki sterującej przez Creotech Quantum, produkcja światowej klasy detektorów podczerwieni w VIGO Photonics czy rozwój kropek kwantowych przez QNA Technology pokazują, że rodzimy przemysł dostarcza kluczowe komponenty dla światowych komputerów kwantowych.
Większość polskich inicjatyw rozwija się w ścisłej synergi nauki z biznesem, tworząc kompletny stos technologiczny:
- Hardware i materiały zaawansowane: Dopełnieniem dla liderów elektroniki i fotoniki są spółki takie jak Sygnis S.A., rozwijająca aparaturę badawczą i druk 3D dla technologii głębokich, czy Noctiluca S.A., pracująca nad materiałami chemicznymi dla optoelektroniki.
- Cyberbezpieczeństwo i kryptografia (PQC/QKD): Istotny filar rynku tworzą podmioty skupione na bezpieczeństwie odpornym na atak komputerów kwantowych (Post-Quantum Cryptography). Projekty komercyjne, takie jak Quantum Blockchains, czerpią z silnego dorobku akademickiego Uniwersytetu Warszawskiego, Jagiellońskiego czy Krajowego Centrum Informatyki Kwantowej w Gdańsku.
- Infrastruktura i wdrożenia: Praktyczny wymiar komercjalizacji wyznaczają zakupy pełnowymiarowych komputerów kwantowych przez prywatne przedsiębiorstwa (np. Galaxy Systemy Informatyczne we współpracy z IQM) oraz działania Poznańskiego Centrum Superkomputerowo-Sieciowego (PCSS), integrującego węzły kwantowe w ramach europejskiej sieci EuroHPC.
Rozwój infrastruktury wspierają również inicjatywy branżowe, takie jak Polskie Stowarzyszenie Technologii Kwantowych (Cluster Quantum), łączące środowiska naukowe z sektorem bankowym i telekomunikacyjnym.
Przejście od prac badawczo-rozwojowych do pierwszych wdrożeń komercyjnych stwarza nowe możliwości dla inwestorów poszukujących ekspozycji na rynek DeepTech. W dalszej części artykułu analizujemy, jak skonstruowany jest polski rynek kwantowy, czym różni się inwestowanie w publiczne spółki giełdowe od wczesnego etapu venture capital oraz jak ocenić profil ryzyka poszczególnych podmiotów.
Inwestowanie w polski sektor Quantum DeepTech zależy od dojrzałości technologicznej spółek oraz dostępnych kanałów kapitałowych. Sposoby zaangażowania inwestycyjnego w poszczególne podmioty z tego rynku dzielą się na kilka ścieżek:
1. Spółki publiczne (Giełda Papierów Wartościowych w Warszawie)
Najprostszą i najbardziej płynną formą inwestycji jest zakup akcji spółek giełdowych posiadających dowolny rachunek maklerski w Polsce lub u brokerów międzynarodowych:
- Spółki z Rynku Głównego GPW:
- Creotech Instruments (GPW: CRI): Dostępna bezpośrednio na giełdzie. Inwestorzy zyskują ekspozycję zarówno na segment systemów satelitarnych, jak i elektronikę sterującą dla komputerów kwantowych (Creotech Quantum).
- VIGO Photonics (GPW: VGO): Spółka o ugruntowanej pozycji rynkowej, dostarczająca detektory podczerwieni m.in. dla optyki kwantowej.
- QNA Technology (GPW: QNA): Notowana po przeniesieniu z rynku NewConnect na Rynek Główny spółka rozwijająca syntezę kropek kwantowych.
- Sygnis S.A. (GPW: SYG) / Noctiluca S.A. (GPW: NCL): Inne spółki DeepTech z ekspozycją na zaawansowane materiały i aparaturę badawczą.
2. Inwestycje w startupy na rynku prywatnym (Venture Capital & Business Angels)
Większość spółek software’owych oraz z obszaru cyberbezpieczeństwa kwantowego (np. BEIT, finQbit, Quantum Blockchains) działa jako podmioty prywatne:
- Fundusze VC: Wejście w polski ekosystem kwantowy odbywa się często poprzez fundusze Venture Capital wyspecjalizowane w technologiach DeepTech (np. fundusze inwestujące ze wsparciem PFR Ventures lub programów NCBR).
- Aniołowie Biznesu (Anioły Biznesu / Sieci Anielskie): Wczesne rundy finansowania (Pre-seed / Seed) dla spin-offów akademickich i startupów kwantowych często otwierają się na inwestorów indywidualnych działających w ramach sieci anielskich (np. Cobin Angels, Smok Ventures, Experior Venture Partners).
- Rundy prywatne i emisje pre-IPO: Młode spółki kwantowe w fazie ekspansji regularnie organizują rundy prywatne (Private Placement) przed planowanym wdrożeniem na rynek giełdowy.
3. Komercjalizacja i udział w Spin-offach Akademickich
Ośrodki naukowe (Uniwersytet Warszawski, Uniwersytet Jagielloński, Uniwersytet Gdański) powołują spółki celowe (np. UWRC sp. z o.o. czy InnoJAG), które komercjalizują własność intelektualną:
- Spółki celowe uczelni: Prowadzą sprzedaż udziałów w powstałych spin-offach tworzących systemy QKD lub komercyjne generatory liczb losowych (QRNG).
- Inwestycje strategiczne / Partnerstwa B+R: Inwestorzy branżowi oraz podmioty z sektora finansowego, telekomunikacyjnego czy energetycznego wykazują aktywność poprzez finansowanie dedykowanych projektów B+R w zamian za udziały w technologii lub pierwszeństwo wdrożeniowe.
Podsumowanie profili ryzyka
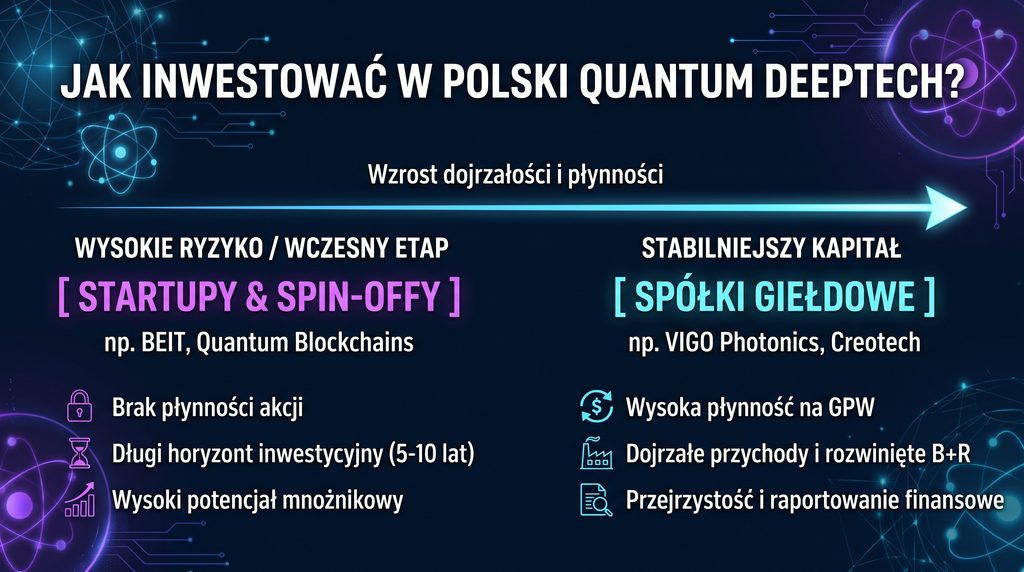
Inwestycje w obszarze Quantum DeepTech wymagają długiego horyzontu czasowego (często 5–8 lat) ze względu na czas potrzebny do pełnej komercjalizacji technologii kwantowych.