
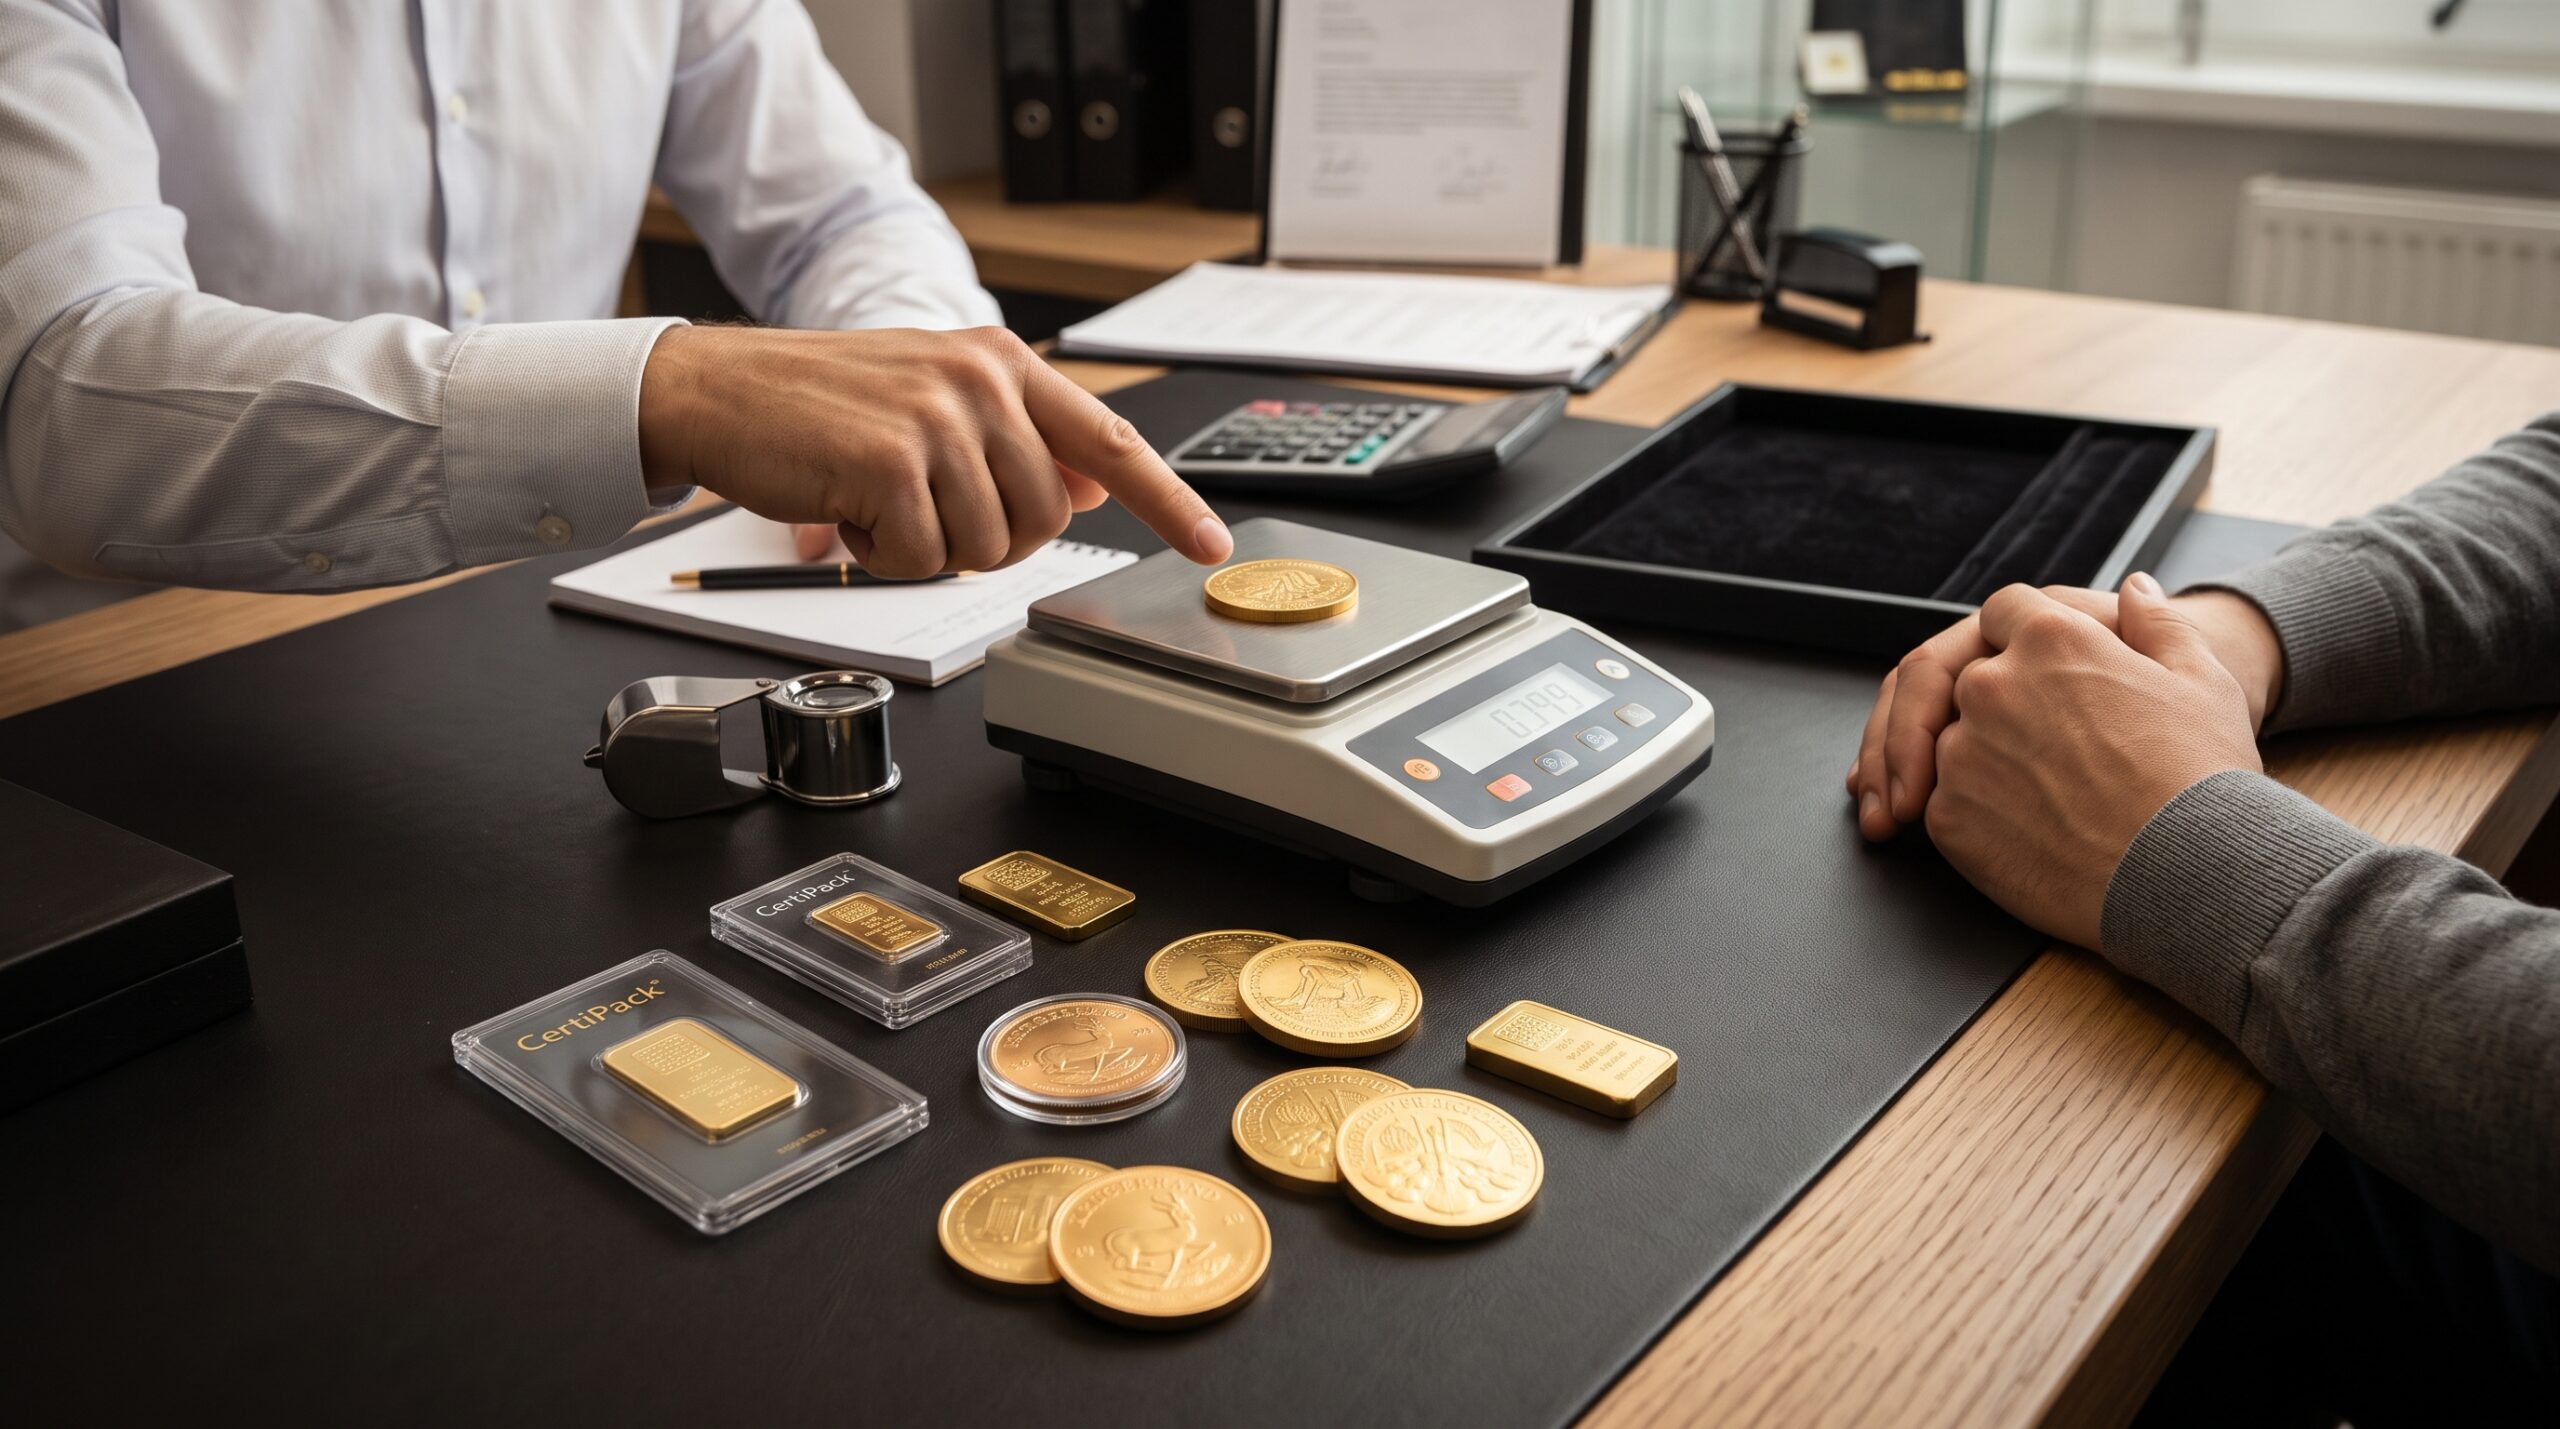
Kupno złotej monety lub sztabki często przypomina emocjonujący moment składania depozytu w bezpiecznym miejscu. Wybieramy sprawdzonego dostawcę, analizujemy gramaturę, podziwiamy precyzję wykonania i wreszcie chowamy kruszec do domowego sejfu lub skrytki bankowej. Prawdziwy sprawdzian dla naszej inwestycji nadchodzi jednak w momencie, gdy postanawiamy przekuć to fizyczne aktywo z powrotem na płynną gotówkę.
Wielu inwestorów zaskakuje fakt, że sprzedaż kruszcu wymaga równie dużej uwagi, co jego zakup. Cena podawana na rynkowych wykresach to tzw. cena spot – wycena hurtowa, do której rynek detaliczny dodaje własne narzuty i marże. Różnica między ceną, za jaką dealer złoto sprzedaje, a ceną, po której je odkupuje (tzw. spread), bezpośrednio wpływa na Twój ostateczny zysk. Dowiedz się, gdzie i jak sprzedać złoto inwestycyjne, aby nie stracić wypracowanego kapitału i przeprowadzić całą transakcję bezpiecznie.
Dealer metali szlachetnych – profesjonalizm i płynność
Dla większości posiadaczy fizycznego kruszcu profesjonalny dealer metali szlachetnych jest pierwszym i najbardziej naturalnym wyborem. To podmioty, które zajmują się obrotem złotem na co dzień i posiadają odpowiednie zaplecze techniczne do weryfikacji autentyczności.
Główną zaletą współpracy z uznanym dealerem jest wysoki poziom bezpieczeństwa oraz przewidywalność. Transakcja odbywa się w bezpiecznych warunkach – w stacjonarnym oddziale firmy lub za pośrednictwem ubezpieczonej przesyłki kurierskiej. Ekspert na miejscu sprawdza wagę, wymiary oraz strukturę fizyczną monety lub sztabki (często wykorzystując spektrometry XRF czy wagę magnetyczną), po czym przedstawia wycenę.
Warto pamiętać, że dealerzy oferują najbardziej atrakcyjne stawki odkupu dla produktów popularnych i standaryzowanych. Jeśli posiadasz monety bulionowe z tzw. Wielkiej Szóstki (np. Wiedeńscy Filharmonicy, Krugerrand, Kanadyjski Liść Klonowy) lub sztabki z akredytacją LBMA (London Bullion Market Association), cena odkupu będzie bardzo bliska aktualnej cenie rynkowej.
Słabszą stroną tego rozwiązania bywa sztywność cenowa. Dealer musząc utrzymać punkty stacjonarne, zapłacić pracownikom i pokryć koszty ubezpieczenia, zawsze uwzględni w cenie swoją marżę odkupu. Pieniądze otrzymujesz jednak zazwyczaj od ręki lub w ciągu 24–48 godzin na konto bankowe.
Lombardy i lokalne skupy złota – wygoda kosztuje
Lokalny skup złota lub lombard to opcja, która kusi przede wszystkim dostępnością. Punkty tego typu można znaleźć niemal w każdym mieście, a transakcja trwa zaledwie kilkanaście minut. Czy jednak warto tam zanieść złoto inwestycyjne?
Z punktu widzenia ekonomii inwestor powinien traktować skupy i lombardy jako rozwiązanie ostateczne. Miejsca te rzadko specjalizują się w złocie lokacyjnym o wysokiej próbie (999,9). Ich głównym źródłem dochodu jest obrót złomem złotniczym, biżuterią oraz używaną elektroniką. W efekcie wycena przeprowadmana w takim punkcie bardzo często opiera się wyłącznie na samej wadze czystego kruszcu, z pominięciem wartości numizmatycznej czy faktu, że moneta posiada status prawnego środka płatniczego.
Proponowane przez skupy ceny potrafią być o 10%, a czasami nawet 20% niższe niż aktualne stawki rynkowe u wyspecjalizowanych dealerów. Dodatkowo metody weryfikacji w nieprofesjonalnych punktach bywają inwazyjne – pracownik może chcieć wykonać zarysowanie na kamieniu probierczym lub użyć kwasu, co nieodwracalnie uszkadza stan zachowania monety lub niszczy opakowanie typu CertiPack.
Sprzedaż prywatna – wyższa cena za cenę ryzyka
Sprzedaż złota na własną rękę – czy to znajomym, czy poprzez portale ogłoszeniowe i grupy inwestycyjne – pozwala pominąć pośredników. W teorii brzmi to idealnie: sprzedający może uzyskać cenę wyższą niż w skupie, a kupujący zapłacić mniej niż w stacjonarnym sklepie.
W praktyce rynek prywatny niesie ze sobą istotne wyzwania, z których najważniejszym jest kwestia zaufania i bezpieczeństwa. Złoto jest towarem o wysokiej wartości i małych gabarytach, co od zawsze przyciągało oszustów.
Decydując się na sprzedaż prywatną, musisz liczyć się z ryzykiem:
- Otrzymania fałszywych banknotów lub sfałszowanego potwierdzenia przelewu.
- Kradzieży podczas bezpośredniego spotkania w nieustalonym wcześniej miejscu.
- Niechęcią kupujących, którzy nie mając specjalistycznych narzędzi, będą obawiali się, że oferowane przez Ciebie złoto jest podróbką (np. wolframem pokrytym cienką warstwą złota).
Sprzedaż prywatna sprawdza się najlepiej wtedy, gdy transakcja odbywa się w kręgu zaufanych znajomych lub gdy obie strony zgadzają się na weryfikację autentyczności u niezależnego eksperta przed przekazaniem gotówki.
Co wpływa na wycenę złota inwestycyjnego?
Wartość Twojej sztabki lub monety w momencie sprzedaży zależy od kilku kluczowych czynników, które warto znać przed przystąpieniem do negocjacji.
- Stan zachowania i opakowanie (CertiPack) – w przypadku sztabek oraz niektórych monet opakowanie próżniowe z certyfikatem pełni funkcję gwaranta autentyczności. Uszkodzony, otwarty lub zarysowany CertiPack obniża wartość rynkową produktu, ponieważ nabywca będzie musiał przeprowadzić pełne badanie kruszcu lub wymienić opakowanie.
- Płynność i rozpoznawalność waloru – klasyczne monety bulionowe (np. Australijski Kangur, Amerykański Orzeł) i sztabki uznanych mennic (np. Umicore, Valcambi, Heraeus, Mennica Polska) sprzedasz znacznie szybciej i po lepszej cenie niż niszowe monety kolekcjonerskie czy sztabki od nieznanych producentów.
- Masa jednostkowa – zasada skali działa w obie strony. Większe walory, np. sztabki 100 g czy 1 kg, mają relatywnie niższą marżę przy zakupie, ale ich sprzedaż wymaga kupca z większym kapitałem. Najwyższą płynnością na rynku wtórnym cieszą się walory o wadze 1 uncji trojańskiej (ok. 31,1 grama).
Podatki przy sprzedaży złota w Polsce
Jedną z największych zalet fizycznego złota inwestycyjnego w Polsce są preferencyjne zasady opodatkowania. Zgodnie z ustawą o podatku od towarów i usług (VAT), złoto inwestycyjne jest zwolnione z tego podatku.
Kwestia podatku dochodowego (PIT) zależy natomiast bezpośrednio od czasu, jaki upłynął od momentu zakupu:
- Jeżeli sprzedajesz złoto po upływie 6 miesięcy, licząc od końca miesiąca, w którym nastąpiło jego nabycie – transakcja jest całkowicie zwolniona z podatku dochodowego od osób fizycznych. Nie musisz zgłaszać jej w rocznym zeznaniu PIT ani płacić podatku od zysków kapitałowych (tzw. podatku Belki).
- Jeśli sytuacja zmusza Cię do sprzedaży złota przed upływem 6 miesięcy, ewentualny dochód (różnicę między ceną sprzedaży a ceną zakupu) należy wykazać w rocznej deklaracji PIT i opodatkować według skali podatkowej.
Warto zachować dowód zakupu (paragon lub fakturę) – przy ewentualnej kontroli skarbowej pozwala on jednoznacznie potwierdzić datę nabycia oraz koszt uzyskania przychodu.
Jak przygotować się do transakcji, aby nie stracić?
Przed wyjściem z domu lub wystawieniem ogłoszenia wykonaj kilka prostych kroków, które zabezpieczą Twój interes.
Przede wszystkim sprawdź aktualną cenę spot giełdowego złota oraz przeanalizuj cenniki odkupu u 2–3 dużych, renomowanych dealerów. Zyskasz w ten sposób realny punkt odniesienia i nie dasz się zaskoczyć rażąco zaniżoną ofertą.
Nigdy nie czyść monet ani sztabek na własną rękę. Złoto jest miękkim metalem, a użycie domowych detergentów, szmatek czy szczoteczek może zostawić mikroskopijne zarysowania. W świecie metali szlachetnych naturalna patyna lub brak ingerencji w powłokę są cenione wyżej niż sztuczny, odnowiony połysk.
Jeżeli wybierasz sprzedaż prywatną, ustal miejsce spotkania w bezpiecznym punkcie – np. w oddziale banku, w którym możesz od razu wpłacić gotówkę na konto i sprawdzić jej autentyczność, lub w lokalu wyposażonym w monitoring.
Proces sprzedaży złota inwestycyjnego nie musi być skomplikowany ani stresujący. Zrozumienie mechanizmów rynkowych, zachowanie spokoju oraz wybór rzetelnego partnera transakcyjnego pozwalają spieniężyć lokatę szybko, dyskretnie i przede wszystkim z zachowaniem należnego zysku.


