Smartfon w kieszeni, hybrydowy samochód na parkingu, panele słoneczne na dachu i zaawansowana aparatura medyczna w szpitalach. Wszystkie te nowoczesne technologie mają wspólny mianownik, bez którego ich produkcja zatrzymałaby się z dnia na dzień. Tym mianownikiem są metale ziem rzadkich – grupa siedemnastu pierwiastków chemicznych, które mimo swojej nazwy wcale nie zaliczają się do rzadkich geologicznie, ale niezwykle rzadko występują w złożach na tyle skoncentrowanych, by ich wydobycie było opłacalne.
Dla inwestorów szukających ekspozycji na surowce przyszłości brzmi to jak idealny scenariusz. Rynek energii odnawialnej i elektromobilności rośnie, a zapotrzebowanie na neodym, dysproz czy lit rośnie wraz z nim. Schody zaczynają się w momencie, gdy zadajemy sobie proste pytanie: jak właściwie ugryźć ten temat od strony portfela inwestycyjnego? Odpowiedź wcale nie jest oczywista, ponieważ metale ziem rzadkich to nie złoto czy ropa naftowa, które można bez trudu kupić w fizycznej postaci i schować do sejfu.
Dlaczego nie da się kupić metali ziem rzadkich do szuflady?
Gdy inwestor myśli o surowcach, najczęściej wyobraża sobie sztabki złota, srebrne monety albo przynajmniej baryłki ropy. W przypadku metali ziem rzadkich ta droga jest jednak całkowicie zamknięta. Neodym, prazeodym czy itr nie posiadają ustandaryzowanego rynku detalicznego, na którym prywatna osoba mogłaby nabyć czysty surowiec w fizycznej formie.
Wynika to ze specyfiki samych pierwiastków. Metale ziem rzadkich w czystej postaci są niezwykle trudne w przechowaniu – wiele z nich silnie reaguje z tlenem, ulega korozji w kontakcie z powietrzem, a niektóre wykazują słabą radioaktywność lub są toksyczne. Co więcej, nie handluje się nimi na tradycyjnych giełdach towarowych w formie kontraktów na fizyczną dostawę, tak jak miedzią czy aluminium. Transakcje odbywają się głównie na rynku pozagiełdowym (OTC), bezpośrednio między kopalniami a przemysłem przetwórczym, na podstawie długoterminowych kontraktów.
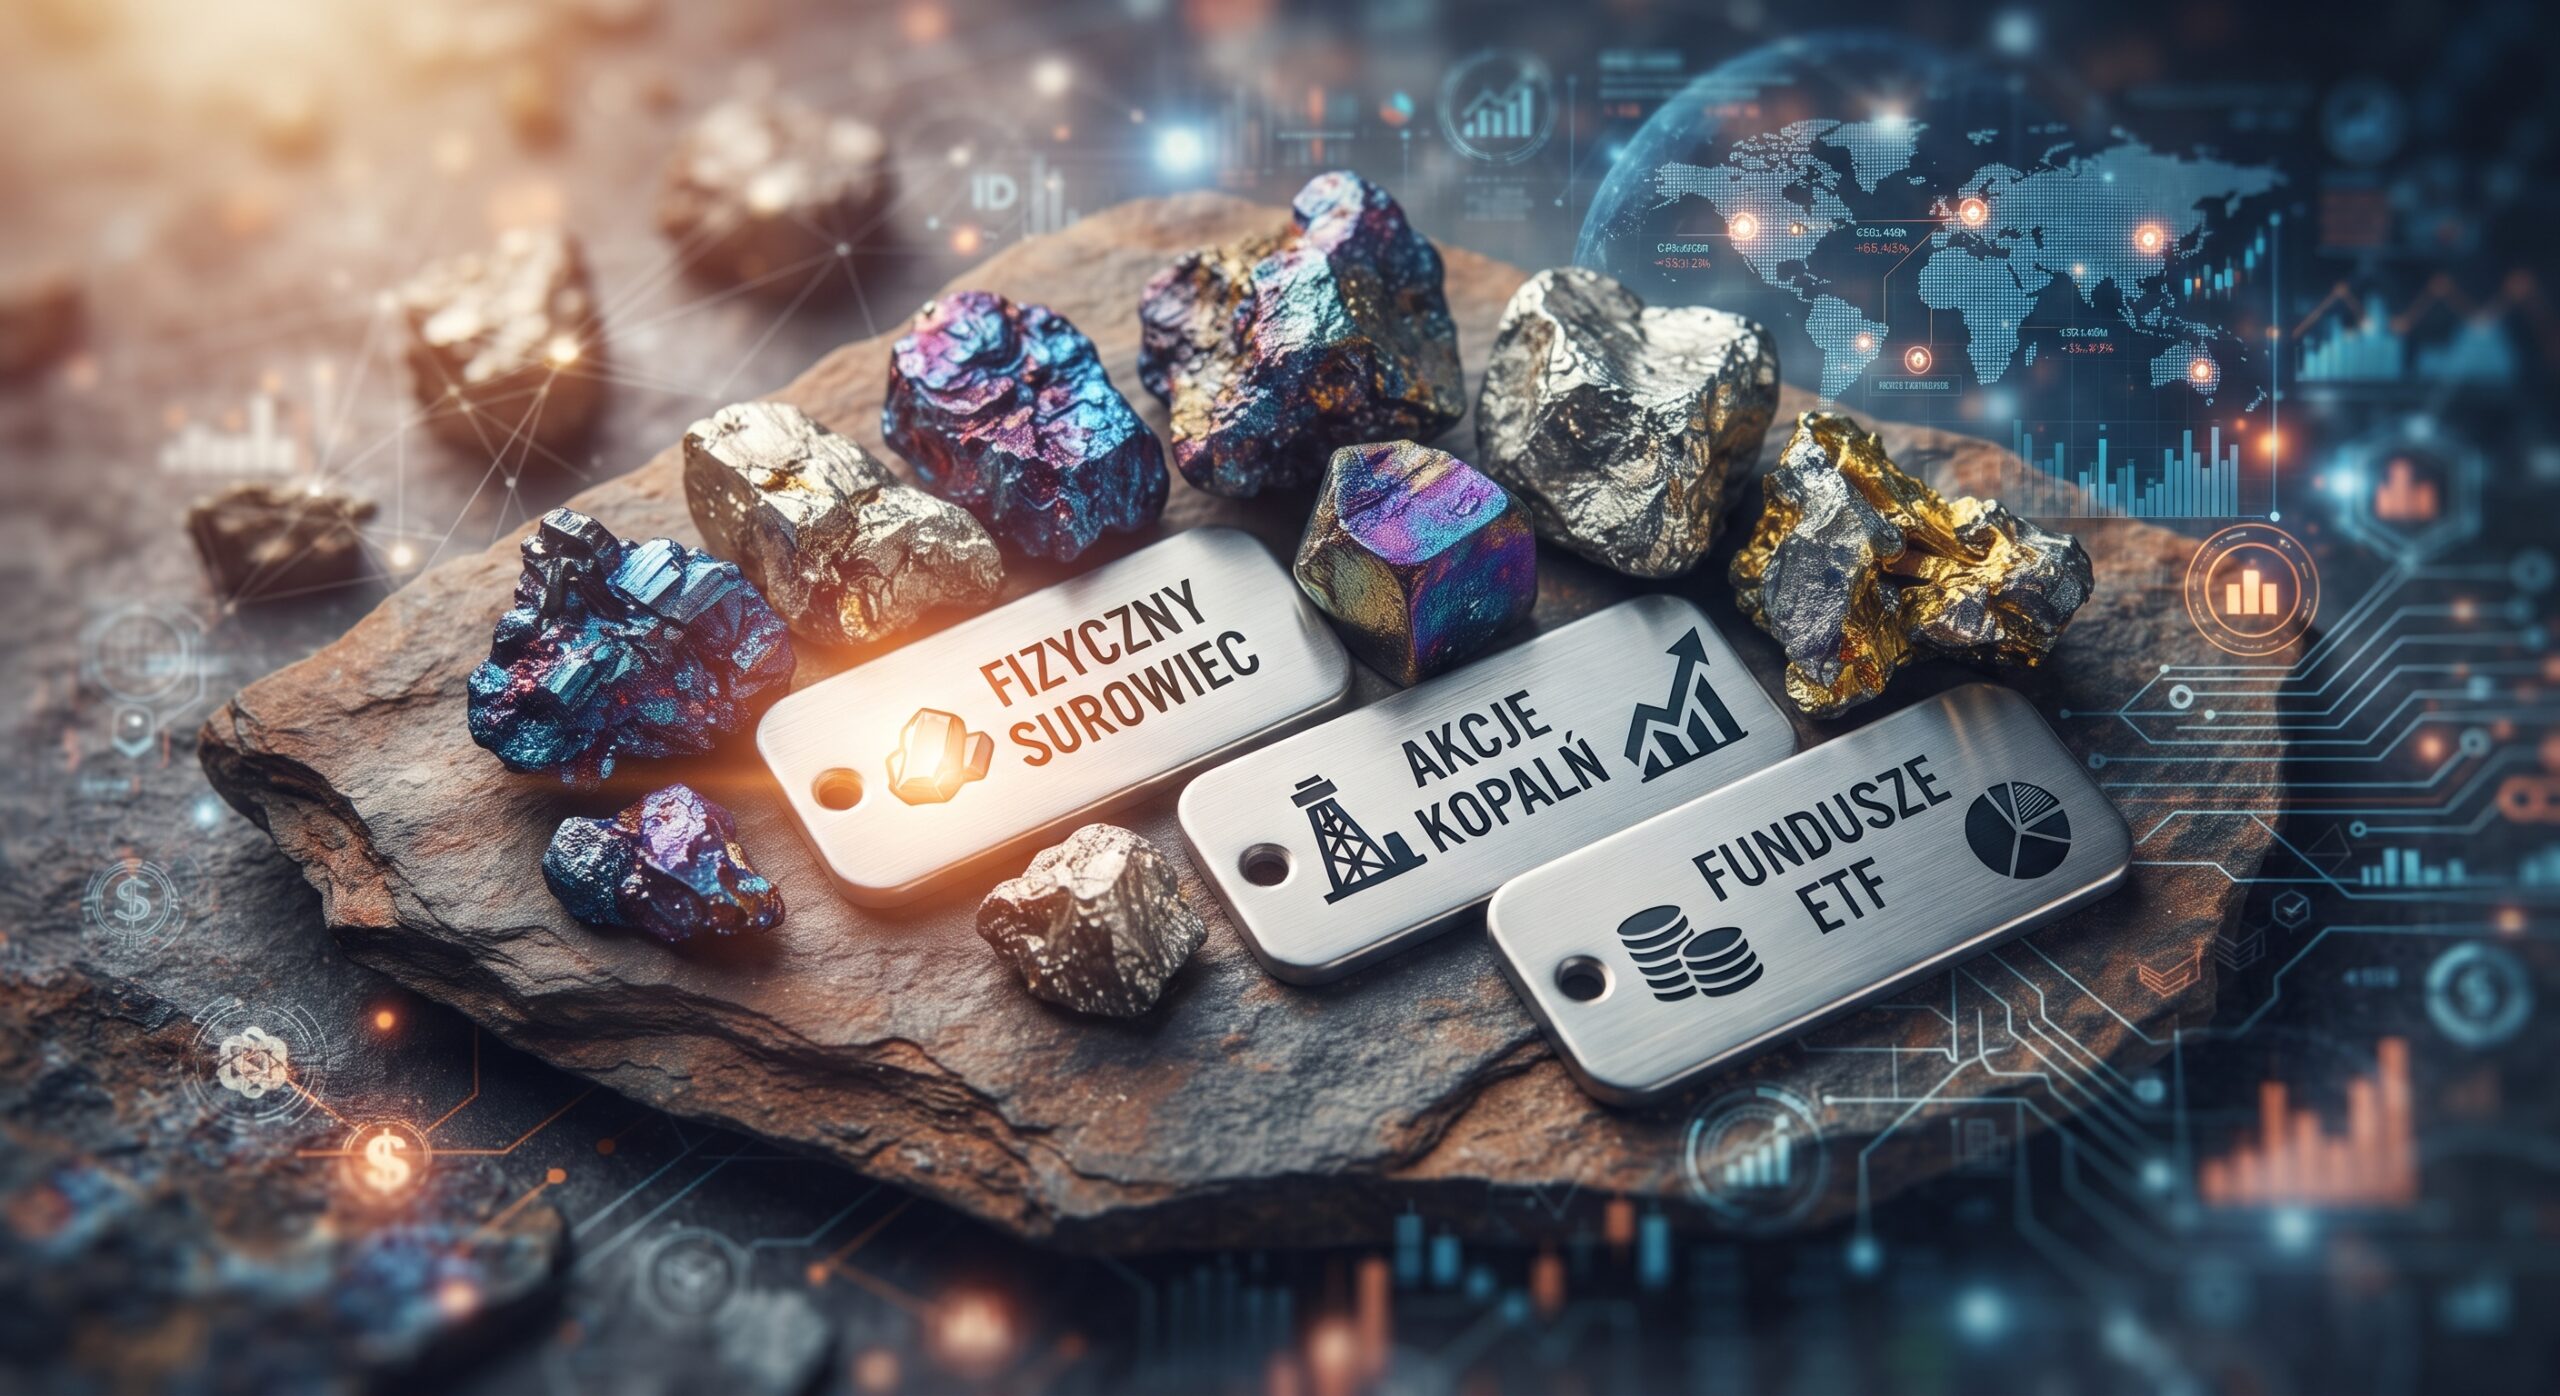
Skoro fizyczne składowanie w domowym zaciszu odpada, inwestorzy muszą szukać innych ścieżek. Do dyspozycji pozostają dwa główne filary: zakup akcji spółek wydobywczych i przetwórczych oraz inwestycja za pośrednictwem wyspecjalizowanych funduszy ETF. Każda z tych ścieżek niesie jednak ze sobą zupełnie inne ryzyka.
Akcje spółek wydobywczych: wysoka dźwignia czy mina pułapka?
Najbardziej intuicyjnym krokiem dla wielu osób jest zakup akcji firm, które zajmują się poszukiwaniem, wydobyciem lub rafinacją metali ziem rzadkich. Logika wydaje się prosta: rośnie zapotrzebowanie na surowiec, rosną przychody kopalni, rośnie kurs akcji. W praktyce rynkowej rzadko kiedy przebiega to tak liniowo.
Inwestowanie w pojedyncze spółki górnicze przypomina stąpanie po cienkim lodzie. Przede wszystkim rynek ten jest zdominowany przez Chiny, które kontrolują zarówno wydobycie, jak i – co ważniejsze – zaawansowane procesy rafinacji. Spółki spoza Państwa Środka, próbujące budować niezależne łańcuchy dostaw w Ameryce Północnej, Europie czy Australii, zmagają się z gigantycznymi wyzwaniami.
Koszty kapitału i pułapka fazy projektowej
Większość firm z tego sektora poza absolutnym gigantem, jakim jest amerykański MP Materials czy australijski Lynas Rare Earths, to spółki na etapie poszukiwań lub budowy infrastruktury. Oznacza to lata generowania strat, konieczność emisji nowych akcji (co rozwodni kapitał obecnych akcjonariuszy) oraz ogromne zapotrzebowanie na kapitał. Uzyskanie pozwoleń środowiskowych na wydobycie i przeróbkę rud zawierających pierwiastki ziem rzadkich ciągnie się latami, a opóźnienia budżetowe są w tej branży standardem.
Czym różni się biznes kopalniany od samego surowca?
Kluczowym błędem początkujących inwestorów jest stawianie znaku równości między ceną danego metalu a kondycją finansową kopalni. Kupując akcje spółki wydobywczej, nie kupujesz surowca – kupujesz biznes ze wszystkimi jego obciążeniami.
- Spółka może zmagać się ze strajkami, awarią zakładu przetwórczego, nagłym zaostrzeniem norm ekologicznych w danym kraju albo po prostu ze złym zarządzaniem.
- Nawet jeśli cena neodymu na rynkach światowych gwałtownie wzrośnie, źle zarządzana kopalnia o wysokich kosztach operacyjnych nadal może przynosić stratę.
Fundusze ETF i koszyki akcji jako alternatywa dla selekcji
Dla inwestorów, którzy chcą uniknąć ryzyka związanego z bankructwem pojedynczej spółki poszukiwawczej, naturalnym wyborem stają się fundusze inwestycyjne oraz fundusze ETF (Exchange Traded Funds). Zamiast stawiać wszystko na jedną kartę, kupujesz mały wycinek całego sektora – od firm górniczych, przez przetwórców, aż po przedsiębiorstwa zajmujące się recyklingem zaawansowanych technologicznie odpadów.
Rozwiązanie to drastycznie ogranicza ryzyko specyficzne. Jeśli jedna z firm w portfelu funduszu potknie się na procedurach środowiskowych, jej spadek zostanie zamortyzowany przez zyski innych podmiotów.
Warto jednak pamiętać o specyfice funduszy operujących w tej niszy. Podaż globalnych ETF-ów skupionych wyłącznie na metalach ziem rzadkich jest dość ograniczona. Często wchodzą one w skład szerszych funduszy surowcowych, technologicznych lub transformacji energetycznej (Clean Energy). Oznacza to, że kupując taki produkt, kupujesz również ekspozycję na lit, kobalt, miedź czy nikiel, a udział samych pierwiastków ziem rzadkich w całym portfelu może być mniejszy, niż sugerowałaby to nazwa funduszu.
Główne pułapki: koncentracja podaży i zmienność cen
Zanim ulokujesz kapitał w akcjach lub funduszach związanych z tym sektorem, musisz spojrzeć w oczy trzem potężnym wyzwaniom, które definiują ten rynek.
1. Monopol i geopolitika
Rynek metali ziem rzadkich to książkowy przykład rynku o skrajnej koncentracji podaży. Chiny przez dekady budowały pozycję hegemona, subsydiując branżę i przejmując kontrolę nie tylko nad złożami, ale przede wszystkim nad technologią separacji chemicznej, która jest najbardziej skomplikowanym elementem całego łańcucha. Oznacza to, że każda napięta sytuacja geopolityczna, ograniczenia eksportowe czy decyzje rządowe w Pekinie potrafią w ciągu jednego dnia wywołać trzęsienie ziemi na wycenach spółek wydobywczych na całym świecie.
2. Ekstremalna zmienność cenowa
Ceny poszczególnych pierwiastków potrafią drastycznie falować. Gdy w mediach pojawia się panika o braku surowców do produkcji turbin wiatrowych, ceny szybują w kosztem. Gdy gospodarka zwalnia lub przemysł znajduje tańsze substytuty (np. silniki elektryczne niemające w składzie ciężkich metali ziem rzadkich), popyt zamiera, a ceny nurkują. Spółki wydobywcze boleśnie odczuwają te wahania, co bezpośrednio przekłada się na huśtawki nastrojów na giełdzie.
3. Technologiczna substytucja
Przemysł nie lubi uzależnienia od surowców, których dostawy są niepewne lub drogich w pozyskaniu. Inżynierowie nieustannie pracują nad technologiami pozwalającymi ograniczyć zużycie drogich pierwiastków w bateriach i magnesach trwałych. Sukces takich laboratoriów może z dnia na dzień pogorszyć perspektywy popytowe dla całego sektora górniczego.
Podsumowanie
Inwestowanie w metale ziem rzadkich fascynuje, bo dotyka fundamentów technologicznej transformacji współczesnego świata. Trzeba jednak pamiętać, że brak możliwości zakupu fizycznego surowca całkowicie zmienia reguły gry. Wybierając akcje kopalń lub fundusze ETF, stawiasz nie na sam metal leżący w ziemi, lecz na sprawczość zarządów, stabilność geopolityczną oraz zdolność firm do radzenia sobie z gigantycznymi kosztami kapitału.
Traktowanie tego segmentu jako ciekawego, ale wysok ryzykownego uzupełnienia zdywersyfikowanego portfela pozwala podejść do tematu z chłodną głową – bez złudzeń o łatwych zyskach, ale z pełną świadomością mechanizmów rządzących nowoczesnym przemysłem.