
Idziesz do sklepu po codzienne zakupy, płacisz rachunki i masz nieodparte wrażenie, że te same banknoty z miesiąca na miesiąc kupują jakby mniej? Nie jesteś w tym odczuciu odosobniony. Inflacja potrafi powoli i nieubłaganie podgryzać nasze oszczędności. Nic więc dziwnego, że w poszukiwaniu bezpiecznej przystani wzrok większości z nas w końcu kieruje się w stronę błyszczącego, żółtego metalu.
Od wieków powtarza się mit, że złoto to idealna tarcza przed spadkiem wartości pieniądza. Ale czy to prawda w każdym horyzoncie czasowym, czy może jedynie ładna legenda? Przyjrzyjmy się temu bez zbędnego akademickiego nadęcia.
Garnitur w starożytnym Rzymie i dziś: Magia uncji złota
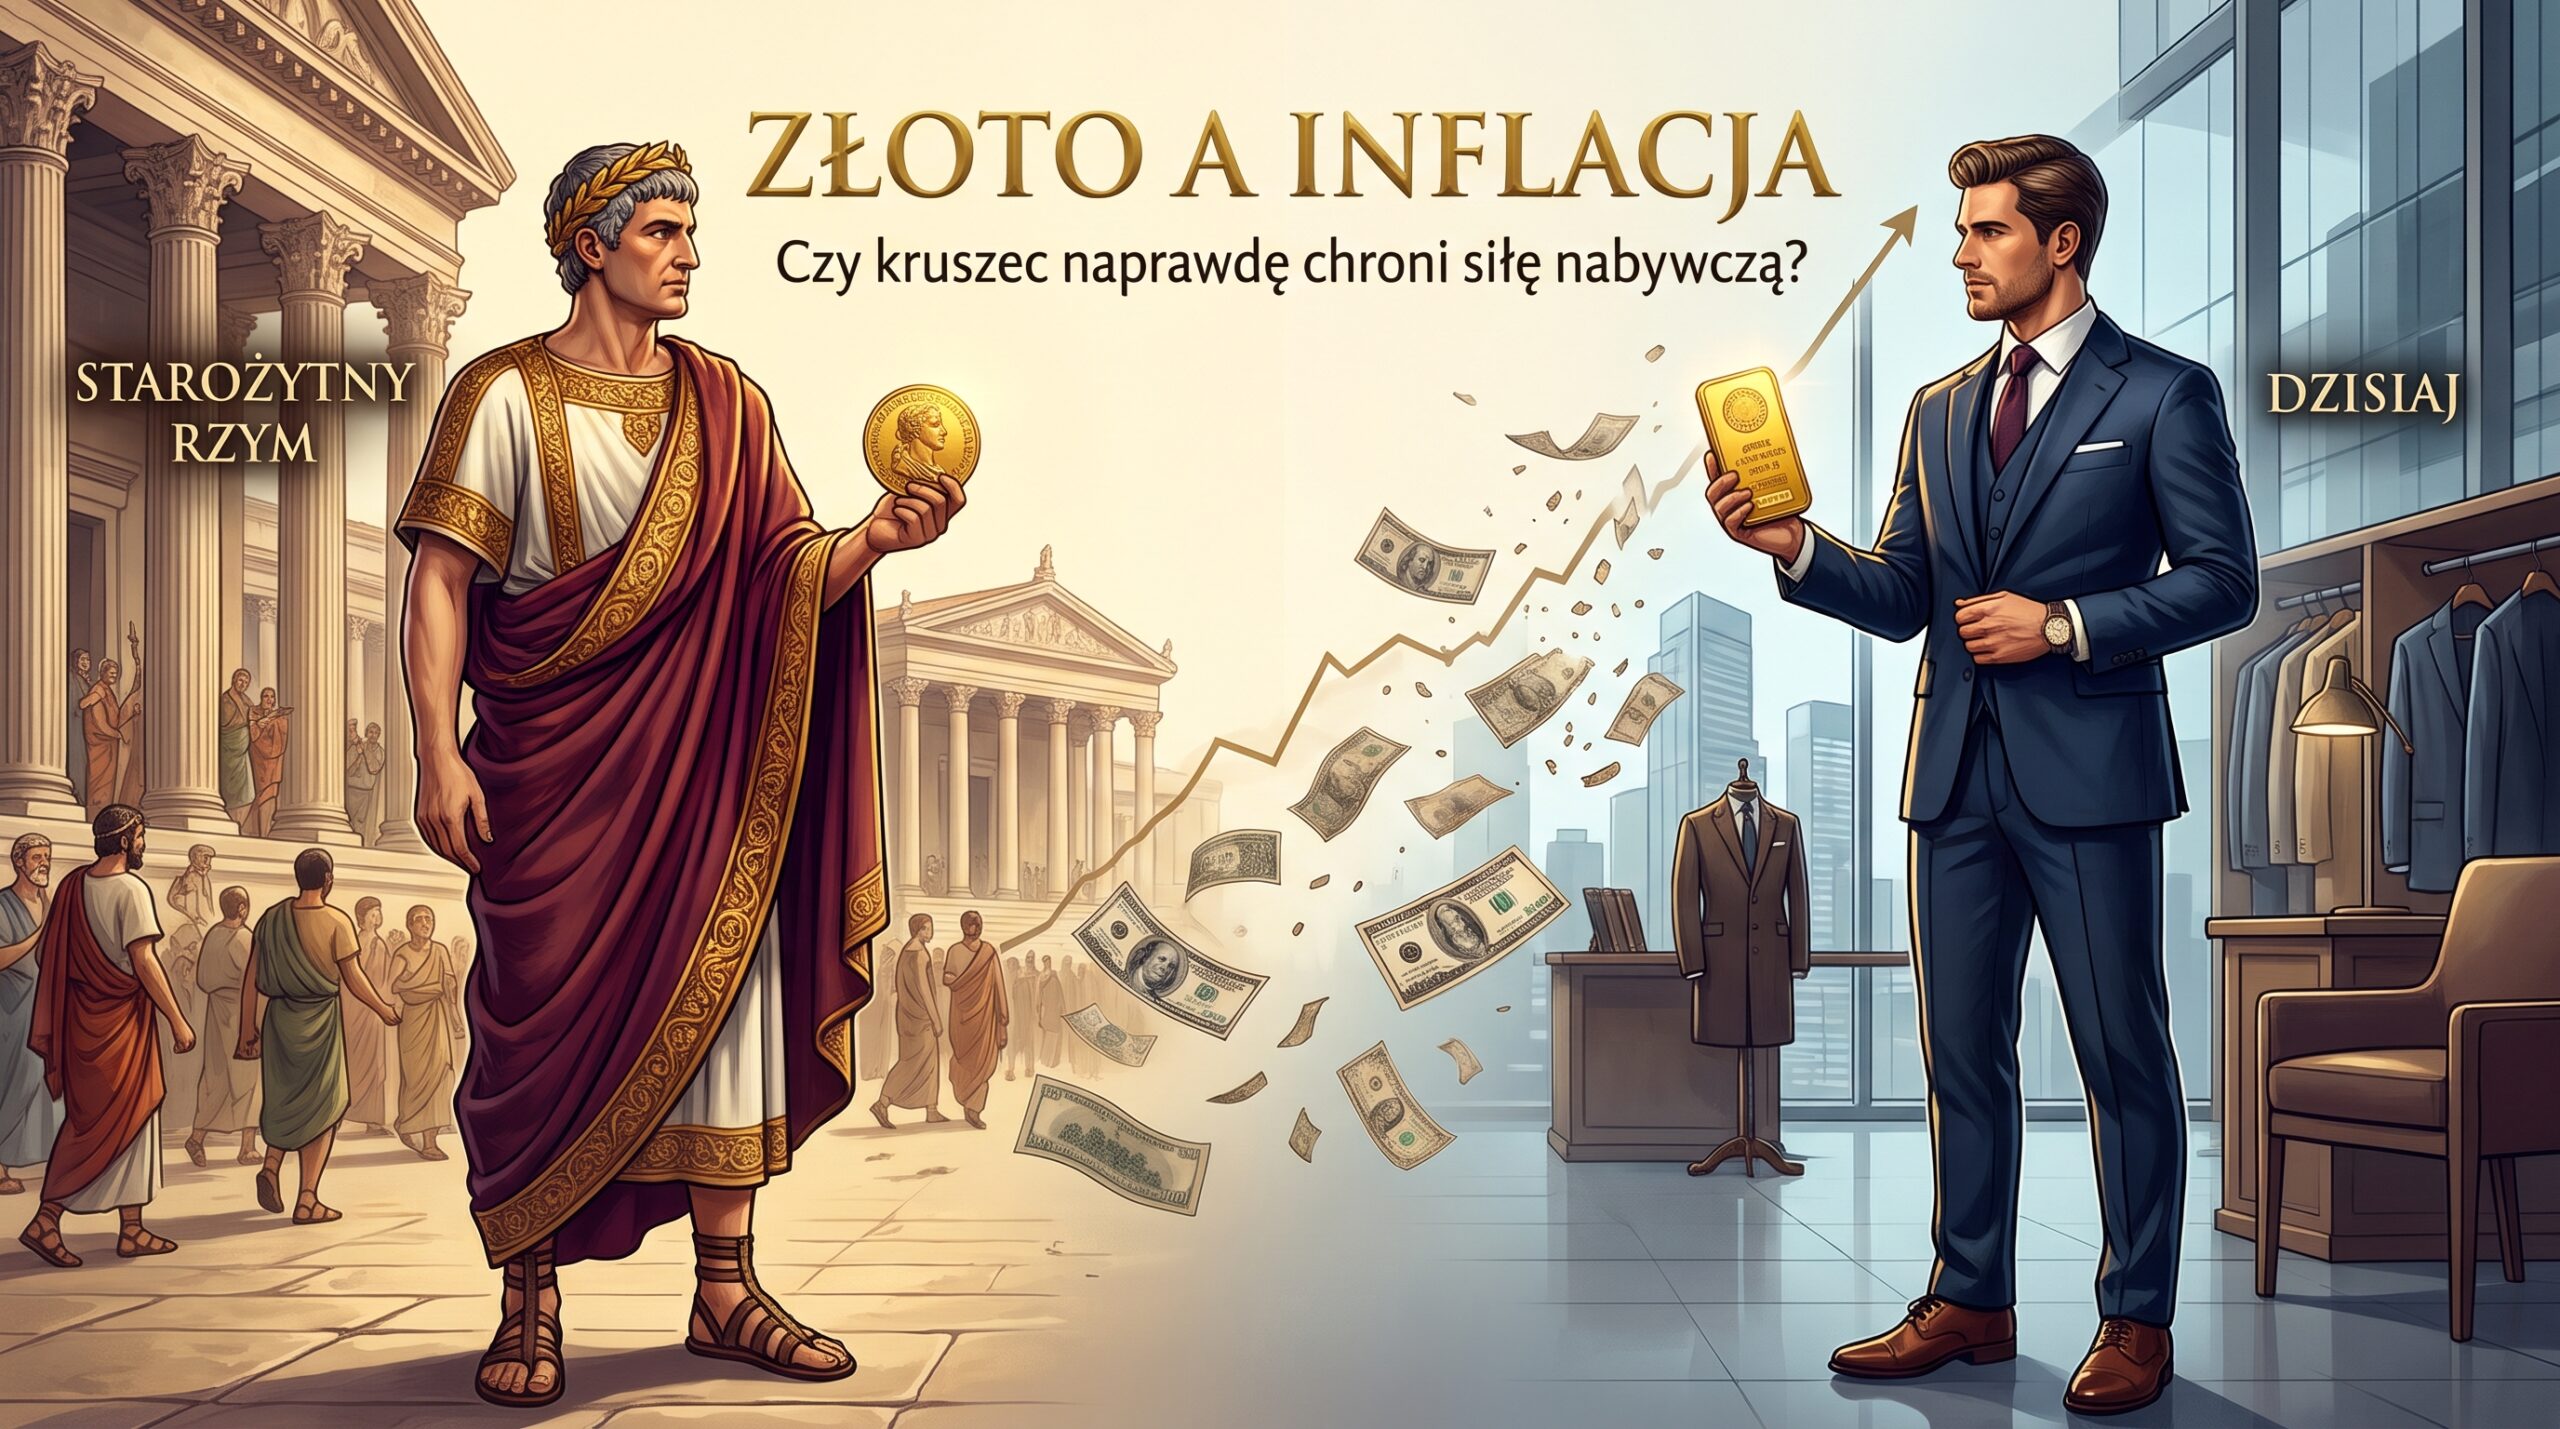
Zacznijmy od słynnego przykładu, który świetnie obrazuje długoterminową siłę złota. Wyobraź sobie zamożnego obywatela w Rzymie za czasów cesarza Augusta. Za jedną uncję złota mógł on kupić elegancką togę, skórzane sandały i pas – słowem: kompletne, wysokiej jakości ubranie godne rzymskiego patrycjusza.
Przeskoczmy teraz o dwa tysiące lat do przodu. Idziesz do współczesnego salonu mody męskiej z jedną uncją złota w kieszeni (lub jej równowartością w gotówce). Co za to kupisz? Dobrej klasy garnitur uszyty na miarę, porządne skórzane buty i skórzany pasek.
Siła nabywcza złota na przestrzeni setek lat pozostała niemal nienaruszona. Papierowe waluty przychodzą i odchodzą, zmieniają się ustroje i cesarstwa, a złoto z niewzruszoną spokojną konsekwencją trzyma swoją realną wartość.
Krótkoterminowy mit: Złoto to nie automatyczny parasol na deszcz
Tutaj jednak dochodzimy do miejsca, w którym wielu inwestorów wpada w pułapkę. Skoro złoto świetnie chroni majątek przez setki lat, to czy uratuje Twoje portfele w przyszłym roku, jeśli inflacja podskoczy o kilkanaście procent?
Odpowiedź brzmi: niekoniecznie. W krótkim horyzoncie – np. roku, dwóch czy nawet pięciu lat – ceną złota rządzą emocje na rynkach, stopy procentowe oraz kursy walut. Bywały w historii okresy, gdy inflacja szalała, a rynkowa cena złota stała w miejscu lub wręcz spadała.
Jeśli traktujesz złoto jak polisę, która natychmiast wyrówna wzrost cen w osiedlowym markecie z miesiąca na miesiąc, możesz się mocno rozczarować. Kruszec nie działa jak aptekarska waga reakcyjna na bieżące odczyty inflacji.
Maraton, a nie sprint: Dlaczego warto patrzeć szerzej?
Prawdziwa siła złota leży w cierpliwości. Gdy spoglądamy na wykresy obejmujące dekady, waluty fiducjarne (czyli te wydawane przez banki centralne) nieuchronnie tracą na wartości z powodu stałego dodruku. Złota natomiast nie da się „dodrukować” jednym kliknięciem myszki w komputerze. Ziemia kryje ograniczone zasoby tego surowca, a jego wydobycie wymaga realnej pracy i energii.
Dlatego złoto doskonale sprawdza się jako kotwica portfela. Nie przynosi odsetek ani dywidend jak akcje czy lokaty, ale zabezpiecza fundamenty Twojego majątku przed wieloletnim i stopniowym rozmywaniem siły nabywczej.
Jak podejść do złota z głową?
Zamiast traktować żółty metal jako narzędzie do szybkiego wzbogacenia się lub błyskawiczną odpowiedź na drożejące zakupy, warto spojrzeć na nie jak na długoterminowy bezpiecznik. Obywatele dawnych epok i współcześni inwestorzy zgadzają się co do jednego: posiadanie fizycznego kruszcu daje rzadko spotykany spokój ducha.
Ostatecznie złoto pozwala przespać spokojnie niejedną rynkową burzę. Traktowane jako długofalowy fundament – a nie krótkoterminowy spekulacyjny zryw – pomaga dbać o to, by owoce Twojej ciężkiej pracy zachowały swoją wartość na całe lata.


