Wyobraź sobie, że prowadzisz tartak. Twoim głównym produktem są deski z dębu i sosny, ale przy okazji, zupełnym przypadkiem, każdego dnia w korze drzew znajdujesz kilka drobnych diamentów. Nie zmienisz przecież całego procesu ścinania lasu i profilu firmy tylko po to, by szukać więcej kamieni szlachetnych. Podobny, choć funkcjonujący na znacznie większą skalę mechanizm, rządzi dziś globalnym rynkiem srebra. Patrzymy na ten kruszec z pożądaniem, używamy go w jubilerstwie, elektronice i panelach słonecznych, ale prawda jest zaskakująca. Większość srebra trafia na rynek po prostu przy okazji.
Geologiczny pasażer na gapę
Kiedy myślimy o wydobyciu metali szlachetnych, przed oczami mamy zazwyczaj kopalnie, w których górnicy z mozołem szukają konkretnej, lśniącej rudy. W przypadku srebra ten obraz mija się z prawdą. Większość tego metalu wcale nie pochodzi z kopalń zbudowanych z myślą o jego wydobyciu.
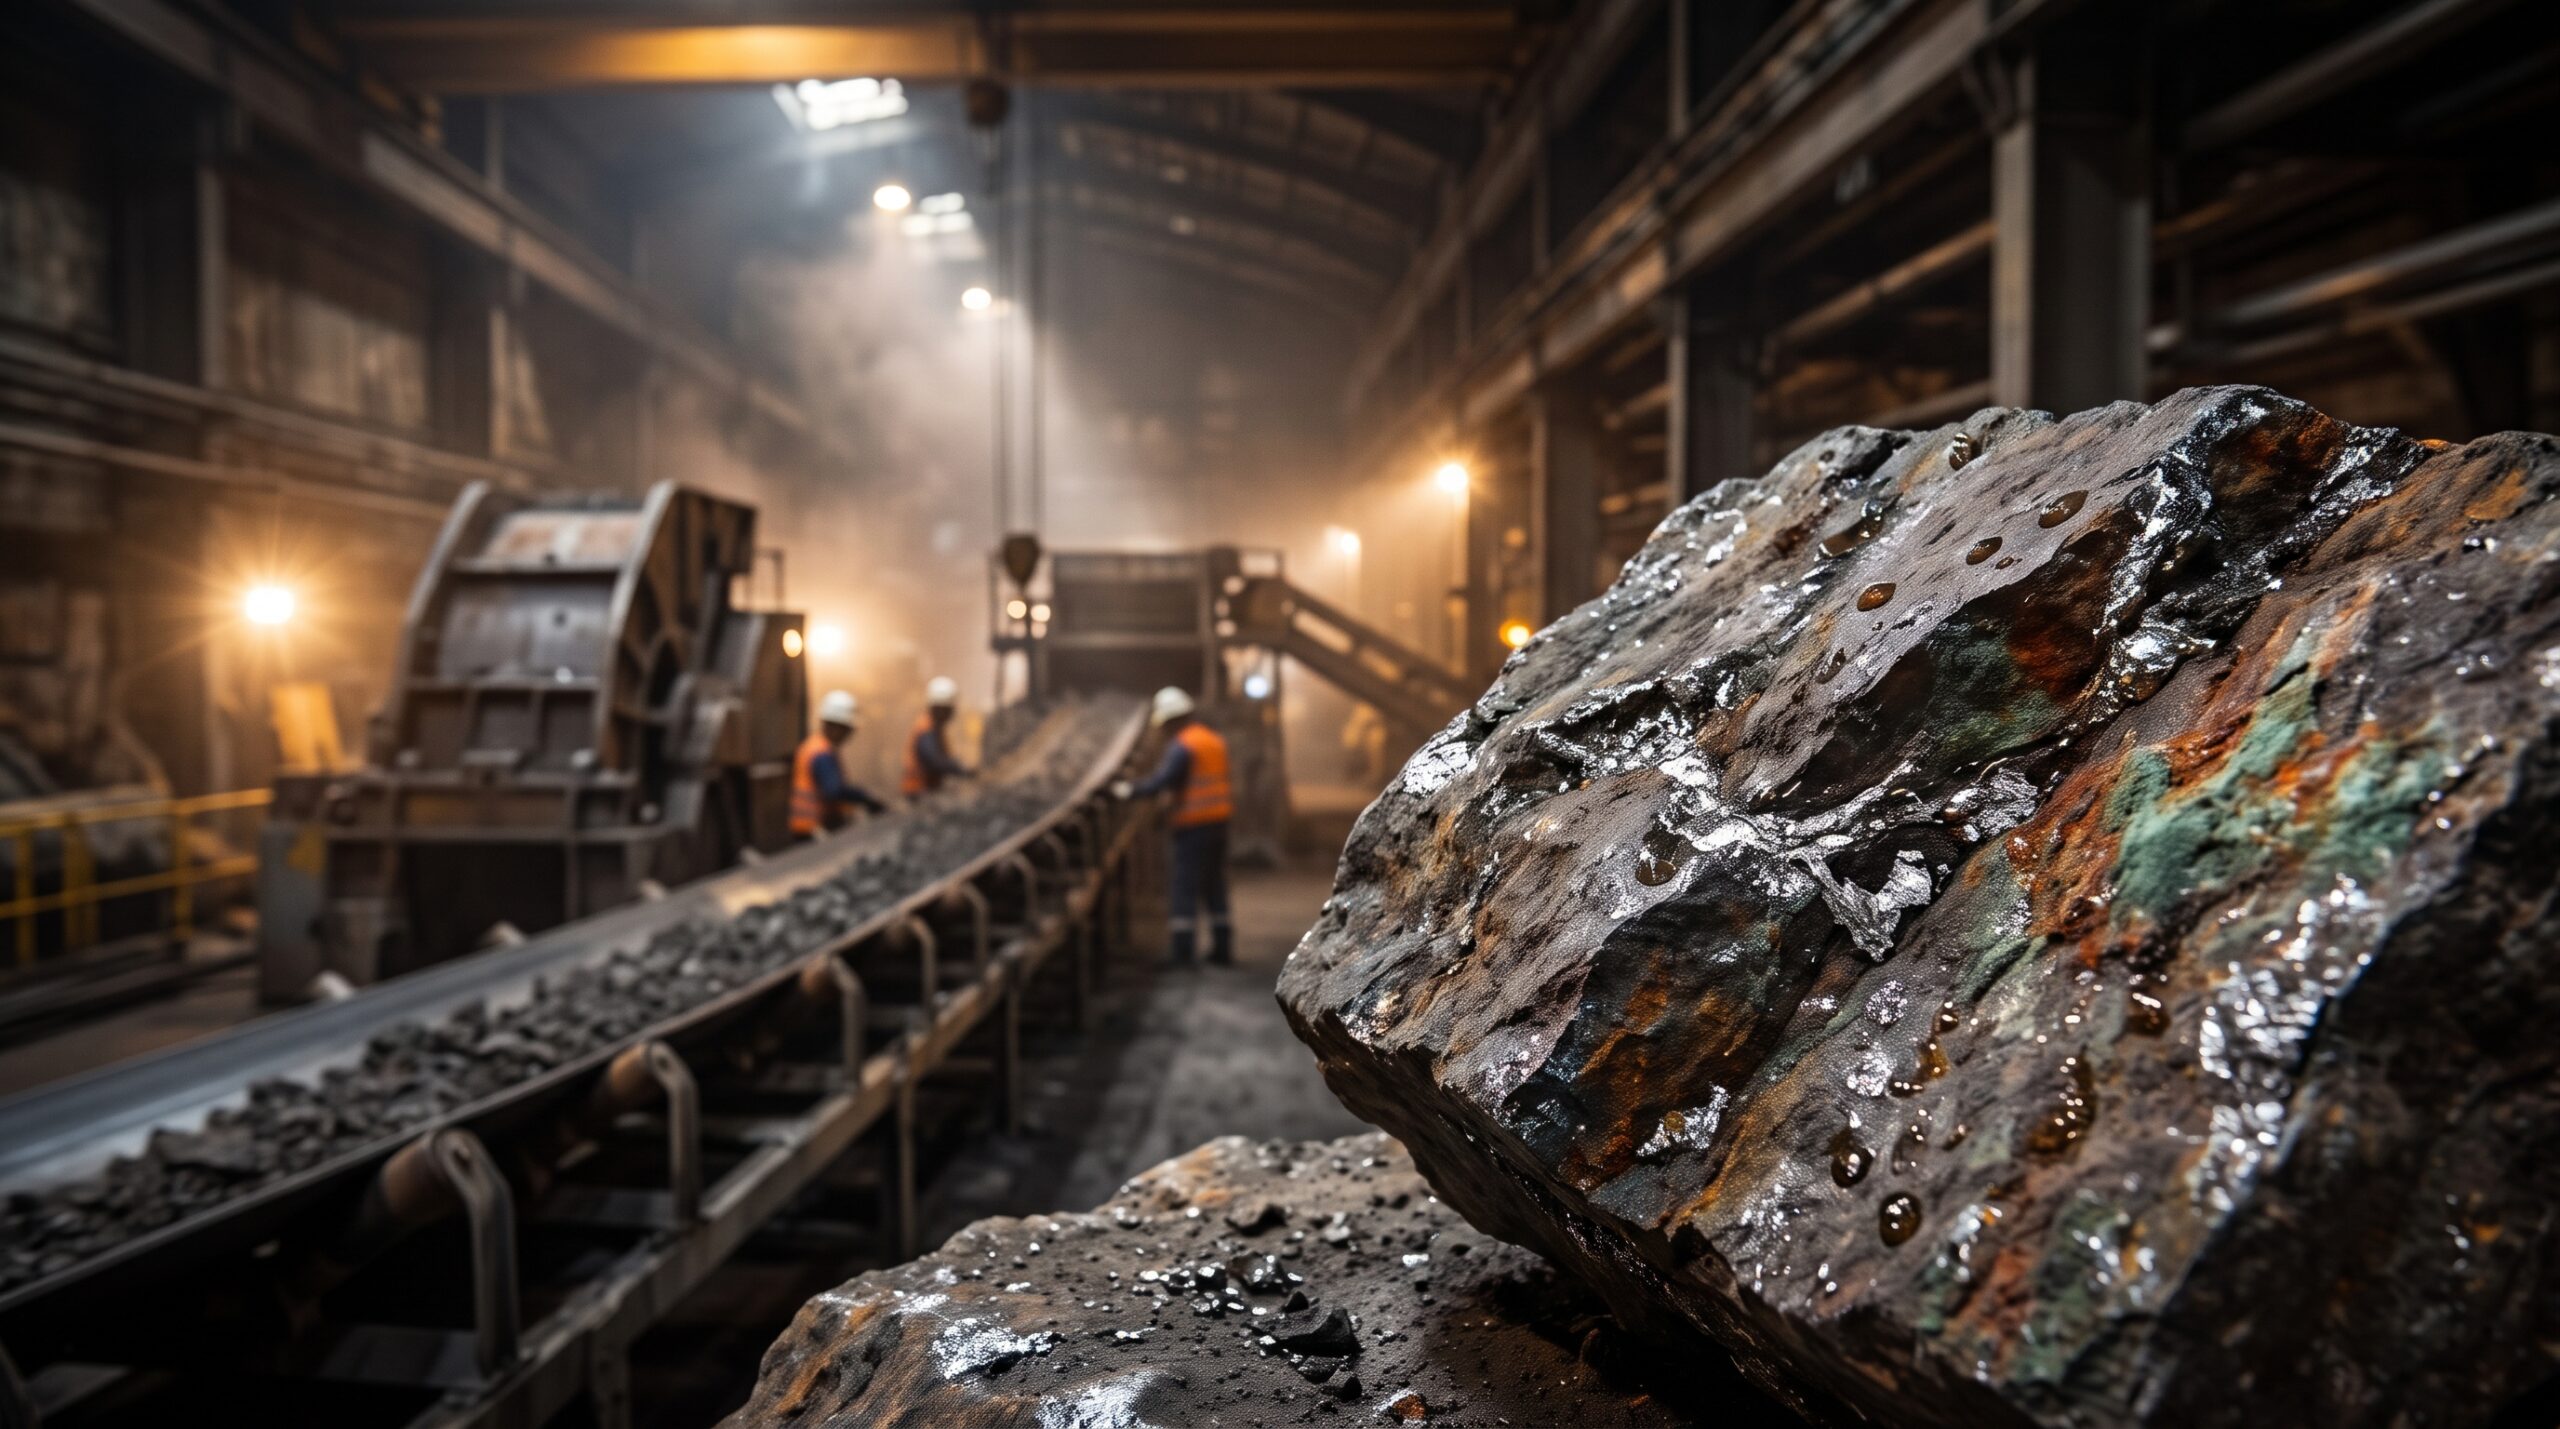
Srebro to w dużej mierze rynkowy pasażer na gapę. W skorupie ziemskiej występuje w złożach razem z innymi, mniej szlachetnymi, ale przemysłowo kluczowymi metalami – przede wszystkim z miedzią, ołowiem i cynkiem. Kiedy wielkie koncerny wydobywcze kruszą tony skał, by pozyskać miedź do produkcji kabli elektrycznych czy cynk do ochrony stali przed rdzą, srebro pojawia się jako naturalny produkt uboczny w procesie rafinacji.
Liczby nie kłamią: zaledwie 26 procent
Raport World Silver Survey 2026 rzuca na tę kwestię bardzo konkretne światło. Z danych wynika, że w 2025 roku zaledwie 26% światowej podaży srebra pochodziło z tak zwanych kopalń pierwotnych, czyli takich, których głównym celem i produktem jest właśnie ten biały kruszec.
Cała reszta, czyli 74%, to metal odzyskany w trakcie eksploatacji złóż innych pierwiastków. Oznacza to, że podaż srebra jest niemal całkowicie uzależniona od tego, co dzieje się w sektorze metali przemysłowych. Jeśli na świecie spada zapotrzebowanie na cynk i kopalnie ograniczają jego wydobycie, automatycznie na rynek trafia mniej srebra – niezależnie od tego, jak bardzo byśmy go w tym samym czasie potrzebowali do produkcji elektroniki.
Dlaczego drogie srebro nie zwiększa wydobycia?
Ta specyficzna zależność tłumaczy zjawisko, które często zaskakuje początkujących inwestorów. Zgodnie z klasycznymi prawami ekonomii, gdy cena towaru rośnie, producenci zwiększają jego produkcję, by zarobić więcej. Złoto czy ropa naftowa reagują na ten mechanizm stosunkowo szybko. Srebro – nie.
Wyobraźmy sobie, że cena srebra nagle rośnie o 50%. Czy kopalnia miedzi w Chile lub kopalnia ołowiu w Australii natychmiast zatrudni więcej ludzi i zwiększy przerób skał, by rzucić na rynek więcej srebra? Absolutnie nie. Dla takich zakładów srebro to tylko miły dodatek do bilansu finansowego, stanowiący ułamek ich całkowitych przychodów. Ich decyzje o rozbudowie infrastruktury lub zwiększeniu produkcji zależą wyłącznie od cen ich głównego surowca. Nawet jeśli srebro bije historyczne rekordy, nikt nie wyda setek milionów dolarów na rozbudowę kopalni miedzi, jeśli sama miedź na światowych giełdach akurat tanieje.
Przyszłość oparta na produkcie ubocznym
Sytuacja staje się jeszcze bardziej intrygująca, gdy spojrzymy na dzisiejsze zastosowanie tego metalu. Srebro jest najlepszym znanym przewodnikiem prądu i ciepła. Bez niego nie ma mowy o rozwoju fotowoltaiki, produkcji nowoczesnych samochodów elektrycznych, zaawansowanej elektroniki medycznej czy układów scalonych. Zapotrzebowanie ze strony przemysłu zielonej energii rośnie skokowo.
Mamy więc do czynienia z surowcem absolutnie krytycznym dla nowoczesnej gospodarki, którego podaż jest sztywna i zablokowana w trybach zupełnie innych branż. Srebro to metal pełen sprzeczności. Przemysł potrzebuje go w rosnących ilościach, a jednak większość kopalń na świecie dostarcza go na rynek niemal od niechcenia. To fascynujące, że fundamenty naszej nowoczesnej, zelektryfikowanej przyszłości opierają się na kruszcu, który dla wielkiego biznesu wydobywczego wciąż pozostaje zaledwie cennym, ale jednak efektem ubocznym.