Wyobraź sobie miasto, które przez trzy lata zmagało się z potężną suszą. Poziom wody w miejskim zbiorniku retencyjnym systematycznie opadał, aż ukazało się piaszczyste dno. Czwarty rok wreszcie przyniósł zmianę – spadło nieco więcej deszczu, niż mieszkańcy zużyli. Władze dumnie ogłaszają: „Mamy nadwyżkę!”. Teoretycznie to prawda, bilans roczny jest dodatni. Jednak zbiornik nadal pozostaje niemal pusty, a zapasów wody wystarczy ledwie na kilka tygodni. Jeden pożar lub awaria wodociągu i miasto znów stanie w obliczu katastrofy.
Dokładnie w takiej sytuacji znajduje się obecnie globalny rynek platyny.
Prognozy na 2026 rok, opierające się na danych analitycznych i raportach World Platinum Investment Council (WPIC), wskazują na rynkową nadwyżkę. Produkcja i podaż z recyklingu mają minimalnie przewyższyć globalne zapotrzebowanie. Nagłówki prasowe mogą sugerować, że problem z dostępnością tego szlachetnego metalu właśnie się rozwiązał. Jednak dla przemysłu i inwestorów ta niewielka nadwyżka to jedynie kropla w wyschniętym morzu.
Rynkowy bilans a stan magazynów
Aby zrozumieć ten platynowy paradoks, musimy rozróżnić dwa fundamentalne pojęcia: bilans roczny oraz zapasy naziemne (ang. above-ground stocks).
Bilans roczny to proste równanie matematyczne. Jeśli w ciągu 12 miesięcy kopalnie wydobędą, a firmy recyklingowe odzyskają łącznie więcej platyny, niż zużyje w tym samym czasie przemysł motoryzacyjny, chemiczny, jubilerstwo i sektor inwestycyjny – mamy nadwyżkę. Kiedy zużycie jest większe niż podaż – notujemy deficyt.
Z kolei zapasy naziemne to swoista rynkowa poduszka finansowa. To fizyczny metal zgromadzony w skarbcach giełdowych, magazynach firm przemysłowych, funduszach ETF oraz rezerwach państwowych. Kiedy na rynku pojawia się deficyt, przemysł nie zatrzymuje nagle linii produkcyjnych. Po prostu sięga do tych właśnie zapasów.
Dziedzictwo trzech lat potężnych deficytów
Zanim dotarliśmy do prognozowanej na 2026 rok nadwyżki, rynek platyny przeszedł przez brutalny okres. W latach 2023–2025 obserwowaliśmy jedne z największych deficytów w historii.
Złożyło się na to kilka czynników. Przede wszystkim przemysł motoryzacyjny, szukając oszczędności, zaczął na masową skalę zastępować niezwykle drogi pallad w katalizatorach tańszą wówczas platyną. Do tego doszedł dynamiczny rozwój gospodarki wodorowej, w której platyna jest kluczowym elementem elektrolizerów i ogniw paliwowych. Jednocześnie kopalnie w Republice Południowej Afryki – odpowiadające za lwią część globalnego wydobycia – borykały się z gigantycznymi problemami z przerwami w dostawach prądu i rosnącymi kosztami operacyjnymi.
Aby pokryć różnicę między rosnącym popytem a kulejącą podażą, rynek musiał drenować zapasy naziemne. Według szacunków WPIC, to potężne ssanie z rynku sprawiło, że magazyny opustoszały w zatrważającym tempie.
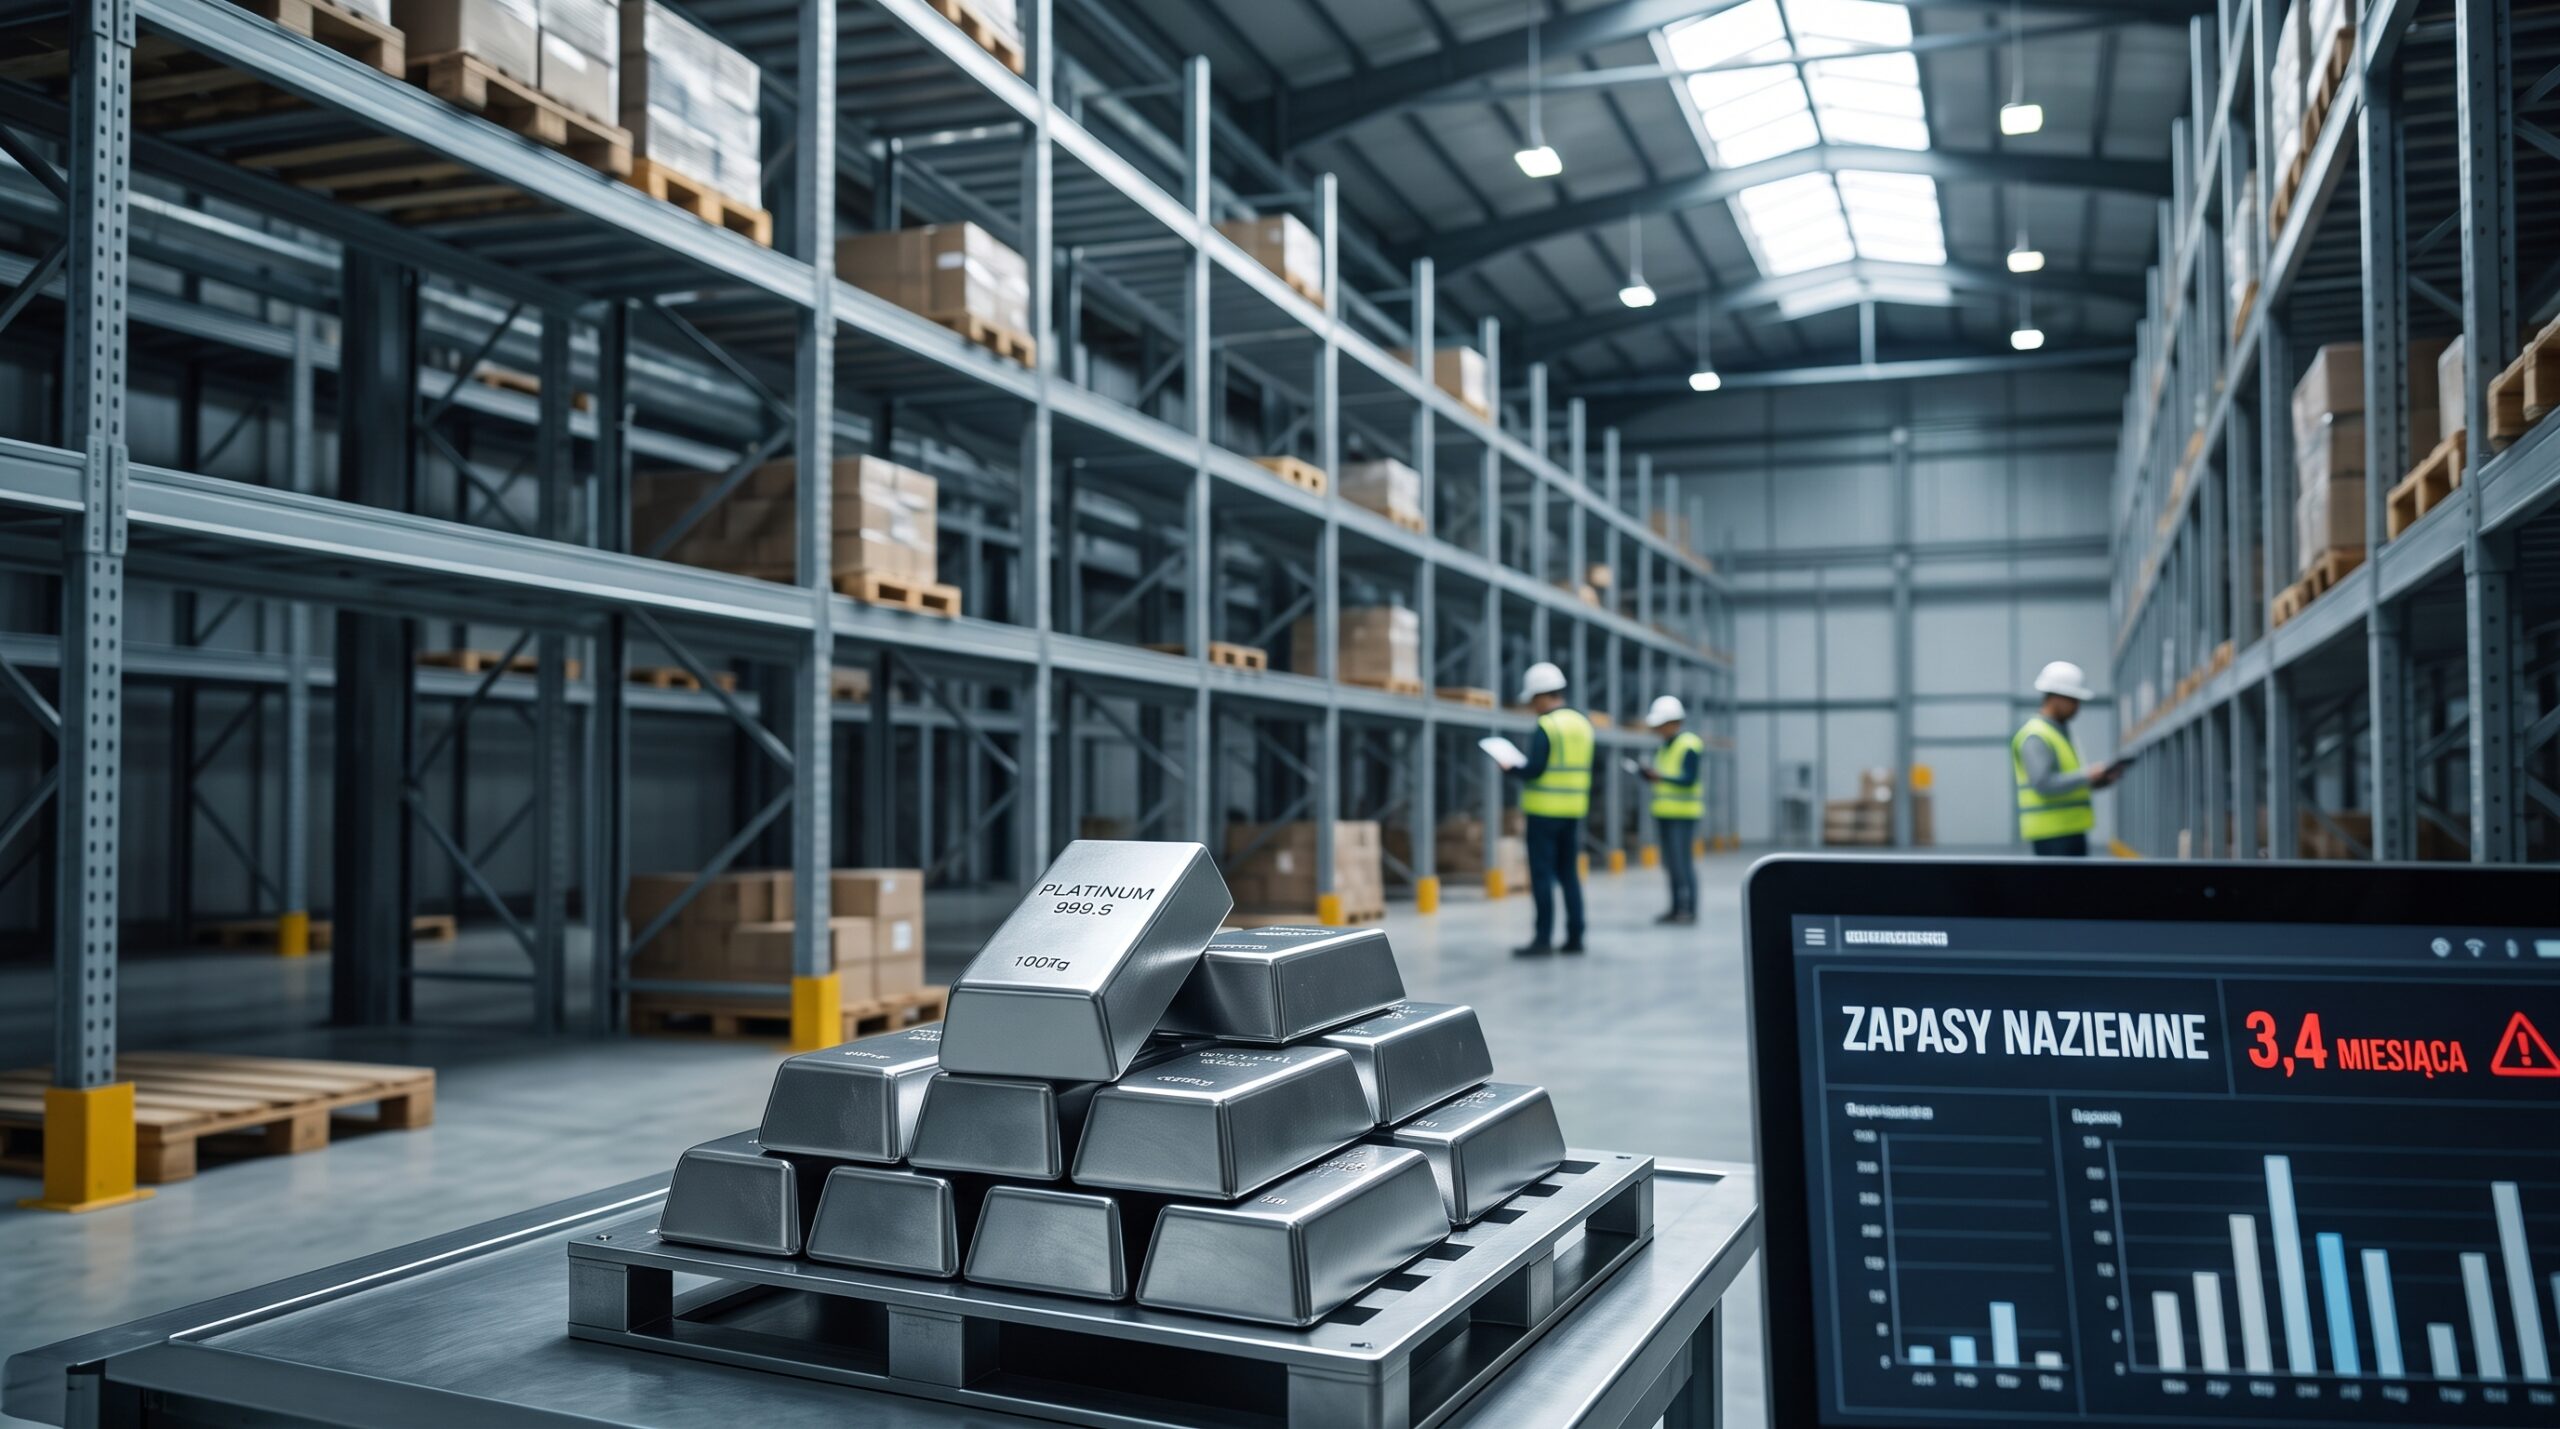
Zapasy na 3,4 miesiąca. Dlaczego to dzwonek alarmowy?
Według projekcji na koniec 2026 roku, zgromadzone na świecie rezerwy platyny wystarczą na pokrycie zaledwie około 3,4 miesiąca globalnego zapotrzebowania. To poziom krytycznie niski.
Dla przeciętnego konsumenta zapas czegokolwiek na ponad kwartał brzmi całkiem bezpiecznie. Jeśli masz w spiżarni jedzenie na trzy miesiące, czujesz się komfortowo. Jednak globalny przemysł działa w zupełnie innej skali i rytmie.
Większość z tych „trzymiesięcznych” rezerw nie leży swobodnie na rynku, czekając na pierwszego lepszego kupca. Znaczna część to tzw. zapasy operacyjne. Producent katalizatorów czy huta szkła specjalistycznego musi posiadać określony bufor surowca w drodze, w magazynie fabrycznym lub w trakcie rafinacji, aby w ogóle móc funkcjonować. Jeśli zdejmiemy ten niezbędny do działania zapas roboczy, okaże się, że dostępnego, płynnego metalu, który można kupić „od ręki” w razie rynkowego szoku, jest dramatycznie mało.
Niewielka nadwyżka nie odbuduje zniszczonych fundamentów
Skąd w ogóle wzięła się prognozowana nadwyżka w 2026 roku? Wynika ona głównie ze stabilizacji na rynku motoryzacyjnym, gdzie produkcja aut spalinowych powoli osiąga swoje plateau, a także z lepszej optymalizacji procesów wydobywczych, które dostosowały się do trudnych warunków rynkowych. Częściowo pomaga też ożywienie w sektorze recyklingu zużytych katalizatorów, który we wcześniejszych latach mocno wyhamował.
Problem polega na tym, że ta nadwyżka jest mikroskopijna w stosunku do dziury wykopanej w poprzednich latach. Wracając do naszej analogii ze zbiornikiem wodnym – tegoroczny deszcz jedynie zamoczył dno. Nie uzupełnił poziomu wody na tyle, by oddalić widmo kryzysu.
Aby odbudować zapasy do bezpiecznego, historycznego poziomu, rynek potrzebowałby kilku lat solidnych, ogromnych nadwyżek. Na to się jednak zupełnie nie zanosi.
Rynek podatny na „czarne łabędzie”
Przy tak niskich zapasach rynkowych, platyna staje się surowcem niezwykle wrażliwym na wszelkie zakłócenia podaży. W żargonie rynkowym takie niespodziewane zdarzenia nazywa się czarnymi łabędziami, choć w przypadku platyny są to raczej zagrożenia, o których wszyscy wiedzą, ale nikt nie zna dokładnej daty ich wystąpienia.
Geografia wydobycia platyny jest bezlitosna. Aż 70–75% pierwotnej podaży pochodzi z jednego kraju: Republiki Południowej Afryki. Pozostałe znaczące ilości to Rosja i w mniejszym stopniu Zimbabwe oraz Ameryka Północna.
Kopalnie w RPA to najgłębsze zakłady górnicze na świecie. Wydobycie na głębokości trzech kilometrów wymaga potężnych nakładów energii na wentylację i chłodzenie, a lokalna sieć energetyczna od lat znajduje się w stanie chronicznego niedoinwestowania. Do tego dochodzi ryzyko strajków pracowniczych i rosnące koszty pracy. Wystarczy jeden poważniejszy kryzys energetyczny w RPA lub przedłużający się spór zbiorowy z górnikami, aby krucha nadwyżka z 2026 roku w ciągu kilku tygodni zamieniła się w drastyczny deficyt.
W normalnych warunkach przemysł sięgnąłby do zapasów. Dziś tych zapasów po prostu brakuje.
Konsekwencje dla inwestorów i przemysłu
Dla uważnego obserwatora rynku, zestawienie słowa „nadwyżka” z poziomem rezerw na 3,4 miesiąca jest sygnałem dużej asymetrii ryzyka.
Przemysł zdaje sobie sprawę z tego zagrożenia. Producenci z branży chemicznej, petrochemicznej czy motoryzacyjnej nie mogą pozwolić sobie na przestoje z powodu braku surowca. Gdy tylko na horyzoncie pojawi się realne ryzyko zachwiania dostaw, firmy te mogą rozpocząć tzw. paniczne zakupy (ang. panic buying), starając się za wszelką cenę zabezpieczyć surowiec na własne potrzeby. To może uruchomić spiralę popytu, która błyskawicznie wywinduje ceny i całkowicie zniweluje papierową nadwyżkę.
Z perspektywy inwestorów fizycznych i funduszy surowcowych obecna sytuacja to klasyczna cisza przed burzą. Ceny platyny często reagują z opóźnieniem na twarde dane fundamentalne. Rynek potrafi przez długi czas ignorować kurczące się zapasy, dopóki ktoś duży nie spróbuje zrealizować dostawy i nie dowie się, że w skarbcu brakuje kruszcu.
Puentując platynowy paradoks
Nadwyżka platyny w 2026 roku to dobra wiadomość, ale wyłącznie w perspektywie krótkoterminowego księgowania. Daje rynkowi chwilę oddechu, ale nie leczy strukturalnej choroby, jaką jest drastyczny drenaż rezerw z ubiegłych lat. Zapasy wystarczające na niewiele ponad trzy miesiące to balansowanie na krawędzi, gdzie najmniejszy błąd w łańcuchu dostaw może wywołać potężne tąpnięcie. Patrząc na rynkowe raporty, zawsze warto czytać je do końca – bo czasem to, co ukryte w akapicie o zapasach naziemnych, jest znacznie ważniejsze niż krzykliwy nagłówek o rocznej nadwyżce.