W każdym nowoczesnym samochodzie elektrycznym kryje się około 80 kilogramów miedzi – blisko cztery razy więcej niż w aucie z tradycyjnym silnikiem spalinowym. Dołóżmy do tego kilometry kabli w morskich farmach wiatrowych, transformatory w sieciach przesyłowych oraz instalacje chłodzenia w potężnych centrach danych sztucznej inteligencji. Czerwony metal, który jeszcze dwie dekady temu kojarzył się głównie z domowymi rurami i przewodami w ścianach, stał się fundamentem współczesnej gospodarki. Nic dziwnego, że światowe potęgi przemysłowe zaczynają walczyć o dostęp do jego złóż na długo przed tym, zanim ruda trafi do huty.
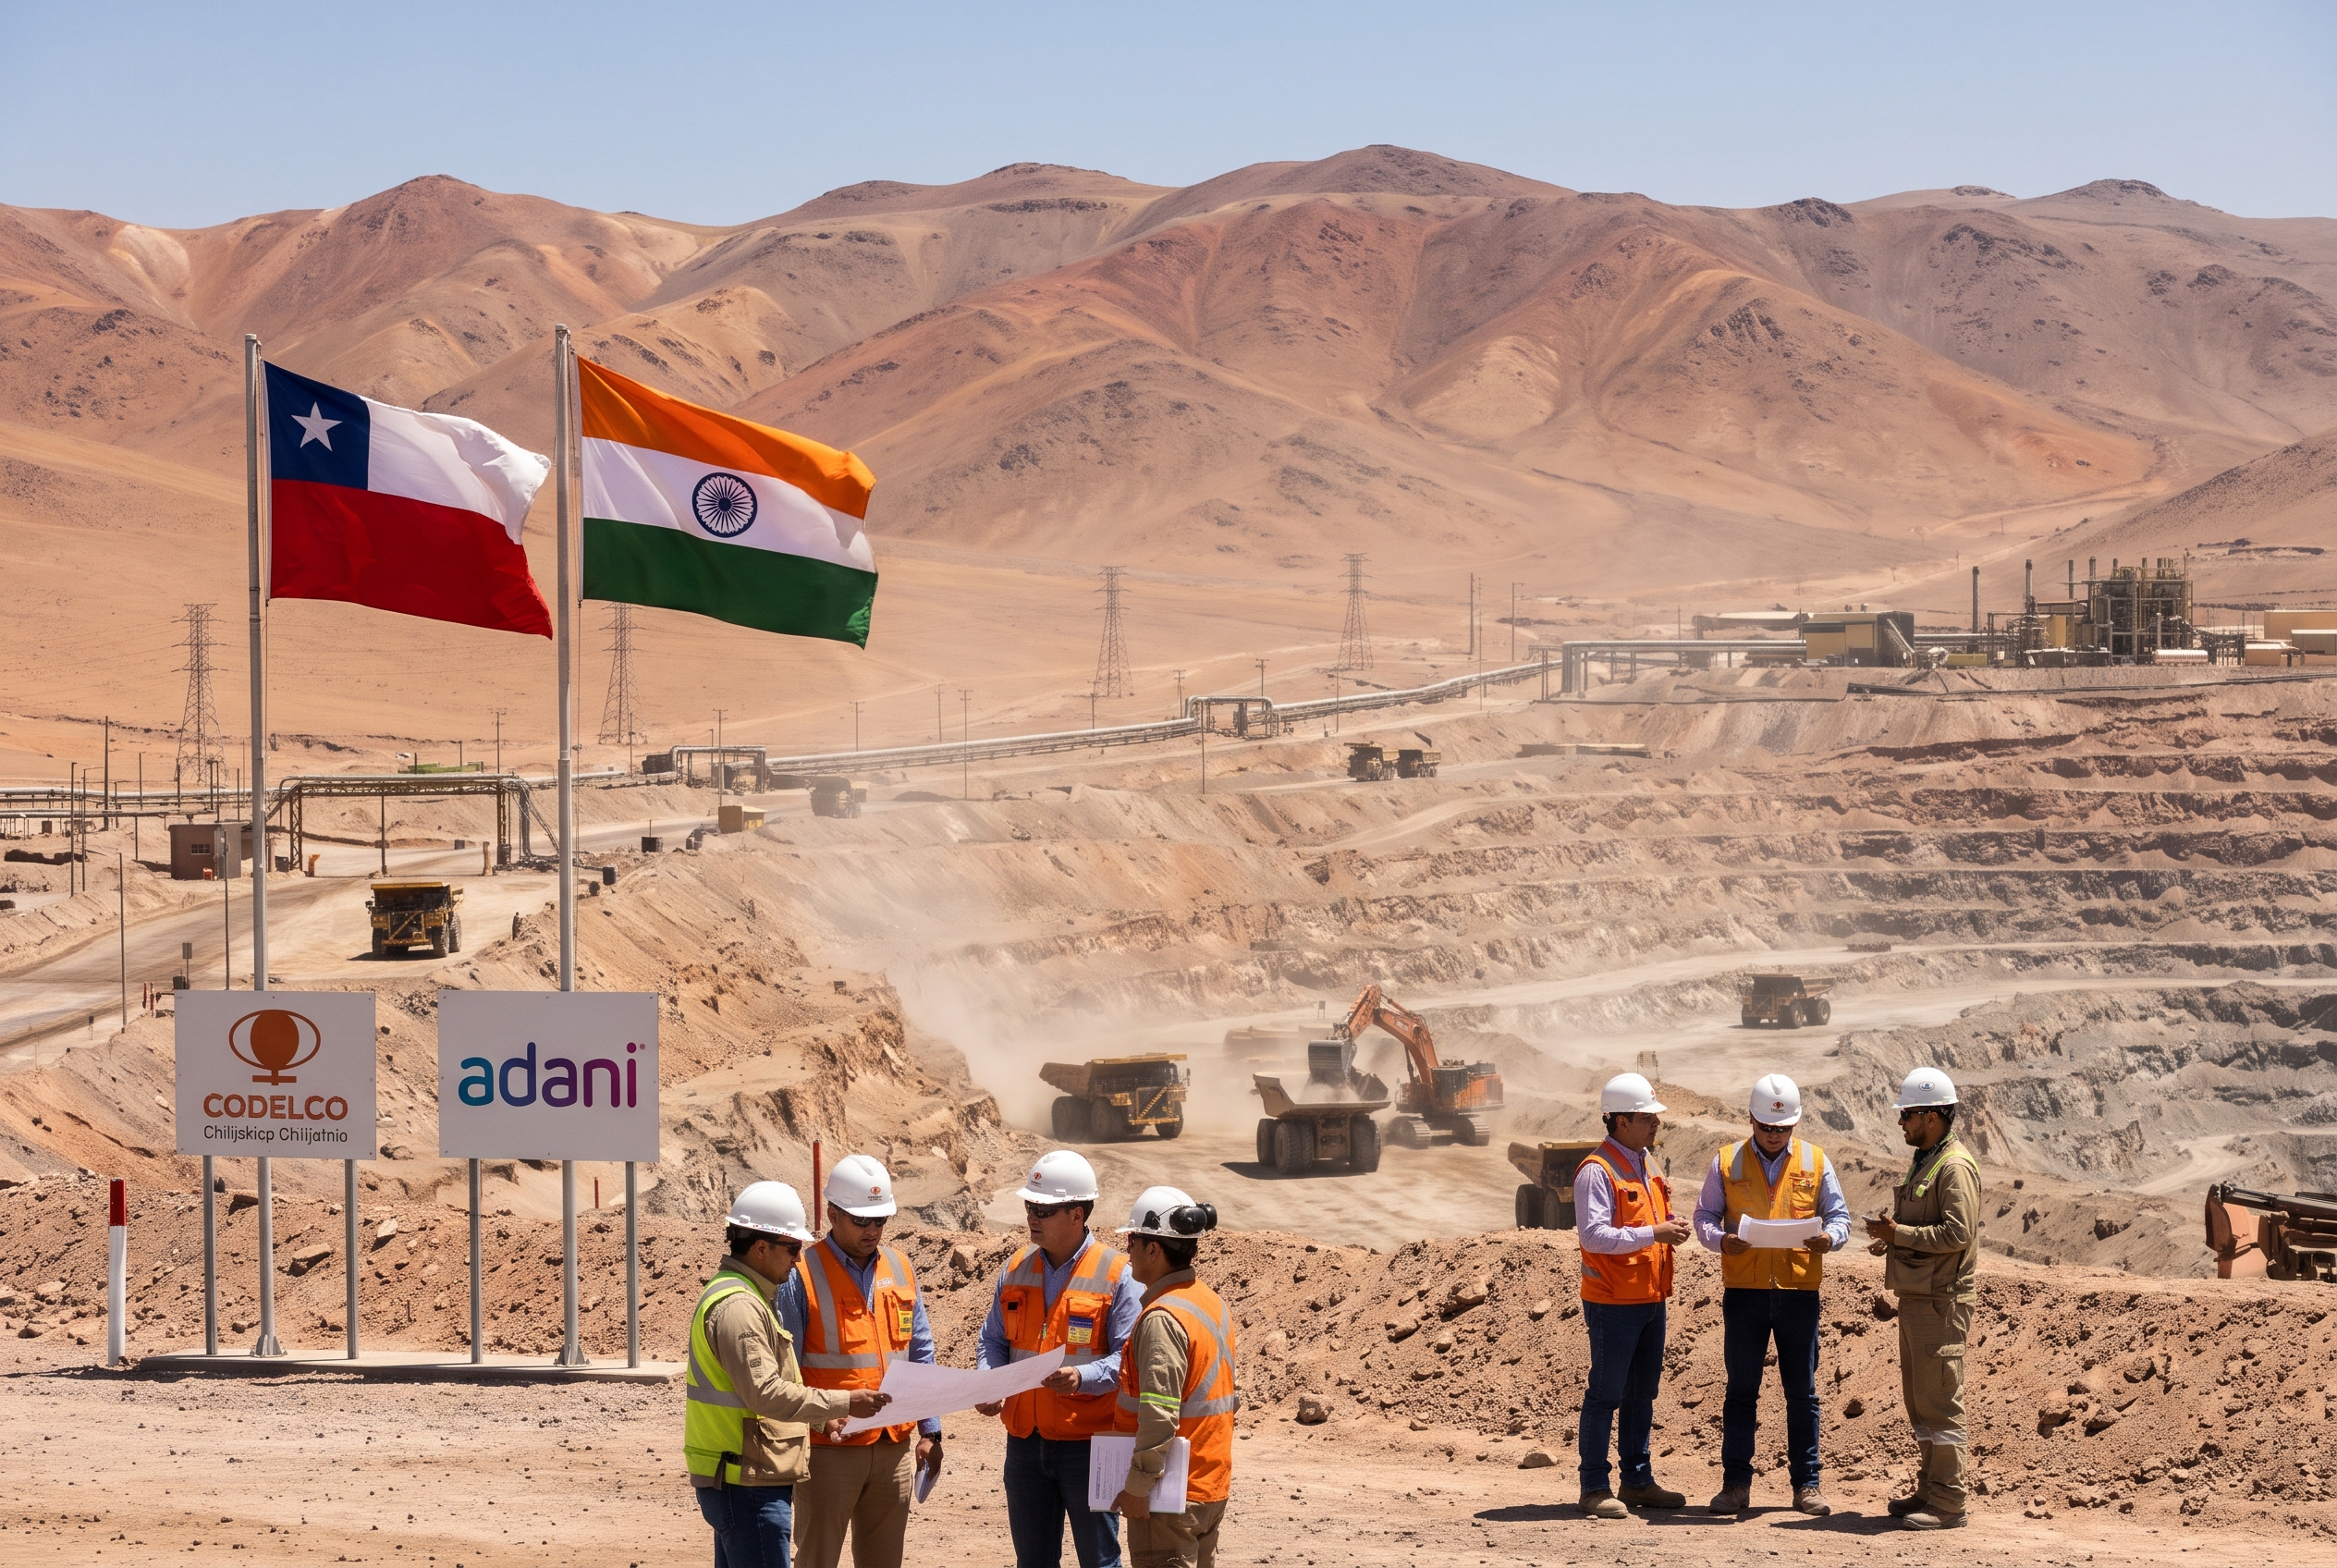
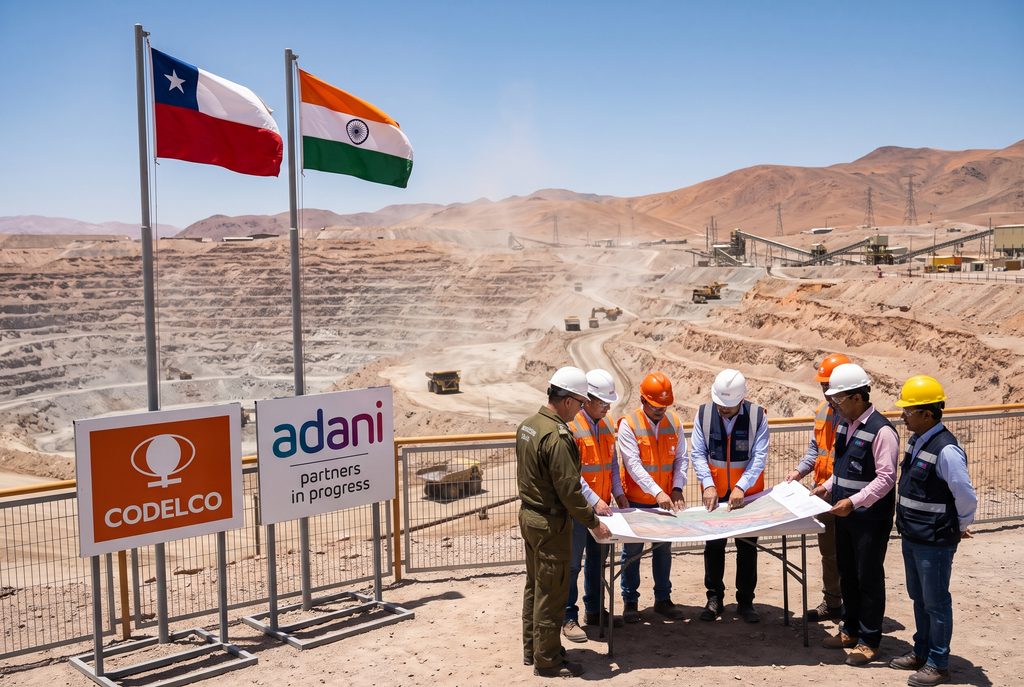
11 listopada 2026 roku agencja Reuters poinformowała o zawarciu nowego, niezwykle wymownego porozumienia. Chilijski państwowy gigant górniczy Codelco oraz indyjski konglomerat przemysłowy Adani Group podpisały umowę dotyczącą wspólnych poszukiwań złóż miedzi w północnym Chile. Ten ruch doskonale pokazuje, jak zmienia się globalna mapa surowcowa: najszybciej rozwijające się gospodarki świata nie chcą już polegać wyłącznie na zakupach na wolnym rynku, lecz wchodzą bezpośrednio w fazę eksploracji geologicznej po drugiej stronie globu.
Na czym polega umowa między Codelco a grupą Adani
Porozumienie zawarte w listopadzie 2026 roku otwiera drogę do współpracy w jednym z najbardziej zasobnych regionów miedzionośnych naszej planety. Północne Chile – w tym pustynia Atakama oraz pasmo Andów – to absolutne serce światowego górnictwa miedzi. To właśnie tam działają największe kopalnie odkrywkowe na Ziemi, odpowiadające za lwią część globalnych dostaw tego pierwiastka.
W ramach zawartej umowy oba podmioty połączą swoje kompetencje na etapie poszukiwań geologicznych oraz oceny potencjału nowych projektów wydobywczych. Z jednej strony mamy Codelco – największego producenta miedzi na świecie, dysponującego bezcenną wiedzą o lokalnej geologii, infrastrukturze oraz uwarunkowaniach środowiskowych w Andach. Z drugiej strony staje grupa Adani – jeden z największych prywatnych konglomeratów w Indiach, dysponujący ogromnym kapitałem, zapleczem logistycznym i bezpośrednim zapotrzebowaniem na surowiec dla własnych spółek energetycznych i przemysłowych.
Dla chilijskiego koncernu taka współpraca to sposób na podzielenie ryzyka finansowego, jakie zawsze towarzyszy kosztownym pracom poszukiwawczym. Odkrycie nowego złoża, a następnie doprowadzenie go do etapu produkcji, trwa dziś średnio od kilkunastu do nawet dwudziestu lat i pochłania miliardy dolarów. Pozyskanie partnera z innego kontynentu pozwala Codelco utrzymać tempo inwestycji bez nadmiernego obciążania własnego budżetu.
Dlaczego Indie tak intensywnie szukają miedzi za granicą
Aby zrozumieć determinację indyjskiego biznesu, wystarczy spojrzeć na mapę geologiczną Azji Południowej. Indie są obecnie najludniejszym krajem świata i jedną z najszybciej rosnących dużych gospodarek. Rząd w Nowym Delhi realizuje gigantyczne programy rozbudowy sieci energetycznych, kolei dużych prędkości, odnawialnych źródeł energii oraz krajowego przemysłu elektronicznego. Każdy z tych sektorów pochłania ogromne ilości miedzi.
Problem polega na tym, że własne zasoby geologiczne Indii są w tym zakresie bardzo skromne. Krajowe kopalnie pokrywają zaledwie niewielki ułamek wewnętrznego zapotrzebowania. Zdecydowaną większość koncentratu miedzi Indie muszą sprowadzać z zagranicy, aby zasilić własne huty i rafinerie – w tym potężny kompleks hutniczy Kutch Copper w stanie Gudźarat, należący właśnie do grupy Adani.
Z perspektywy koncernu posiadającego nowoczesną hutę najgorszym możliwym scenariuszem jest sytuacja, w której brakuje wsadu do pieców. Rynek koncentratu miedzi jest w ostatnich latach wyjątkowo napięty, a globalne moce hutnicze rosły szybciej niż wydobycie w kopalniach. Wejście bezpośrednio w poszukiwania złóż w Chile to dla Adani próba zabezpieczenia łańcucha dostaw u samego źródła – zanim surowiec trafi na giełdy metali w Londynie czy Szanghaju.
Geologiczna rzeczywistość: dlaczego miedzi zaczyna brakować
Współpraca Chile i Indii nie jest odosobnionym przypadkiem, lecz częścią szerszego zjawiska, które eksperci nazywają „surowcową dyplomacją”. Światowe koncerny przemysłowe, energetyczne, a nawet motoryzacyjne coraz częściej zawierają bezpośrednie umowy z firmami wydobywczymi lub inwestują w projekty poszukiwawcze. Skąd bierze się ten pośpiech?
Przyczyna leży głęboko pod ziemią i wynika z samej natury złóż miedzi. Większość najbogatszych, łatwo dostępnych pokładów, w których zawartość czystego metalu przekraczała 2 lub 3 procent, została już wyeksploatowana w XX wieku. Współczesne kopalnie operują na rudach o znacznie niższej zawartości miedzi – często rzędu 0,4 do 0,6 procent. Oznacza to, że aby uzyskać jedną tonę metalu, górnicy muszą wydobyć, skruszyć i przetworzyć około 200 ton skały.
Niższa zawartość metalu w rudzie przekłada się na wyższe zużycie energii, większe zapotrzebowanie na wodę oraz rosnące koszty operacyjne. Co więcej, największe odkrycia ostatnich dekad miały miejsce w trudnych geologicznie warunkach – głęboko pod powierzchnią ziemi lub wysoko w górach, gdzie budowa infrastruktury jest skomplikowana i droga. W rezultacie podaż miedzi z istniejących kopalń rośnie znacznie wolniej, niż życzyliby sobie tego producenci kabli, silników i elektroniki.
Nowa mapa wpływów w Ameryce Południowej
Porozumienie Codelco i Adani ma również istotny wymiar geopolityczny. Przez ostatnie dwie dekady głównym rozgrywającym na rynku surowców w Ameryce Południowej były Chiny. Chińskie przedsiębiorstwa państwowe i prywatne zainwestowały miliardy dolarów w kopalnie miedzi, litu i żelaza od Peru po Argentynę, zapewniając sobie status głównego odbiorcy surowców z tego regionu.
Kraje takie jak Chile, posiadające około jednej czwartej światowych rezerw miedzi, coraz wyraźniej dążą jednak do dywersyfikacji swoich partnerów handlowych i inwestycyjnych. Zbyt silne uzależnienie od jednego odbiorcy niesie ze sobą ryzyko gospodarcze i polityczne. Otwarcie się na kapitał z Indii, Japonii, Korei Południowej czy Europy pozwala Santiago zachować większą równowagę i negocjować lepsze warunki współpracy.
Dla Indii z kolei obecność w Ameryce Południowej jest elementem szerszej strategii budowania niezależności surowcowej. Podobne kroki Nowe Delhi podejmuje w odniesieniu do litu w Argentynie czy pierwiastków ziem rzadkich w Afryce i Australii. Celem jest uniknięcie sytuacji, w której rozwój indyjskiej gospodarki będzie zależał od decyzji dostawców z jednego konkretnego państwa.
Co oznacza ten sojusz dla światowego rynku metali
Choć same prace poszukiwawcze na pustyni Atakama nie zwiększą podaży miedzi z dnia na dzień, porozumienie z listopada 2026 roku wysyła rynkowi bardzo wyraźny sygnał. Po pierwsze, potwierdza, że długoterminowe prognozy popytu na czerwony metal pozostają wyjątkowo silne. Wielkie koncerny nie angażują kapitału w wieloletnie projekty eksploracyjne, jeśli nie są przekonane o trwałym deficycie surowca w kolejnej dekadzie.
Po drugie, umowa pokazuje, że tradycyjny model handlu surowcami odchodzi w przeszłość. Zamiast prostego podziału na kraje wydobywające rudę i kraje kupujące gotowy metal, coraz częściej widzimy ścisłą integrację pionową. Huty, producenci sieci energetycznych i koncerny przemysłowe chcą mieć udział bezpośrednio w koncesjach górniczych, aby zagwarantować sobie stabilność dostaw i przewidywalność kosztów.
Dla zwykłego konsumenta te wielomiliardowe umowy wydają się odległą geopolityką, ale ich skutki widać w codziennym życiu. Od stabilności dostaw miedzi z andyjskich kopalń zależy bowiem tempo modernizacji sieci energetycznych, koszty transformacji transportu oraz ceny urządzeń elektronicznych, z których korzystamy każdego dnia. Sojusz Chile i Indii to kolejny dowód na to, że w XXI wieku prawdziwa przewaga przemysłowa zaczyna się na etapie mapy geologicznej.