Kiedy myślimy o srebrze, przed oczami staje nam najczęściej elegancka biżuteria, pamiątkowe monety albo rodowe sztućce. Przez stulecia metal ten służył głównie jako waluta i ozdoba, jednak współcześnie jego najważniejsza rola odgrywana jest po cichu, z dala od jubilerskich witryn. Srebro stało się jednym z najważniejszych fundamentów globalnej transformacji energetycznej.
Bez tego błyszczącego pierwiastka trudne do wyobrażenia byłoby masowe wytwarzanie czystej energii ze słońca. Znajdziemy go w niemal każdym panelu fotowoltaicznym montowanym na dachach domów czy na wielkich farmach słonecznych. Wraz z rekordowym tempem rozwoju fotowoltaiki pojawia się jednak zasadnicze pytanie: czy zasoby srebra na Ziemi są wystarczające, by zaspokoić apetyt dynamicznie rosnącego sektora OZE?
Dlaczego akurat srebro? Niezwykła fizyka w służbie słońca
Aby zrozumieć, dlaczego branża fotowoltaiczna tak mocno polega na srebrze, musimy przyjrzeć się temu, jak działa ogniwo krzemowe. Gdy promienie słoneczne padają na płytkę krzemową, wybijają z jej struktur elektronów, wprawiając je w ruch. Powstaje prąd elektryczny, ale żeby można było go wykorzystać i przesłać do sieci, trzeba go wpierw skutecznie „zebrać” z powierzchni ogniwa.
I tu do gry wkracza srebro. Jest ono pod względem przewodnictwa elektrycznego i cieplnego bezkonkurencyjne – bije na głowę miedź, złoto czy glin. Żaden inny metal nie potrafi tak sprawnie transportować ładunków elektrycznych przy minimalnych stratach energii.
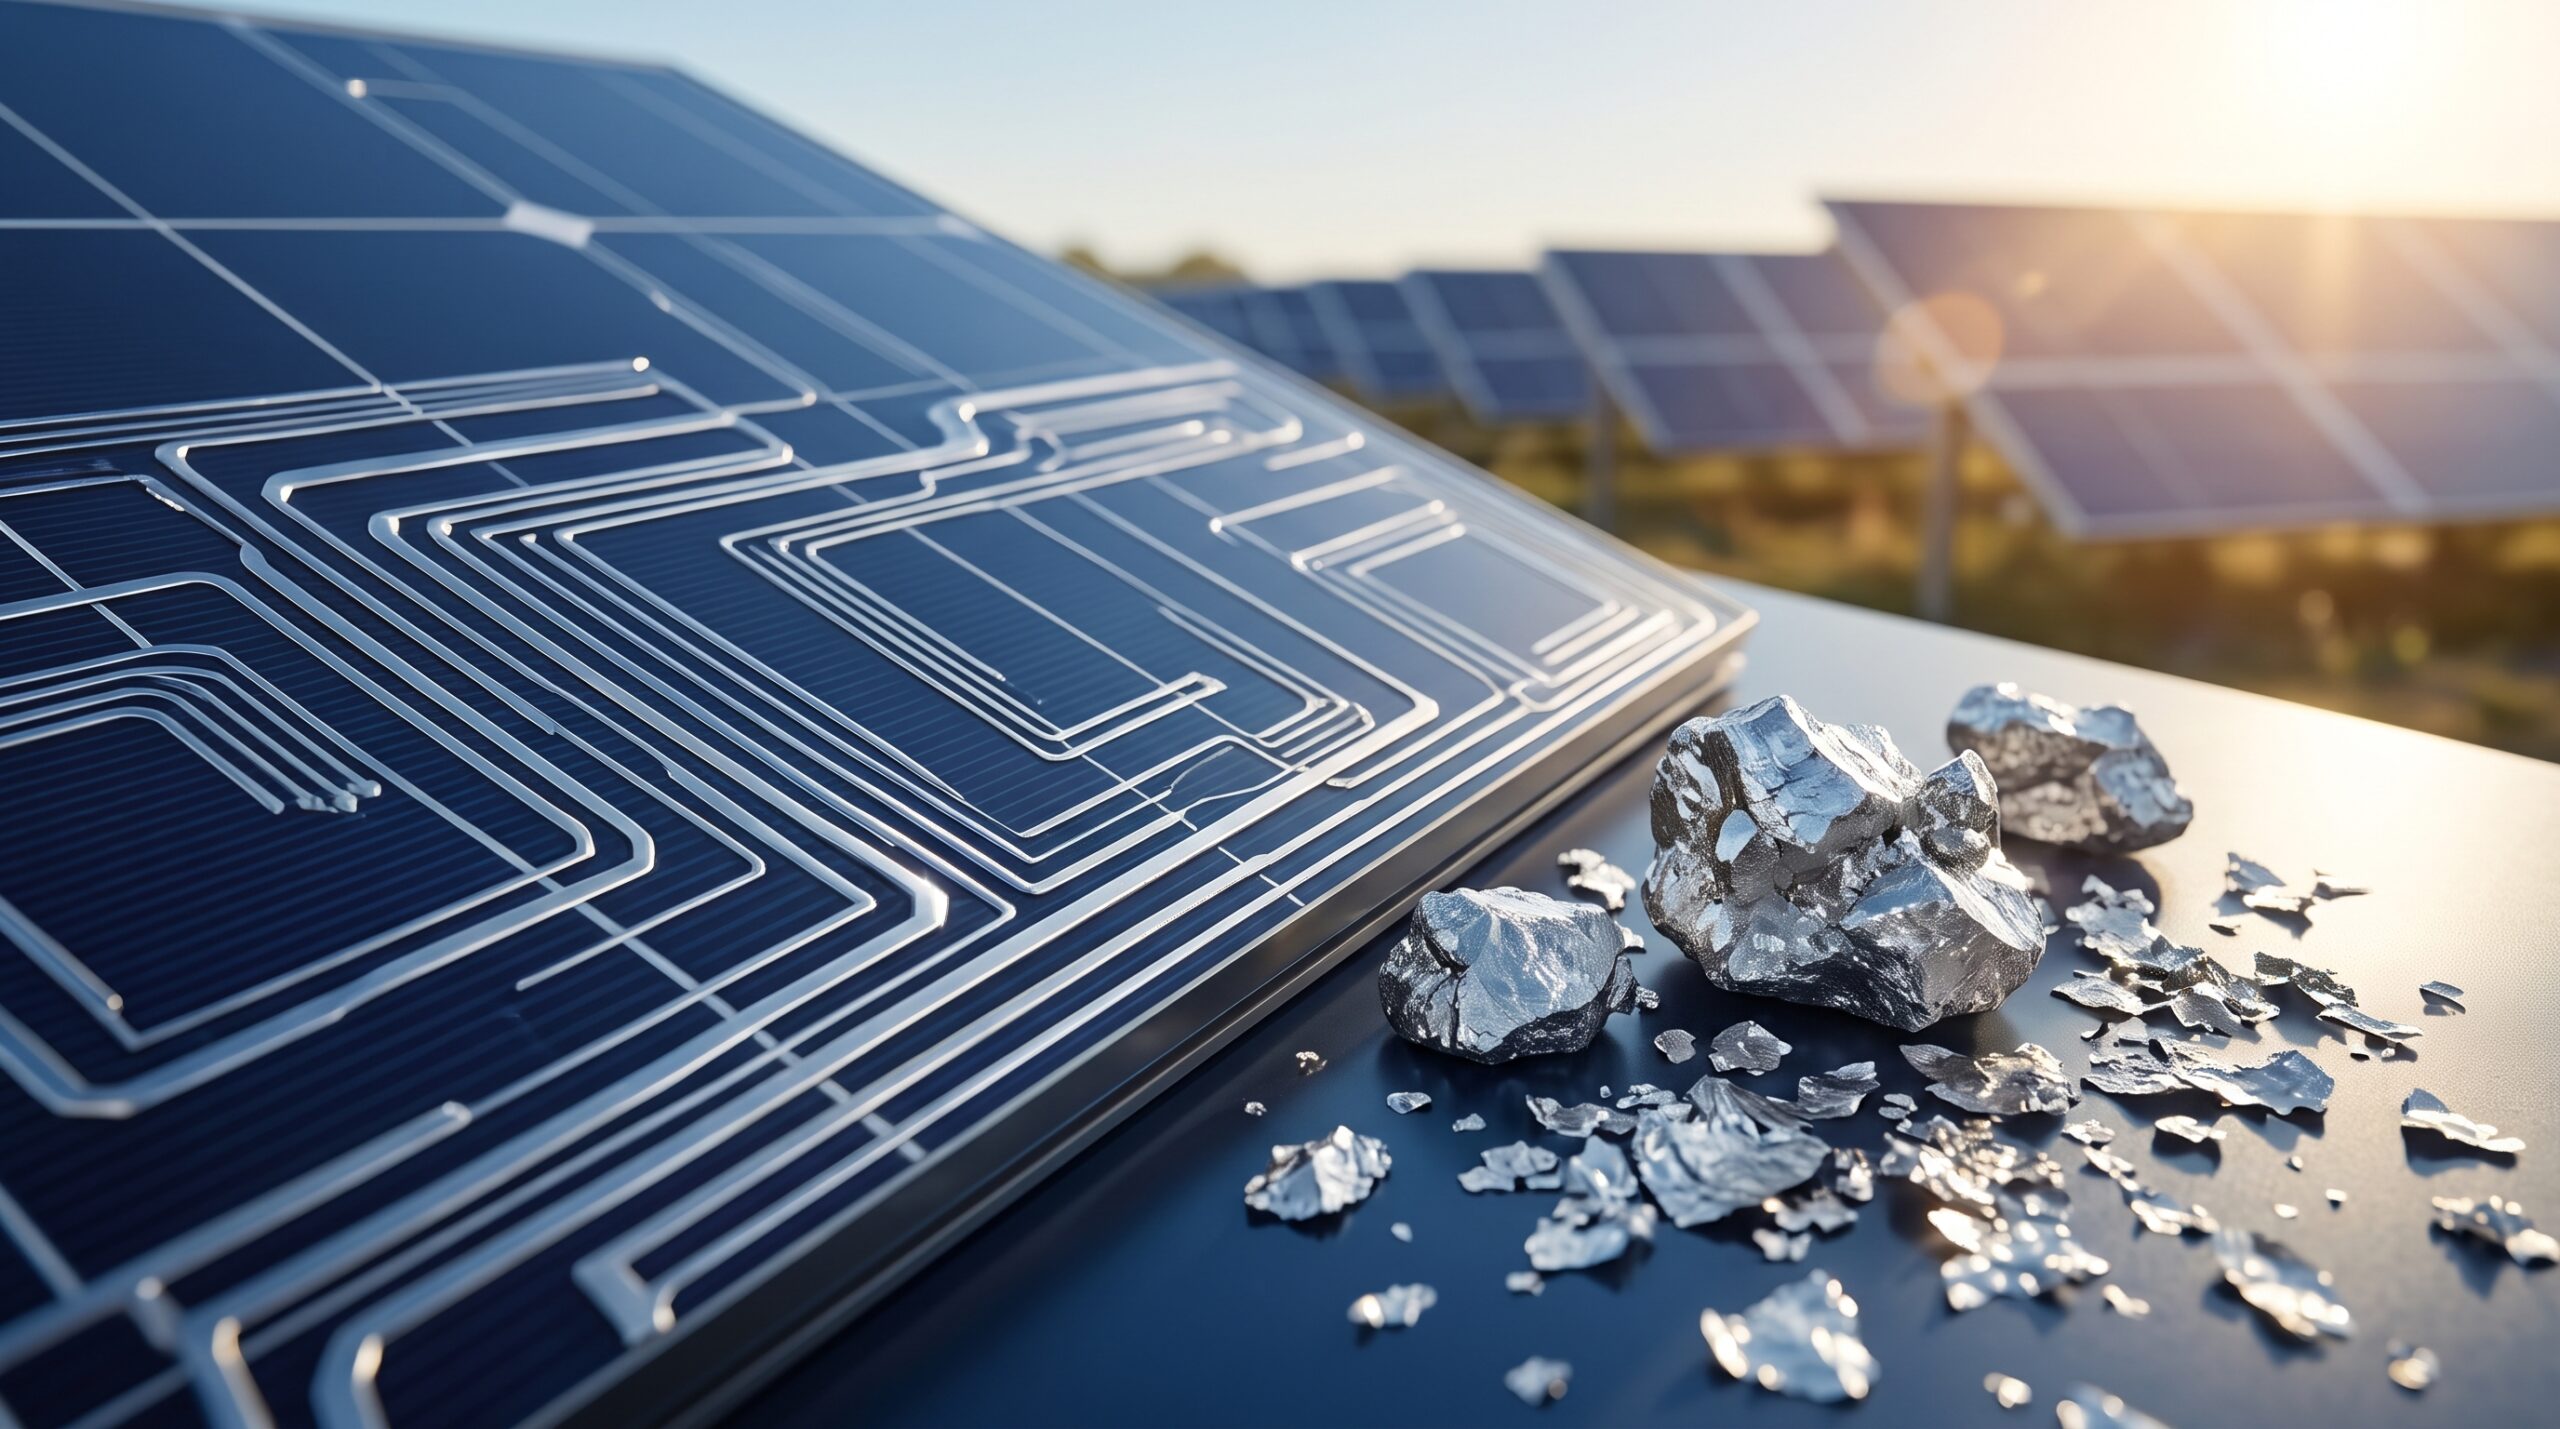
W procesie produkcji ogniw fotowoltaicznych na płytki krzemowe nadrukowuje się charakterystyczną, cienką siateczkę metalicznych pasków (tzw. ścieżki przewodzące i szyny zbiorcze). Powstają one z specjalnej pasty srebrnej. Gdybyśmy zastąpili srebro gorszym przewodnikiem, sprawność całego panelu drastycznie by spadła, czyniąc produkcję prądu ze słońca znacznie mniej opłacalną.
Ile srebra trafia na dachy i farmy słoneczne?
Przez lata branża PV była jedynie skromnym odbiorcą srebra, jednak ta sytuacja uległa gwałtownej zmianie. Jeszcze dekadę temu fotowoltaika odpowiadała za kilka procent globalnego zużycia tego surowca. Dziś sektor słoneczny pochłania już ponad 10-15% rocznego światowego popytu na srebro, stając się jednym z najważniejszych i najbardziej dynamicznych graczy na rynku metali szlachetnych.
Żeby zobrazować skalę: pojedynczy standardowy panel słoneczny zawiera średnio około 15 do 20 gramów srebra. Choć wydaje się to niewielką ilością – porównywalną z masą dwóch dużych monet – to po pomnożeniu przez setki milionów paneli instalowanych każdego roku na całym świecie, otrzymujemy tysiące ton zużytego surowca.
Światowy apetyt na zieloną energię rośnie w tempie wykładniczym. Unia Europejska, Stany Zjednoczone, Chiny oraz Indie realizują ambitne cele klimatyczne, zakładające wielokrotne zwiększenie mocy zainstalowanej w fotowoltaice do 2030 i 2050 roku. To oznacza, że zapotrzebowanie na surowce krytyczne, w tym właśnie na srebro, osiąga niespotykane dotąd poziomy.
Strukturalny deficyt – czy srebra zacznie brakować?
Rynek srebra od pewnego czasu zmaga się ze zjawiskiem strukturalnego deficytu – roczne zapotrzebowanie przemysłu, jubilerstwa i inwestorów przewyższa to, co kopalnie są w stanie wydobyć i co trafia na rynek z recyklingu. Rozwój fotowoltaiki dodatkowo pogłębia tę lukę.
Dodatkowym utrudnieniem jest specyfika górnictwa. Srebro rzadko występuje w przyrodzie samodzielnie. W większości przypadków (nawet w 70-80%) jest ono pozyskiwane jako produkt uboczny przy wydobyciu innych metali, takich jak miedź, ołów, cynk czy złoto. Oznacza to, że koncerny wydobywcze nie mogą po prostu „zwiększyć wydobycia srebra” w odpowiedzi na wyższe ceny na giełdach. Decyzje o otwarciu nowych kopalni zależą przede wszystkim od koniunktury na rynku miedzi czy cynku.
Inżynierowie i analitycy rynku zdali sobie sprawę z tego zagrożenia już lata temu. Uzależnienie kluczowej technologii transformacji energetycznej od surowca, którego podaż jest sztywna, a ceny potrafią gwałtownie rosnąć, stanowi poważne ryzyko biznesowe.
Srebrna dieta, czyli jak producenci oszczędzają cenny metal
Odpowiedzią przemysłu na ryzyko niedoborów i wysokie koszty stała się tzw. thirring, czyli sukcesywne odchudzanie zużycia srebra w procesie produkcji. Inżynierom udało się dokonać na tym polu gigantycznego postępu.
W ciągu ostatnich kilkunastu lat ilość srebra potrzebna do wyprodukowania jednego ogniwa słonecznego spadła o ponad 70%. Osiągnięto to dzięki kilku innowacjom:
- Cieńsze ścieżki przewodzące: Nowoczesne technologie druku pozwalają na nanoszenie niezwykle cienkich linii srebrnej pasty, które mimo mniejszej przekroju zachowują wysoką przewodność.
- Większa liczba szyn (Multi-Busbar): Zamiast dwóch lub trzech grubych ścieżek zbiorczych, na ogniwie umieszcza się kilkanaście lub kilkadziesiąt bardzo cienkich drucików. Zmniejsza to opór elektryczny i pozwala zużyć mniej surowca.
- Doskonalsze pasty metaliczne: Udoskonalenie składu chemicznego pasty srebrnej sprawia, że lepiej kontaktuje się ona z krzemem, co pozwala ograniczyć jej objętość.
Można to porównać do budowy mostu: zamiast stawiać potężne, grube filary z betonu, inżynierowie projektują lekkie, gęsto rozmieszczone przęsła ze stali o wyższej wytrzymałości. Efekt jest ten sam lub lepszy, a zużycie materiału znacznie niższe.
Nowe technologie ogniw: więcej wydajności, ale i wyzwań
Sprawa oszczędzania srebra skomplikowała się wraz z nadejściem nowej generacji ogniw fotowoltaicznych. Starsza, dominująca przez lata technologia PERC ustępuje obecnie miejsca bardziej wydajnym rozwiązaniom, takim jak TOPCon oraz HJT (Heterojunction Technology).
Nowe typy ogniw charakteryzują się wyższą sprawnością konwersji światła na prąd, co pozwala generować więcej energii z tej samej powierzchni. Problem polega na tym, że technologia ich budowy wymaga… jeszcze większej ilości srebra na pojedyncze ogniwo niż dopracowana do granic możliwości technologia PERC.
Przejście branży na nowe standardy technologiczne spowodowało krótkoterminowy skok zapotrzebowania na srebro. Producenci stanęli przed dylematem: jak produkować wydajniejsze ogniwa, nie doprowadzając jednocześnie do paraliżu dostaw surowcowych?
Miedź zamiast srebra – realna alternatywa czy ślepa uliczka?
Najbardziej logicznym zastępcą srebra wydaje się miedź. Jest najmniej od niego gorszym przewodnikiem, a przy tym tysiące razy bardziej dostępna i wielokrotnie tańsza. Prace nad zastąpieniem srebra miedzią w fotowoltaice trwają od lat, ale wdrożenie tego rozwiązania na masową skalę rodzi spory opór technologiczny.
Miedź ma dwie kluczowe wady w kontekście fotowoltaiki: łatwo utlenia się (koroduje) pod wpływem wilgoci i czynników atmosferycznych oraz ma tendencję do dyfuzji, czyli „wnikania” w strukturę krzemu, co po pewnym czasie niszczy właściwości elektryczne ogniwa. Panel słoneczny musi bezawaryjnie pracować na dachu przez 25-30 lat. Wszelkie materiały, które z czasem ulegają degradacji, stanowią ogromne ryzyko dla producentów udzielających długoletnich gwarancji.
Trwają jednak intensywne prace nad zaawansowanymi technologiami powlekania miedzi innymi metalami (np. niklem) oraz nad drukiem hybrydowym. Niektóre firmy komercjalizują już ogniwa bezsrebrne lub o znacznie ograniczonej jego zawartości, wykorzystując procesy galwaniczne. W najbliższych latach to właśnie miedź może przejąć część obowiązków srebra, przynajmniej w wybranych segmentach rynku.
Recykling paneli – uśpiony potencjał przyszłości
Innym kluczowym elementem domykającym obieg srebra w gospodarce jest recykling zużytych paneli fotowoltaicznych. Skoro miliony modułów trafiły na dachy w ciągu ostatnich dwóch dekad, to za kilkanaście lat staną się one bogatym źródłem surowców wtórnych.
Obecnie recykling fotowoltaiki skupia się głównie na odzyskiwaniu łatwych do przetworzenia elementów: szklanych tafli, aluminiowych ram oraz miedzianych kabli. Odzyskiwanie srebra z cieniutkich ścieżek na płytkach krzemowych jest trudniejsze i wymaga zaawansowanych procesów chemicznych lub termicznych.
Wraz ze wzrostem cen srebra oraz rosnącą masą wycofywanych z eksploatacji instalacji, odzysk srebra stanie się wysoce opłacalnym biznesem. Szacuje się, że po 2030–2035 roku recykling stanie się jednym z głównych filarów zaspokajających zapotrzebowanie przemysłu PV na ten metal, znacznie zmniejszając presję na nowe kopalnie.
Co to oznacza dla rynku i zwykłego konsumenta?
Rosnące zapotrzebowanie na srebro i ryzyko jego lokalnych niedoborów raczej nie zatrzymają globalnego rozwoju fotowoltaiki. Przemysł ten wykazał się niezwykłą elastycznością i zdolnością do innowacji za każdym razem, gdy napotykał bariery surowcowe.
Dla osób planujących inwestycję w domową instalację słoneczną sytuacja ta oznacza przede wszystkim jedno: rozwój techniczny paneli będzie postępował bardzo szybko. Producenci będą ścigać się nie tylko na sprawność, ale też na efektywność materiałową.
Ewentualne wzrosty cen srebra na światowych giełdach mogą w pewnym stopniu wpływać na jednostkowy koszt wyprodukowania panelu. Jednak dzięki ciągłemu odchudzaniu zużycia metalu i optymalizacji procesów produkcyjnych, udział kosztu samego srebra w cenie gotowej instalacji fotowoltaicznej pozostaje pod stałą kontrolą.
Fotowoltaika i srebro pozostaną połączone mocnym więzem jeszcze przez długie lata. Zamiast jednak spektakularnego kryzysu, w najbliższej dekadzie będziemy raczej świadkami fascynującego wyścigu technologicznego – wyścigu, w którym inżynierowie krok po kroku uczą się tworzyć coraz więcej czystej energii przy użyciu coraz mniejszej ilości cennych zasobów naszej planety.