Gdy w 1947 roku agencja N.W. Ayer stworzyła dla koncernu De Beers słynne hasło „A diamond is forever” (Diament jest wieczny), zasady rynkowe były proste. Naturalne kamienie stanowiły niedościgniony symbol luksusu, trwałości i wiecznej miłości, a monopolista kontrolował ich podaż i ceny. Ten misternie budowany model biznesowy przetrwał dziesięciolecia w niemal niezmienionej formie. Jednak wydarzenia, które nastąpiły po 2020 roku, zdemolowały tradycyjne fundamenty branży jubilerskiej skuteczniej niż jakikolwiek kryzys w XX wieku.
Przełom zaczął się od wybuchu pandemii COVID-19, ale to, co wydarzyło się później, było kumulacją kilku nakładających się na siebie zjawisk. Rewolucja technologiczna w hodowli diamentów w laboratoriach, zmiana wartości konsumenckich pokoleń Z oraz Milenialsów, a także zawirowania geopolityczne sprawiły, że globalny rynek diamentowy musiał napisać swoje reguły na nowo.
Pandemia jako katalizator zmian: Od zamkniętych kopalń do cyfrowej rewolucji
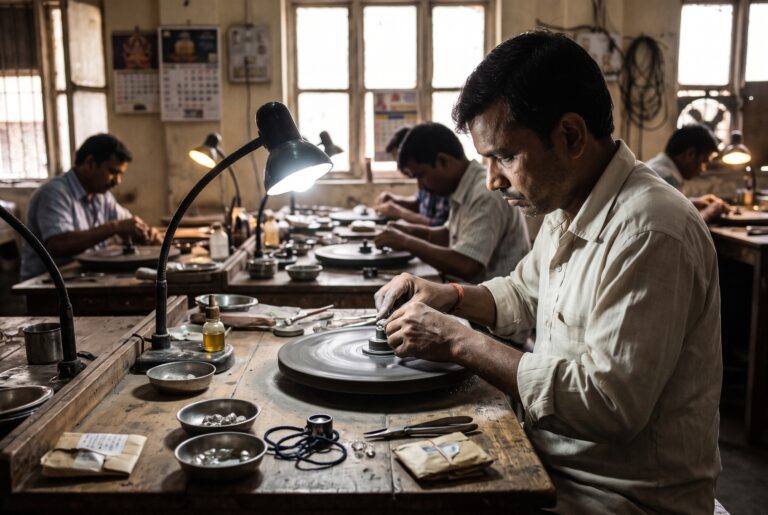
Rok 2020 przyniósł jubilerstwu paraliż. Zamknięcie granic, wstrzymanie międzynarodowego transportu i ograniczenia w handlu stacjonarnym doprowadziły do drastycznego spadku popytu na dobra luksusowe. Kopalnie w Kanadzie, Botswanie czy Rosji ograniczyły wydobycie, a światowe centra szlifowania kamieni – takie jak indyjskie miasto Surat, gdzie trafia około 90% wszystkich surowych diamentów na świecie – zamarły z powodu lockdowne’ów.
Sytuacja zmieniła się jednak niespodziewanie pod koniec 2020 i w 2021 roku. Zamknięci w domach konsumenci, ograniczając wydatki na podróże czy restauracje, zaczęli przekierowywać oszczędności na zakupy dóbr trwałych. Nastąpił gwałtowny wzrost sprzedaży biżuterii online. Konsumenci dostrzegli w diamentach nie tylko piękny dodatek, ale i bezpieczną lokatę kapitału w niepewnych czasach.
Po krótkim boomie popytowym branża zderzyła się jednak z nową rzeczywistością. Tradycyjny łańcuch dostaw został przerwany, a do głosu doszedł rywal, który do tej pory traktowany był jedynie jako ciekawostka technologiczna.
Diamenty laboratoryjne: Technologia, która zmieniła układ sił
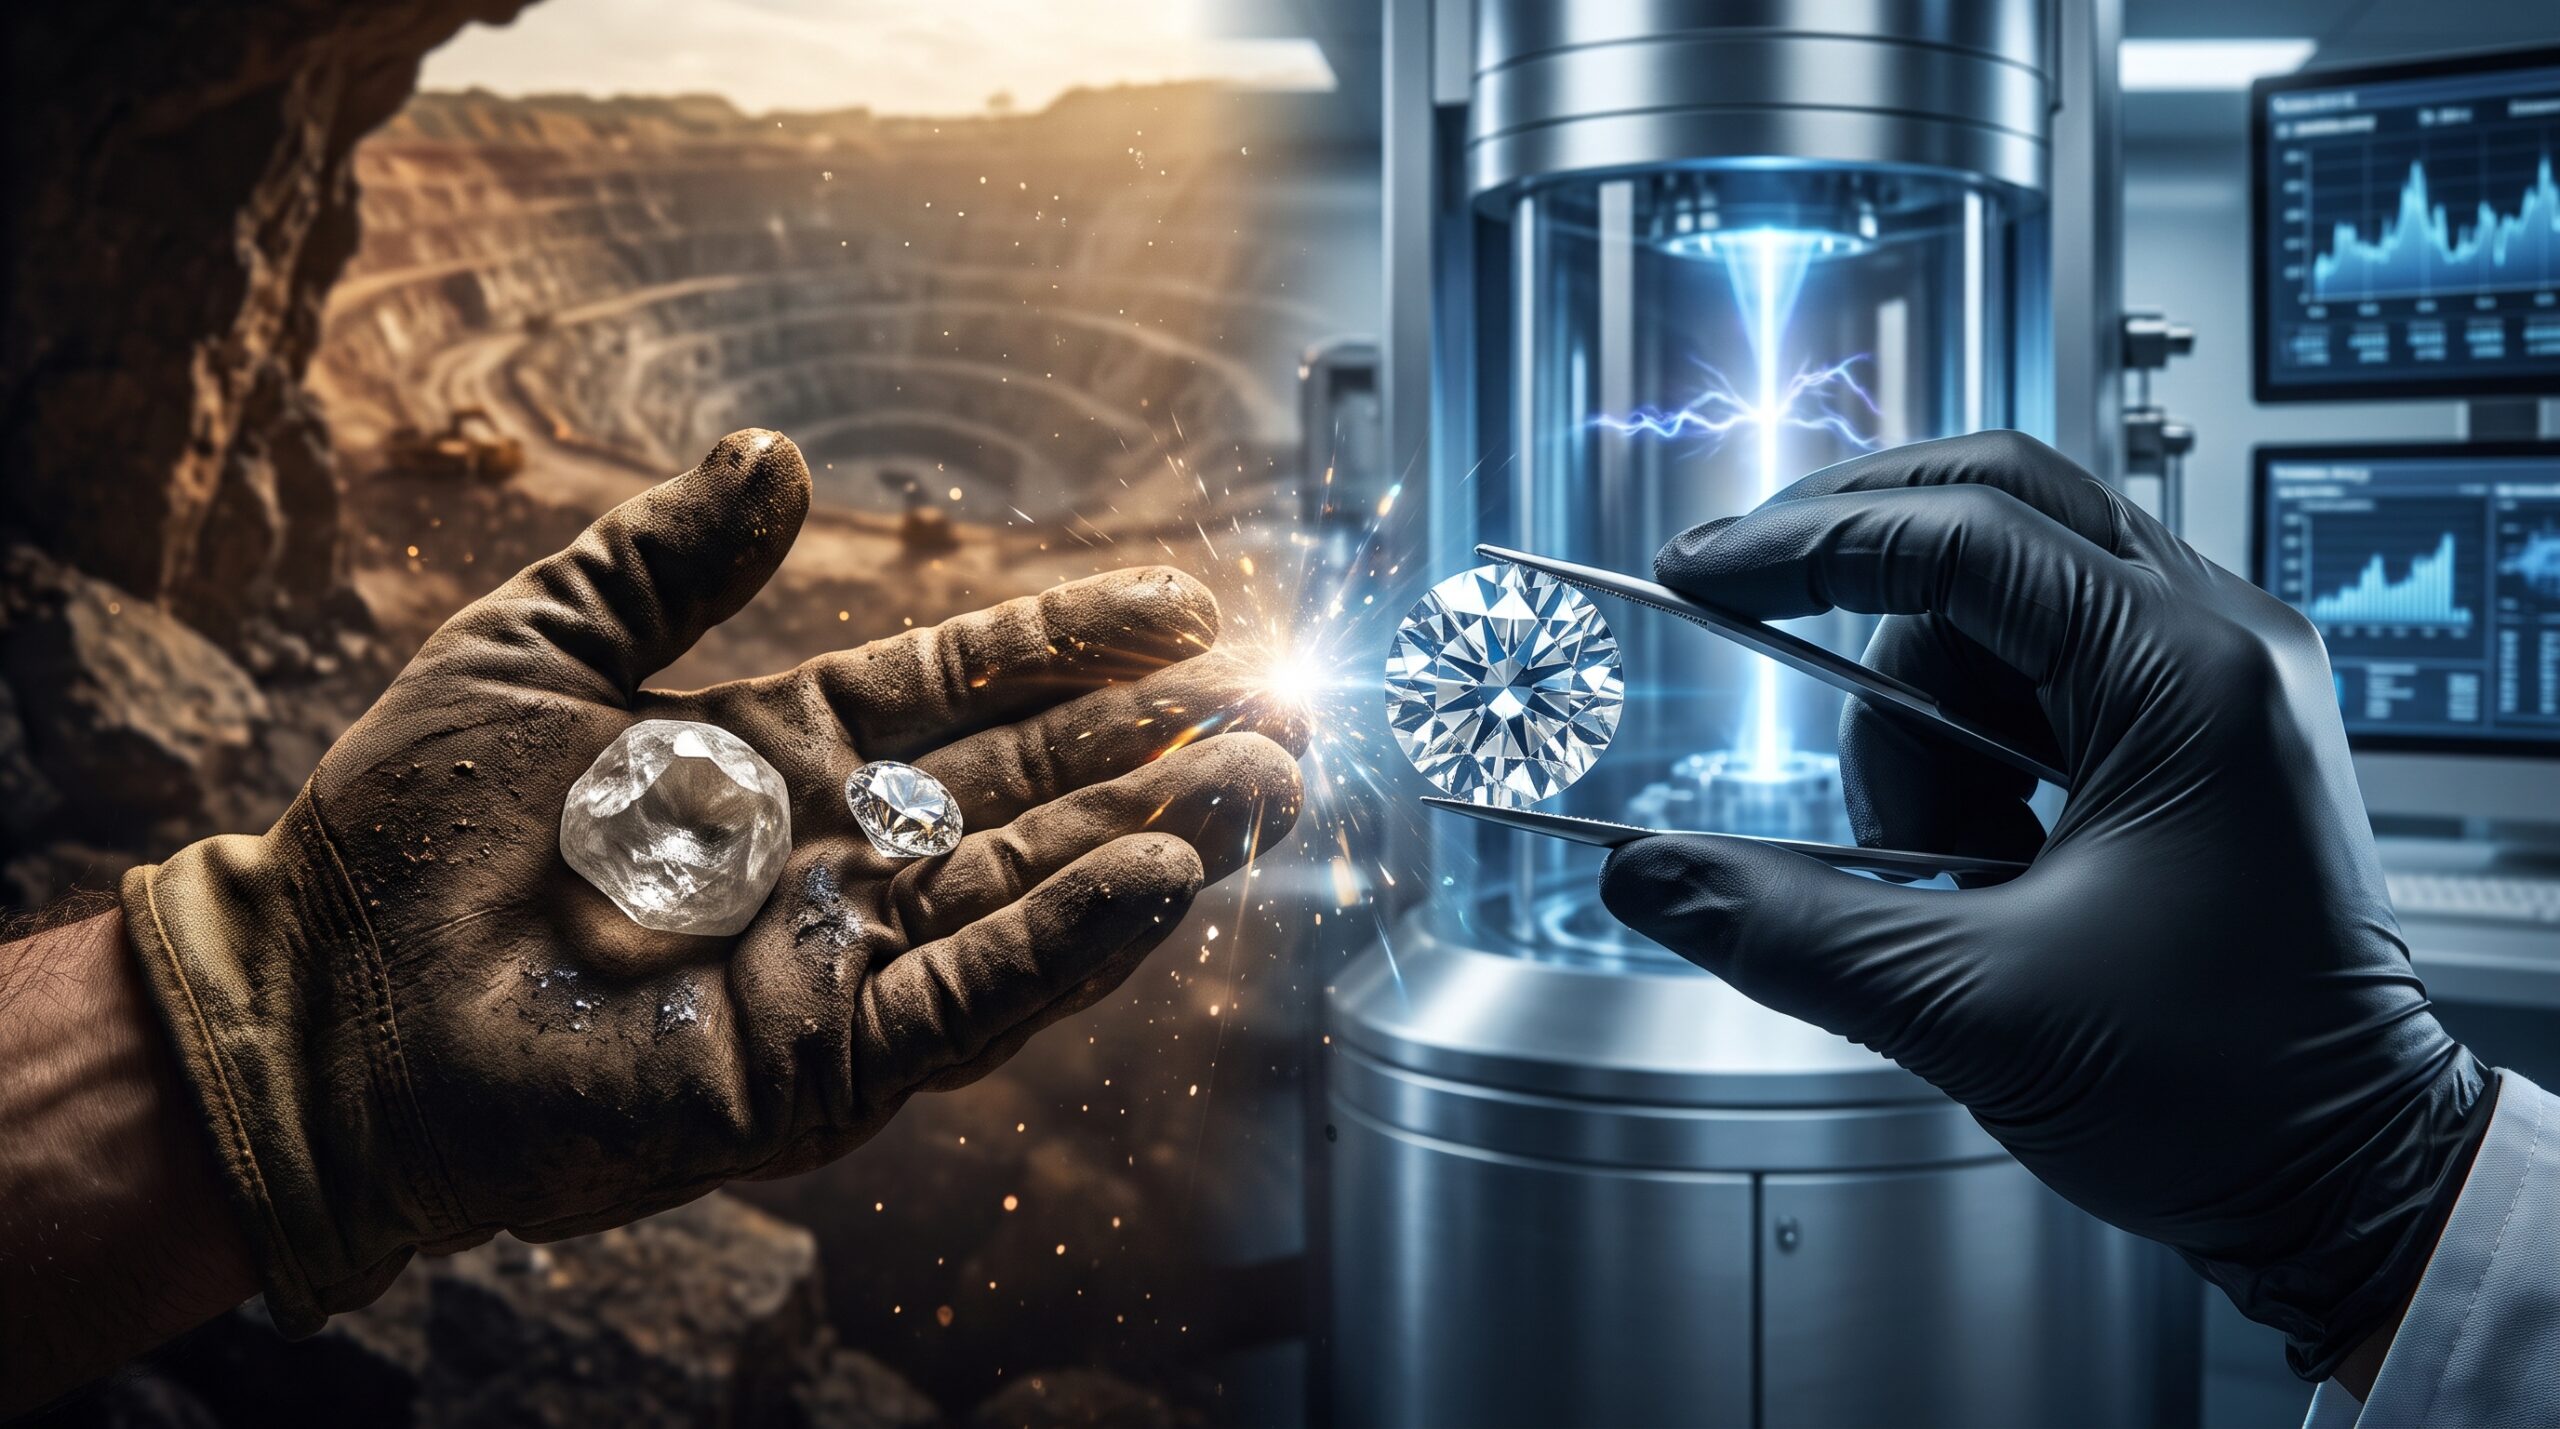
Największą rewolucją ostatnich lat było masowe wejście na rynek diamentów hodowanych w laboratorium (ang. lab-grown diamonds, LGD). Pod względem chemicznym, fizycznym i optycznym są one w 100% identyczne z kamieniami wydobywanymi z ziemi. Obydwa typy składają się z czystego węgla ułożonego w strukturę krystaliczną i charakteryzują się tą samą twardością (10 w skali Mohsa). Rozróżnienie ich bez specjalistycznego sprzętu gemmologicznego jest niemożliwe.
Diamenty syntetyczne powstają głównie przy użyciu dwóch metod:
- HPHT (High Pressure High Temperature): Otworzenie warunków panujących głęboko pod ziemią poprzez poddanie węgla ekstremalnemu ciśnieniu i temperaturze.
- CVD (Chemical Vapor Deposition): Osadzanie węgla z fazy gazowej, gdzie z gazu bogatego w węgiel (np. metanu) krystalizuje się diament warstwa po warstwie.
Ceny i opłacalność
Jeszcze dekadę temu wyhodowanie diamentu jakości jubilerskiej było drogie. Jednak postęp technologiczny skrócił czas produkcji i znacząco obniżył koszty. W efekcie diament laboratoryjny o masie 1 karata jest dziś tańszy od swojego naturalnego odpowiednika nawet o 70–85%.
To zjawisko wywołało wyraźny podział na rynku:
- Sektor biżuterii codziennej i zaręczynowej: Młodzi kupujący chętnie wybierają kamienie hodowane, ponieważ za tę samą kwotę mogą nabyć znacznie większy i czystszy kamień.
- Sektor luksusowy i lokacyjny: Tradycyjne diamenty naturalne próbują pozycjonować się jako rzadkie, unikalne dzieła natury, wyceniane na podstawie ich rzadkości występowania, a nie kosztu produkcji.
Pokolenie Z i Milenialsi: Nowe wartości na rynku luksusu
Młodsze pokolenia wkraczające w wiek największej siły nabywczej patrzą na luksus zupełnie inaczej niż ich rodzice. Wizerunek diamentu jako wyznacznika statusu społecznego przestał być wystarczający.
Etyka i ekologia pod lupą
Dla współczesnego konsumenta kluczowe znaczenie ma pochodzenie produktu. Mimo wprowadzenia Systemu Certyfikacji Procesu Kimberley, który miał wyeliminować z rynku tzw. „krwawe diamenty” (finansujące konflikty zbrojne), kwestia wpływu tradycyjnego górnictwa na środowisko wciąż budzi liczne kontrowersje. Dewastacja krajobrazu, zużycie wody i emisja dwutlenku węgla związane z pracą wielkich kopalni odkrywkowych skłaniają młodych ludzi do poszukiwania alternatyw.
Diamenty laboratoryjne są przez nich postrzegane jako wybór etyczny i bardziej przyjazny dla planety. Choć ich produkcja wymaga ogromnych nakładów energii elektrycznej, firmy produkujące LGD coraz częściej przenoszą zakłady do regionów zasilanych energią odnawialną (np. hydroelektrowniami), budując na tym przewagę marketingową.
Zmiana definicji luksusu
Milenialsi i Pokolenie Z wolą inwestować w przeżycia, a jeśli kupują biżuterię, oczekują autentyczności, personalizacji i spójności z ich własnymi przekonaniami. Tradycyjna narracja o „wieczności” ustępuje miejsca praktycznemu podejściu do budżetu i estetyki.
Co naprawdę dzieje się z cenami i popytem?
W latach 2022–2024 rynek doświadczył sporej korekty cenowej. Agresywny napływ diamentów laboratoryjnych na rynek amerykański – będący największym odbiorcą biżuterii na świecie – doprowadził do spadku cen surowych i oszlifowanych diamentów naturalnych mniejszych rozmiarów.
Doszło do sytuacji, w której ceny samych diamentów hodowanych zacząły spadać w bardzo szybkim tempie ze względu na nadpodaż i rosnącą wydajność fabryk, głównie w Chinach i Indiach. Zjawisko to spowodowało wyraźne rozdzielenie się obu rynków:
- Diamenty hodowane w laboratorium stały się elementem dynamicznego rynku modowego (tzw. fashion jewelry). Ich wartość rezydualna (odsprzedażowa) jest bardzo niska, co sprawia, że nie są one traktowane jako lokata kapitału.
- Diamenty naturalne zmagają się z mniejszym wolumenem sprzedaży, jednak rzadkie, wybitne okazy o doskonałych parametrach (szczególnie duże kamienie powyżej 2–3 karatów oraz naturalnie kolorowe diamenty) utrzymują swoją wartość jako rzadkie aktywa kolekcjonerskie.
Dodatkowym czynnikiem wpływającym na globalną podaż były sankcje nałożone na rosyjskiego giganta wydobywczego – firmę Alrosa, która odpowiadała za niemal 30% światowej produkcji surowca. Wykluczenie lub ograniczenie dostaw z Rosji na rynki zachodnie wymusiło na branży wprowadzenie cyfrowych systemów śledzenia pochodzenia każdego kamienia (od kopalni po szlif).
Przyszłość branży: Dwa odrębne światy
Rynek diamentów nie zmierza do całkowitego upadku naturalnego górnictwa, ale przechodzi proces głębokiej segmentacji. Sektor jubilerski wykształcił dwie równoległe ścieżki, z których każda odpowiada na zupełnie inne potrzeby konsumentów:
- Masowy rynek przystępnego luksusu: Zdominowany przez diamenty laboratoryjne. Będzie się charakteryzował nowoczesnym wzornictwem, niższymi marżami i powszechną dostępnością. To obszar, w którym liczy się efekt wizualny i przystępna cena.
- Rynek wysoki (High Jewelry) i inwestycyjny: Zastrzeżony dla diamentów naturalnych o udokumentowanym, przejrzystym pochodzeniu. Budowany na narracji o unikalności, wieku kamienia (liczącym setki milionów lat) oraz jego ograniczonych zasobach w skorupie ziemskiej.
Koncerny wydobywcze, takie jak De Beers czy Rio Tinto, zmieniają swoje strategie, inwestując miliony dolarów w kampanie edukacyjne, które mają precyzyjnie wyjaśnić różnicę między unikalnym tworem natury a produktem fabrycznym.
Zmieniające się realia po 2020 roku pokazały, że monopol informacji i narracji przestał istnieć. Ostateczny wybór należy dziś do konsumenta, który nie pyta już tylko o to, jak kamień pięknie błyszczy na palcu, ale również o to, skąd pochodzi, jak powstał i co reprezentuje.