Gdy kupujesz nowy samochód elektryczny, nowoczesnego smartfona albo czytasz o najnowszych myśliwcach wojskowych, rzadko myślisz o pyle, z którego powstały. Tymczasem w sercu niemal każdej zaawansowanej technologii kryje się szczypta specyficznych pierwiastków. Bez nich wiatraki nie produkują prądu, ekrany nie świecą, a drony tracą orientację w terenie.
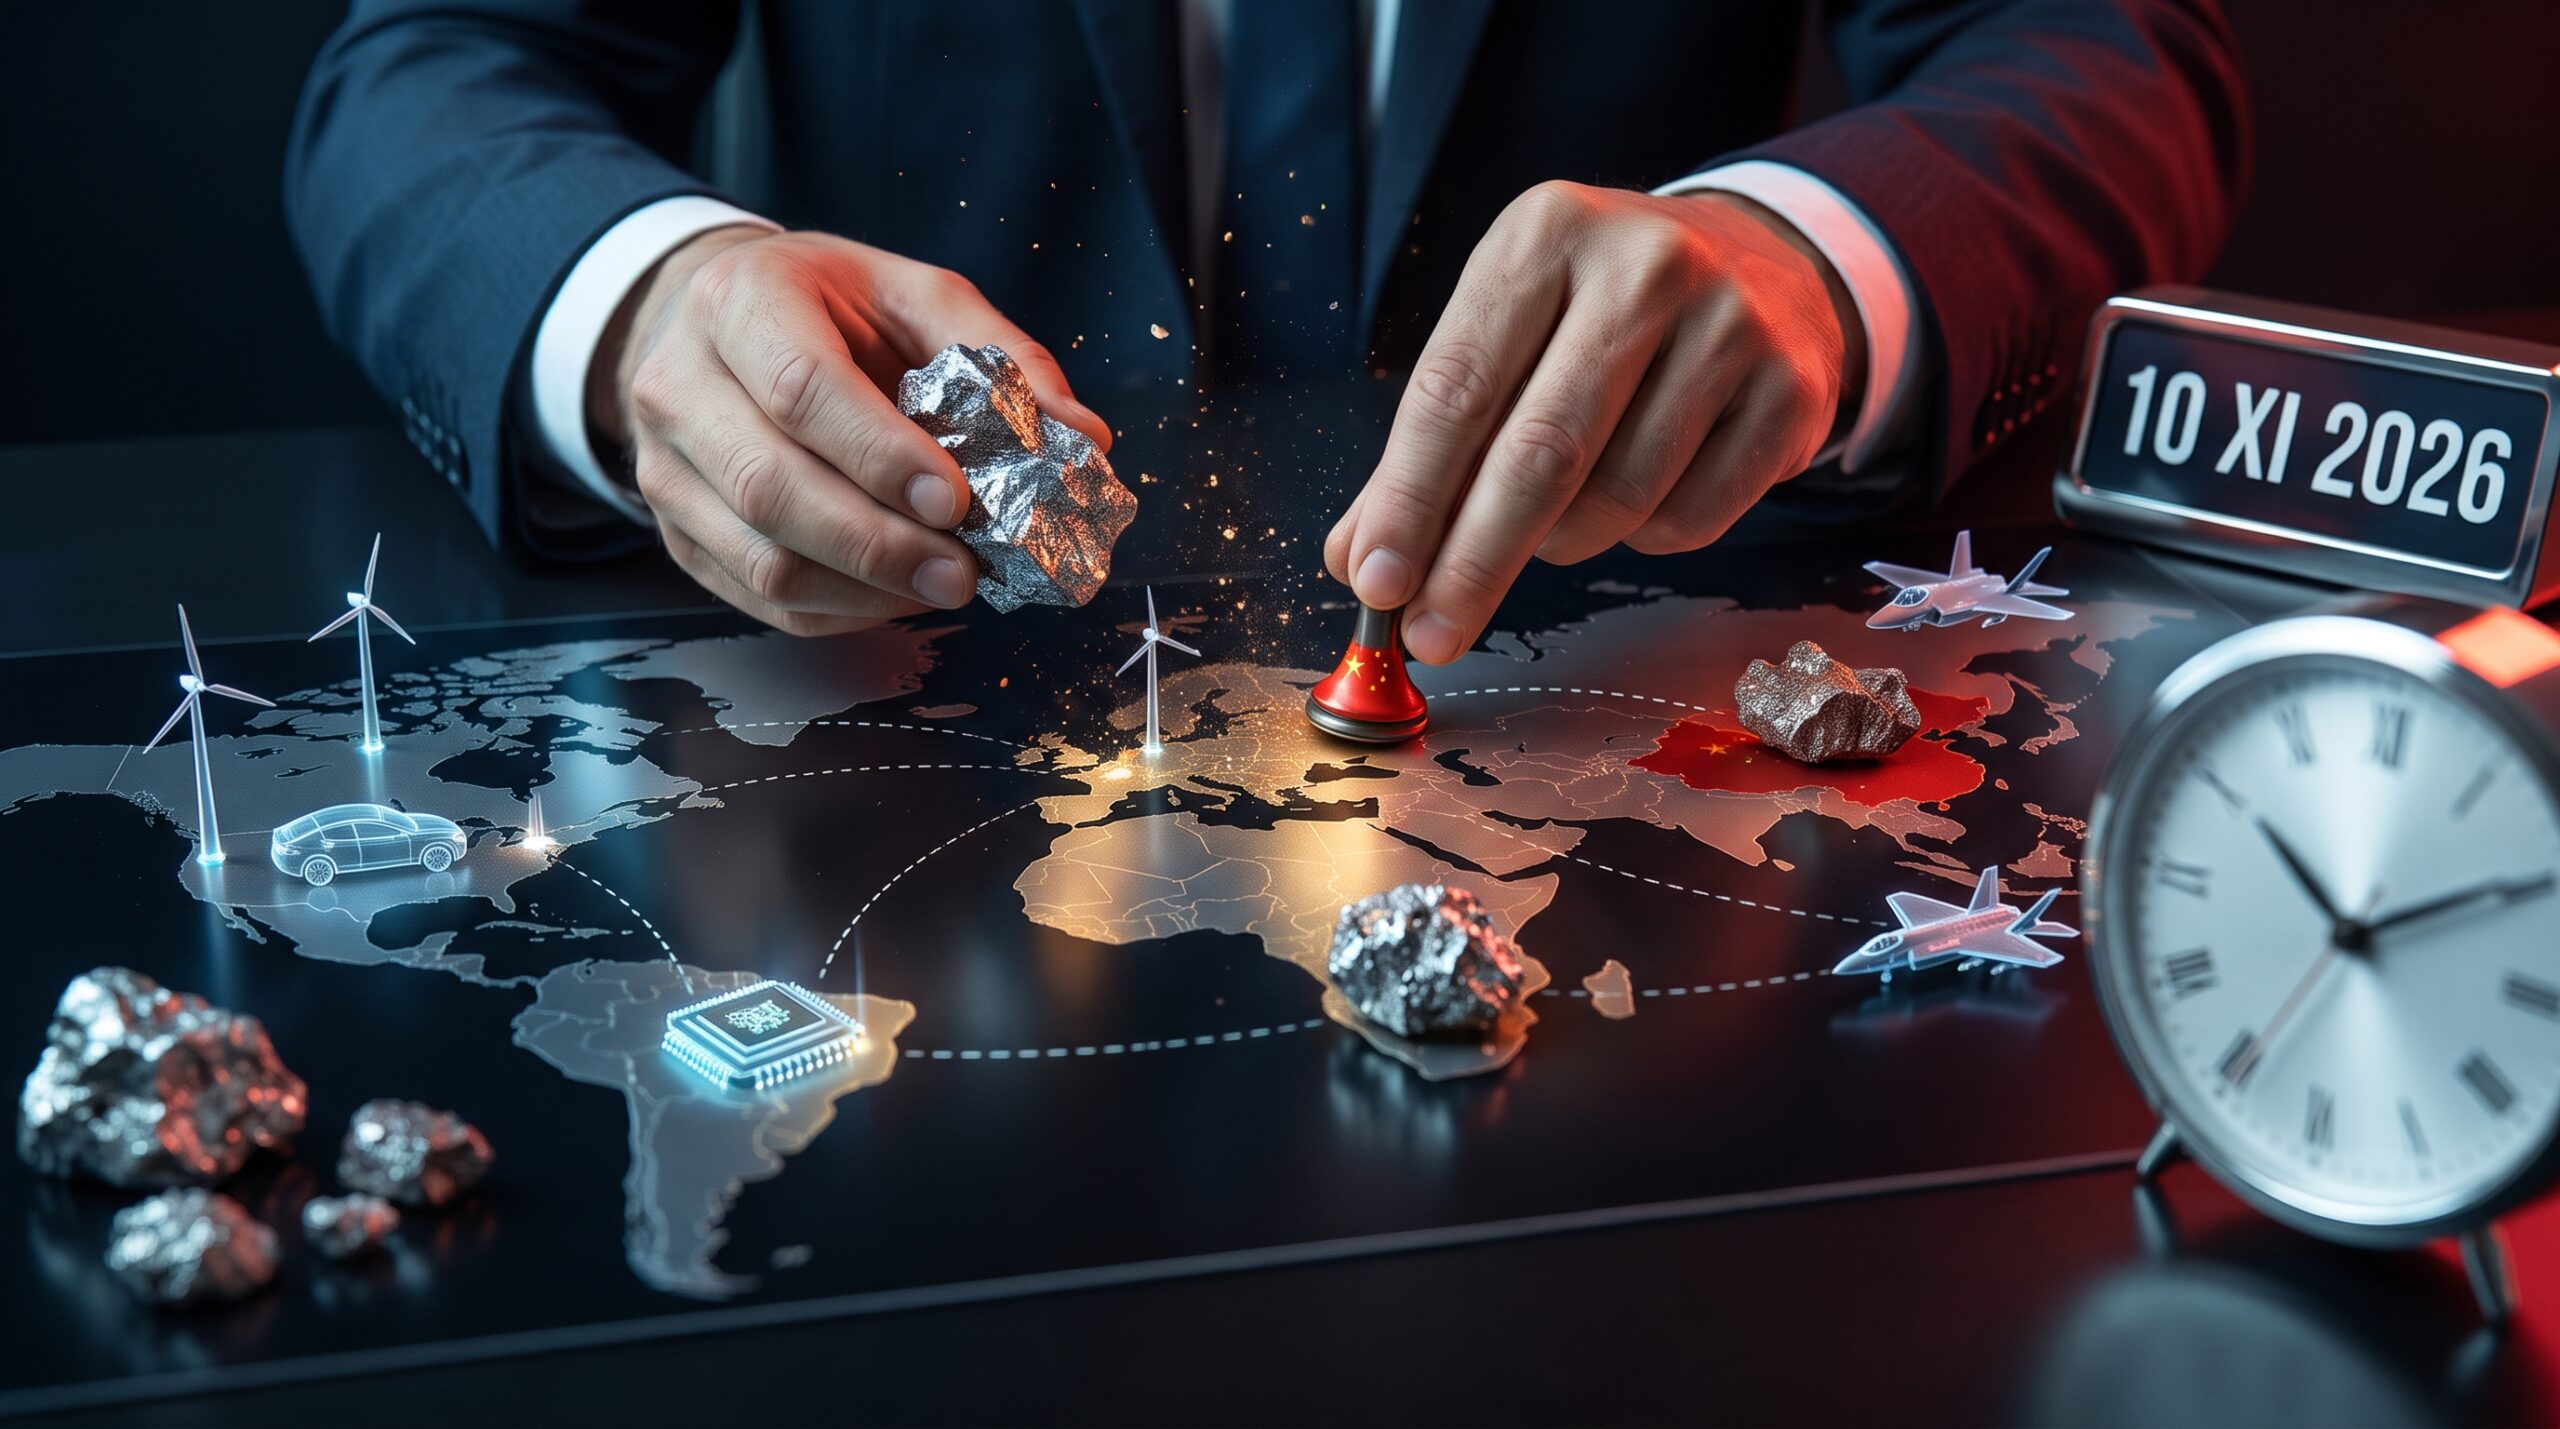
Zdecydowana większość tych surowców pochodzi z jednego kraju, a 10 listopada 2026 roku może okazać się dniem, w którym globalne łańcuchy dostaw ponownie zatrzęsą się w posadach. To właśnie wtedy wygasa zawieszenie części chińskich ograniczeń eksportowych na metale ziem rzadkich. Pojawia się więc kluczowe pytanie: czy Pekin po raz kolejny użyje swojej geologicznej przewagi jako broni gospodarczej?
Błąd w nazwie, czyli dlaczego metale ziem rzadkich wcale nie są rzadkie
Zanim zrozumiemy stawkę zbliżających się wydarzeń, warto rozprawić się z popularnym mitem. Wbrew swojej nazwie, metale ziem rzadkich – grupa siedemnastu pierwiastków chemicznych – występują w skorupie ziemskiej dość powszechnie. Problem polega na czymś zupełnie innym.
Są one niezwykle rozproszone i rzadko tworzą złoża o na tyle dużej koncentracji, by ich wydobycie było opłacalne. Co gorsza, proces ich oddzielania i oczyszczania jest skomplikowany, energochłonny i wyjątkowo toksyczny dla środowiska. Przez dekady Zachód z chęcią oddawał ten „brudny problem” Chinom. Państwo Środka zainwestowało potężne środki w technologie rafinacji, godząc się na koszty ekologiczne, by z czasem zmonopolizować rynek.
Dziś słynne słowa Deng Xiaopinga z 1992 roku: „Bliski Wschód ma ropę, Chiny mają metale ziem rzadkich”, brzmią nie jak zwykła obserwacja, ale jak precyzyjnie zrealizowana strategia geopolityczna.
10 listopada 2026 – koniec taryfy ulgowej?
Data 10 listopada 2026 roku nie jest przypadkowa. To moment wygaśnięcia tymczasowego zawieszenia rygorystycznych kontroli i kwot eksportowych, które Chiny wcześniej nałożyły na wybrane surowce strategiczne. W przeszłości Pekin wielokrotnie testował to narzędzie – choćby wprowadzając restrykcje na eksport galu, germanu czy grafitu, a także zakazując transferu technologii przetwarzania magnesów neodymowych.
Jeśli po tym terminie chiński rząd zdecyduje się na pełne przywrócenie lub nawet zaostrzenie blokad, globalny rynek odczuje to natychmiast. Restrykcje mogą przybrać formę celowych opóźnień w wydawaniu licencji eksportowych dla firm z krajów uznawanych za „nieprzyjazne”, ograniczeń ilościowych lub nowych podatków, które drastycznie wywindują ceny.
Uderzenie w serce elektromobilności
Pierwszą ofiarą ewentualnego zaciskania pasa przez Pekin będzie rynek motoryzacyjny. Przemysł samochodów elektrycznych (EV) jest wręcz uzależniony od dwóch konkretnych pierwiastków: neodymu i prazeodymu. To one tworzą potężne magnesy trwałe, które napędzają silniki elektryczne, zapewniając im wysoką wydajność przy niewielkiej masie.
Europejscy i amerykańscy producenci aut już teraz borykają się z ogromną presją kosztową i rosnącą konkurencją ze strony tańszych pojazdów z Chin. Jeśli dostęp do neodymu zostanie ograniczony, koszty produkcji zachodnich elektryków poszybują w górę. Transformacja energetyczna, na której opiera się europejski plan neutralności klimatycznej, może gwałtownie zwolnić, zderzając się z barierą braku podstawowych komponentów.
Niewidzialny fundament zbrojeniówki
O ile spowolnienie produkcji aut elektrycznych to problem gospodarczy i klimatyczny, o tyle braki w dostawach ciężkich metali ziem rzadkich to już kwestia bezpieczeństwa narodowego. Pierwiastki takie jak dysproz czy terb są niezbędne w nowoczesnym uzbrojeniu.
Systemy naprowadzania pocisków, radary, lasery wojskowe, a nawet powłoki stealth w nowoczesnych myśliwcach wymagają komponentów opartych na tych specyficznych surowcach. Utrudnienie dostępu do nich przez Pekin może być traktowane jako bezpośredni cios w możliwości produkcyjne zachodniego przemysłu obronnego. W dobie napiętej sytuacji międzynarodowej, kontrolowanie łańcuchów dostaw dla wojska staje się potężną kartą przetargową.
Jak obroni się europejski przemysł?
Europa od dłuższego czasu zdaje sobie sprawę z pułapki, w jaką wpadła. Unijny akt o surowcach krytycznych (Critical Raw Materials Act) ma na celu uniezależnienie Starego Kontynentu od azjatyckich dostawców. Odkrycia dużych złóż, takich jak to w okolicach szwedzkiej Kiruny, dają nadzieję na przyszłość.
Problem w tym, że otwarcie nowej kopalni, budowa zakładów przetwórczych i opanowanie skomplikowanej technologii rafinacji to procesy, które trwają nawet dekadę. Tymczasem ewentualny szok podażowy może nadejść już pod koniec 2026 roku. W perspektywie krótkoterminowej Europa nie ma szybkiego planu awaryjnego. Firmy technologiczne będą zmuszone szukać surowców na szarym rynku, płacić astronomiczne ceny z zapasów strategicznych lub drastycznie ciąć produkcję.
Szansa dla alternatywnych rynków i nowych technologii
Zacieśnianie chińskiej polityki ma jednak pewien pozytywny skutek uboczny – stymuluje innowacje. Im trudniejszy staje się dostęp do chińskich surowców, tym szybciej rozwijają się alternatywy.
Na znaczeniu będą zyskiwać projekty wydobywcze i przetwórcze w Australii, Stanach Zjednoczonych czy Kanadzie. Jednocześnie inżynierowie na całym świecie pracują nad silnikami elektrycznymi całkowicie pozbawionymi magnesów z udziałem metali ziem rzadkich (np. nowoczesne silniki indukcyjne). Choć obecnie wiążą się one z pewnymi kompromisami w zakresie wydajności i wielkości, presja geopolityczna może znacznie przyspieszyć ich rynkową adaptację.
Data 10 listopada 2026 roku to coś więcej niż tylko termin urzędowy. To test wytrzymałości zachodnich gospodarek i sygnał ostrzegawczy przypominający, że globalizacja, jaką znaliśmy, przechodzi do historii. Jeśli Chiny rzeczywiście powrócą do polityki twardych restrykcji, udowodnią, że w nowoczesnym świecie surowce technologiczne są równie skuteczną bronią, co czołgi czy sankcje finansowe. Pytanie nie brzmi już, czy Zachód zdoła uniknąć tego ciosu, ale jak szybko zdoła zbudować własną tarczę.