Smartfon w kieszeni, silnik napędzający samochód elektryczny, turbina wiatrowa na horyzoncie, a nawet system naprowadzania w nowoczesnym myśliwcu. Wszystkie te urządzenia łączą elementy, bez których technologia XXI wieku po prostu przestanie działać. Mowa o metalach ziem rzadkich – grupie 17 pierwiastków o trudnych do wymówienia nazwach, takich jak neodym, dysproz, praseodym czy cer.
Wbrew temu, co sugeruje ich nazwa, wcale nie są one tak rzadkie w skorupie ziemskiej. Prawdziwe wyzwanie leży gdzie indziej: w geologii, kosztach wydobycia i – przede wszystkim – w technologii ich przetwarzania. W wyścigu o te surowce utarło się przekonanie, że ten, kto ma ziemię pełną minerałów, rządzi światem. Rzeczywistość jest jednak znacznie bardziej skomplikowana. Rozróżnienie między posiadaniem bogatych złóż a zdolnością do wyprodukowania z nich gotowego magnesu to klucz do zrozumienia współczesnej geopolityki.
Czym są metale ziem rzadkich i dlaczego świat o nie walczy?
Metale ziem rzadkich (ang. Rare Earth Elements – REE) to zestaw 17 pierwiastków chemicznych, w skład którego wchodzi skand, itr oraz 15 lantanowców. Posiadają unikalne właściwości magnetyczne, luminescencyjne i katalityczne. To właśnie dzięki nim miniaturyzacja elektroniki stała się możliwa.
Bez neodymu i dysprozu nie powstaną ultrasilne magnesy trwałe, używane w napędach aut elektrycznych i generatach farm wiatrowych. Cer jest niezastąpiony przy polerowaniu szkła optycznego i w katalizatorach spalin, a europ i terb odpowiadają za żywe kolory w wyświetlaczach.
Są jak przyprawa w wykwintnej potrawie – dodaje się ich niewielkie ilości, ale bez nich cała potrawa traci sens. Problem polega na tym, że metale te niezwykle rzadko występują w postaci czystych, skoncentrowanych rud. Zazwyczaj są mocno rozproszone i wymieszane z innymi minerałami, w tym często z radioaktywnym torem czy uranem.
Geologiczny skarb: gdzie leżą największe rezerwy?
Jeśli spojrzymy wyłącznie na dane geologiczne dotyczące zasobów ukrytych w ziemi, mapa świata wygląda dość jednoznacznie, choć kryje kilka niespodzianek.
Zgodnie z szacunkami Amerykańskiej Służby Geologicznej (USGS), światowe rezerwy tlenków metali ziem rzadkich wynoszą ponad 110 milionów ton metrycznych. Oto jak rozkłada się ten potencjał:
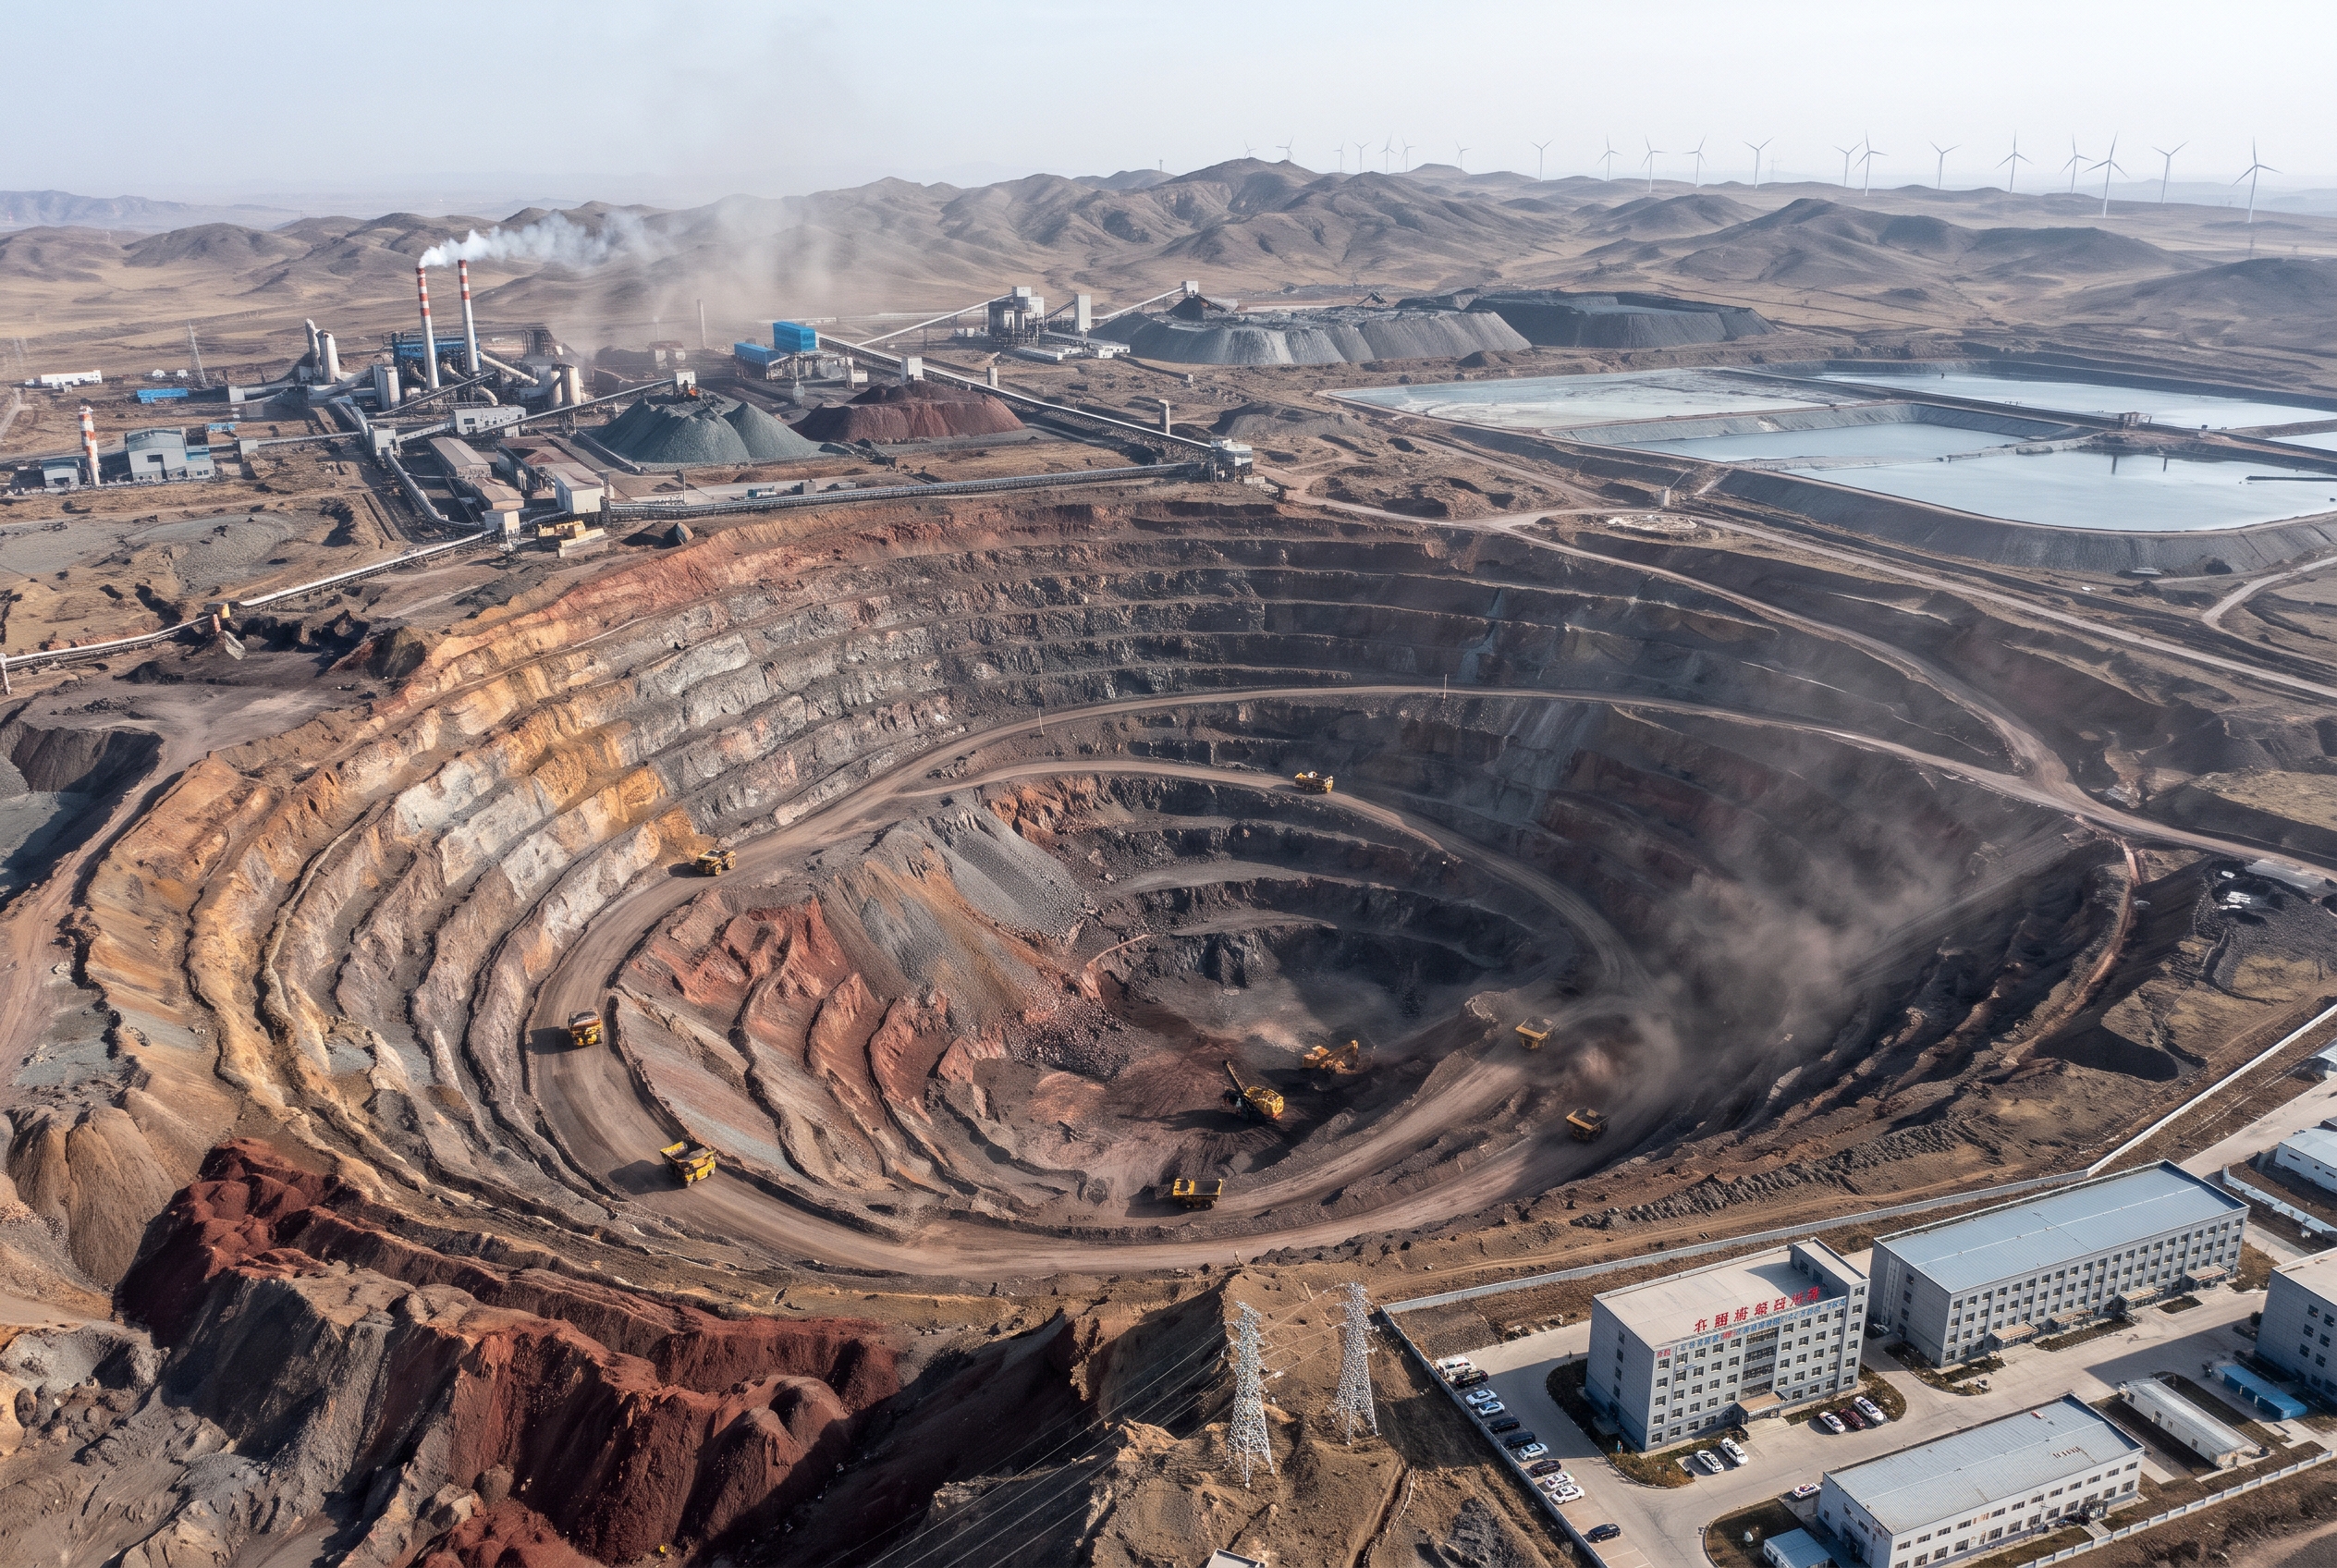
- Chiny (ok. 44 mln ton): Bezapelacyjny lider posiadający około 40% znanych światowych rezerw. Najważniejszym punktem na mapie jest gigantyczna kopalnia Bayan Obo w Mongolii Wewnętrznej, będąca największym znanym złożem tych metali na Ziemi.
- Wietnam (ok. 22 mln ton): Posiada drugie pod względem wielkości zasoby na świecie, skondensowane głównie w północno-zachodniej części kraju.
- Brazylia (ok. 21 mln ton): Dysponuje bogatymi złożami, jednak ich stopień zagospodarowania jest wciąż stosunkowo niski.
- Rosja (ok. 10 mln ton): Posiada znaczne rezerwy, m.in. na Półwyspie Kola oraz na Syberii, lecz ich eksploatacja wymaga olbrzymich nakładów inwestycyjnych i zmagania się z surowym klimatem.
- Indie (ok. 6.9 mln ton): Skupione głównie w piaskach monacytowych na wybrzeżach kraju.
- Australia i USA: Posiadają odpowiednio około 4-5 mln oraz 1.8 mln ton rezerw (głównym punktem w USA jest słynna kopalnia Mountain Pass w Kalifornii).
Czy ta lista oznacza, że Wietnam i Brazylia meblują układ sił w światowej elektronice? Zdecydowanie nie. I tu przechodzimy do najważniejszego punktu tej układanki.
Zasoby w ziemi a rzeczywista produkcja: wielka pułapka myślowa
Wielu obserwatorów rynku popełnia podstawowy błąd: utożsamia zasoby geologiczne z realną podażą surowca. Posiadanie bogatego złoża to dopiero pierwszy, wcale nie najtrudniejszy krok.
Samo wydobycie rudy (tzw. wydobycie górnicze) daje jedynie skałę zawierającą od kilku dziesiątych do kilku procent interesujących nas pierwiastków. Aby uzyskać z niej czysty metal, rudę trzeba poddać procesom rozkruszania, wzbogacania, a następnie zaawansowanemu trawieniu chemicznemu i ekstrakcji.
To właśnie tutaj pojawia się pojęcie rafinacji i rozdzielania (separation process). Metale ziem rzadkich są do siebie niezwykle podobne pod względem właściwości chemicznych. Ich rozdzielenie na pojedyncze, czyste pierwiastki wymaga setek kroków ekstrakcji ciecz-ciecz, zużycia ogromnych ilości kwasów i energii.
Kolejnym etapem jest przekształcenie rozdzielonych tlenków w czyste metale, a następnie w stopy (np. żelazoneodym) i gotowe komponenty, takie jak magnesy spiekane NdFeB.
Kraj, który wykopie rudę, ale nie posiada rafinerii, musi wysłać surowiec za granicę. I dokładnie to dzieje się od lat.
Chiński monopol – to nie ruda daje władzę, lecz technologia i brudna praca
Chiny kontrolują obecnie około 60-70% światowego wydobycia metali ziem rzadkich. Jednak w przypadku ich rafinacji i przetwórstwa udział ten wzrasta do niewiarygodnych 85-90%. W produkcji gotowych magnesów neodymowych Pekin kontroluje niemal 90% rynku.
Jak do tego doszło? Już w latach 80. XX wieku chiński przywódca Deng Xiaoping wypowiedział słynne słowa: „Bliski Wschód ma ropę, Chiny mają metale ziem rzadkich”. Chińczycy potraktowali tę gałąź przemysłu priorytetowo:
- Wsparcie państwa i skala: Inwestowano gigantyczne środki w badania naukowe, kształcenie metalurgów oraz budowę infrastruktury przetwórczej.
- Koszty środowiskowe: Proces rafinacji metali ziem rzadkich generating ogromne ilości toksycznych i słabo radioaktywnych odpadów. Przez dekady zachodnie kraje chętnie zamykały swoje kopalnie i zakłady przetwórcze ze względu na wyśrubowane normy środowiskowe i koszty utylizacji. Chiny przejęły ten ciężki przemysł, akceptując jego ogromny wpływ na środowisko naturalne.
- Opłacalność: Dzięki efektowi skali i niższym kosztom operacyjnym, chińskie firmy były w stanie zaoferować ceny, przy których zachodnie projekty górnicze stawały się całkowicie nierentowne.
Efekt jest taki, że nawet gdy amerykańska kopalnia Mountain Pass wznowiła wydobycie rudy, przez długi czas musiała wysyłać pozyskany koncentrat w kontenerach do… Chin, aby to tam rozdzielono go na czyste pierwiastki.
Próby ucieczki ze szmatka monopolu: Zachód szuka alternatyw
Doświadczenia z lat 2010–2011, kiedy Chiny drastycznie ograniczyły kwoty eksportowe na metale ziem rzadkich w reakcji na spór dyplomatyczny z Japonią, podziałały na globalne rynki jak zimny prysznic. Ceny skoczyły wówczas o kilkaset procent w kilka tygodni, uświadamiając Zachodowi poziom uzależnienia.
Od tego momentu Stany Zjednoczone, Unia Europejska, Japonia oraz Australia podjęły intensywne działania na rzecz odbudowy własnych łańcuchów dostaw.
Australia stała się kluczowym graczem dzięki firmie Lynas Rare Earths, która wydobywa rudę w kopalni Mount Weld, a następnie przetwarza ją w zakładzie w Malezji oraz w nowo budowanych obiektach w Australii i USA.
W Europie ogromne emocje wzbudziło odkrycie na początku 2023 roku dużego złoża Per Geijer w rejonie Kiruny w Szwecji. Szacuje się, że zawiera ono ponad milion ton tlenków metali ziem rzadkich. Zanim jednak z tego złoża trafi na rynek pierwszy gram przetestowanego neodymu, minie co najmniej 10 do 15 lat – tyle trwają procedury środowiskowe, budowa infrastruktury oraz uzyskanie odpowiednich pozwoleń.
Równolegle rozwija się technologia recyklingu. Zużyte elektronarzędzia, silniki pojazdów elektrycznych czy twarde dyski komputerowe zawierają magnesy o wysokim stężeniu neodymu. Odzysk tych pierwiastków ze złomu jest znacznie czystszy ekologicznie niż wydobycie z ziemi, choć wymaga stworzenia wydajnych systemów zbiórki i separacji.
Przetwórstwo ważniejsze niż geologia
Zrozumienie współczesnego rynku surowcowego wymaga wyjścia poza proste analizy map geologicznych. Bogactwo ukryte w skałach Brazylii, Wietnamu czy Szwecji ma ogromny potencjał, ale bez zaawansowanych zakładów chemicznych, wiedzy metalurgicznej oraz zgody na wyzwania środowiskowe pozostaje jedynie cyfrą w raportach.
Prawdziwa kontrola nad surowcami przyszłości leży w rękach tych, którzy potrafią przeprowadzić najtrudniejsze etapy syntezy i produkcji. Chiny zbudowały dominację nie tylko dlatego, że miały szczęście do geologii, lecz przede wszystkim dlatego, że przez ponad trzy dekady konsekwentnie budowały pełny łańcuch wartości. Aby zachodni świat mógł zrealizować ambitne plany transformacji energetycznej, musi inwestować nie tylko w nowe kopalnie, ale przede wszystkim w unikalną wiedzę i zaplecze rafineryjne.