Gdy słyszymy o nowoczesnej technologii, najczęściej myślimy o mikroprocesorach, ekranach dotykowych czy bateriach litowo-jonowych. Istnieje jednak cała grupa pierwiastków, bez których współczesny świat po prostu by się zatrzymał, a silniki elektryczne czy turbiny wiatrowe stałyby się bezużyteczne. Mowa o lantanowcach oraz itrze i skandzie, potocznie nazywanych metalami ziem rzadkich. Choć w skorupie ziemskiej wcale nie występują drastycznie rzadziej niż mówiąc o miedzi czy ołowiu, ich pozyskanie i rafinacja to logistyczny i chemiczny koszmar.
Wokół ich wycen krąży wiele mitów. W mediach gospodarczych regularnie pojawiają się nagłówki o gwałtownych skokach cen „ziem rzadkich”, tak jakby na giełdzie istniał jeden uniwersalny worek z tą nazwą. Rzeczywistość jest jednak zupełnie inna. Nie ma czegoś takiego jak jedna cena metali ziem rzadkich, podobnie jak nie ma jednej ceny „wszystkich metali” obejmującej złoto, żelazo i cynę.
Dlaczego nie istnieje jedna cena metali ziem rzadkich?
Pojęcie „metali ziem rzadkich” (ang. Rare Earth Elements lub w skrócie REE) obejmuje siedemnaście pierwiastków o bardzo różnych właściwościach chemicznych i fizycznych. Wrzucanie ich do jednego worka to tak, jakby próbować wyznaczyć jedną średnią cenę dla drewna, uwzględniając jednocześnie tanią sosnę paletową oraz rzadkie, egzotyczne drewno różane.
Każdy z tych pierwiastków pełni zupełnie inną funkcję w przemyśle. Zupełnie inaczej wycenia się lantan stosowany w katalizatorach czy ceramice, a zupełnie inaczej wysoce wyspecjalizowane ciężkie metale ziem rzadkich, takie jak terb czy dysproz, które decydują o stabilności termicznej magnesów neodymowych pracujących w ekstremalnych warunkach silników napędzających auta elektryczne. Popyt na każdy z tych pierwiastków kształtuje się niezależnie, napędzany przez zupełnie inne gałęzie przemysłu – od elektroniki użytkowej po militaria.
Jak naprawdę handluje się pierwiastkami krytycznymi?
Większość ludzi wyobraża sobie handel surowcami na wzór giełd metali w Londynie czy Nowym Jorku, gdzie ceny miedzi, aluminium czy złota zmieniają się z sekundy na sekundę, a każdy inwestor może kupić kontrakt na wybraną ilość surowca. W przypadku pierwiastków ziem rzadkich taki rynek publiczny o dużej płynności właściwie nie istnieje.
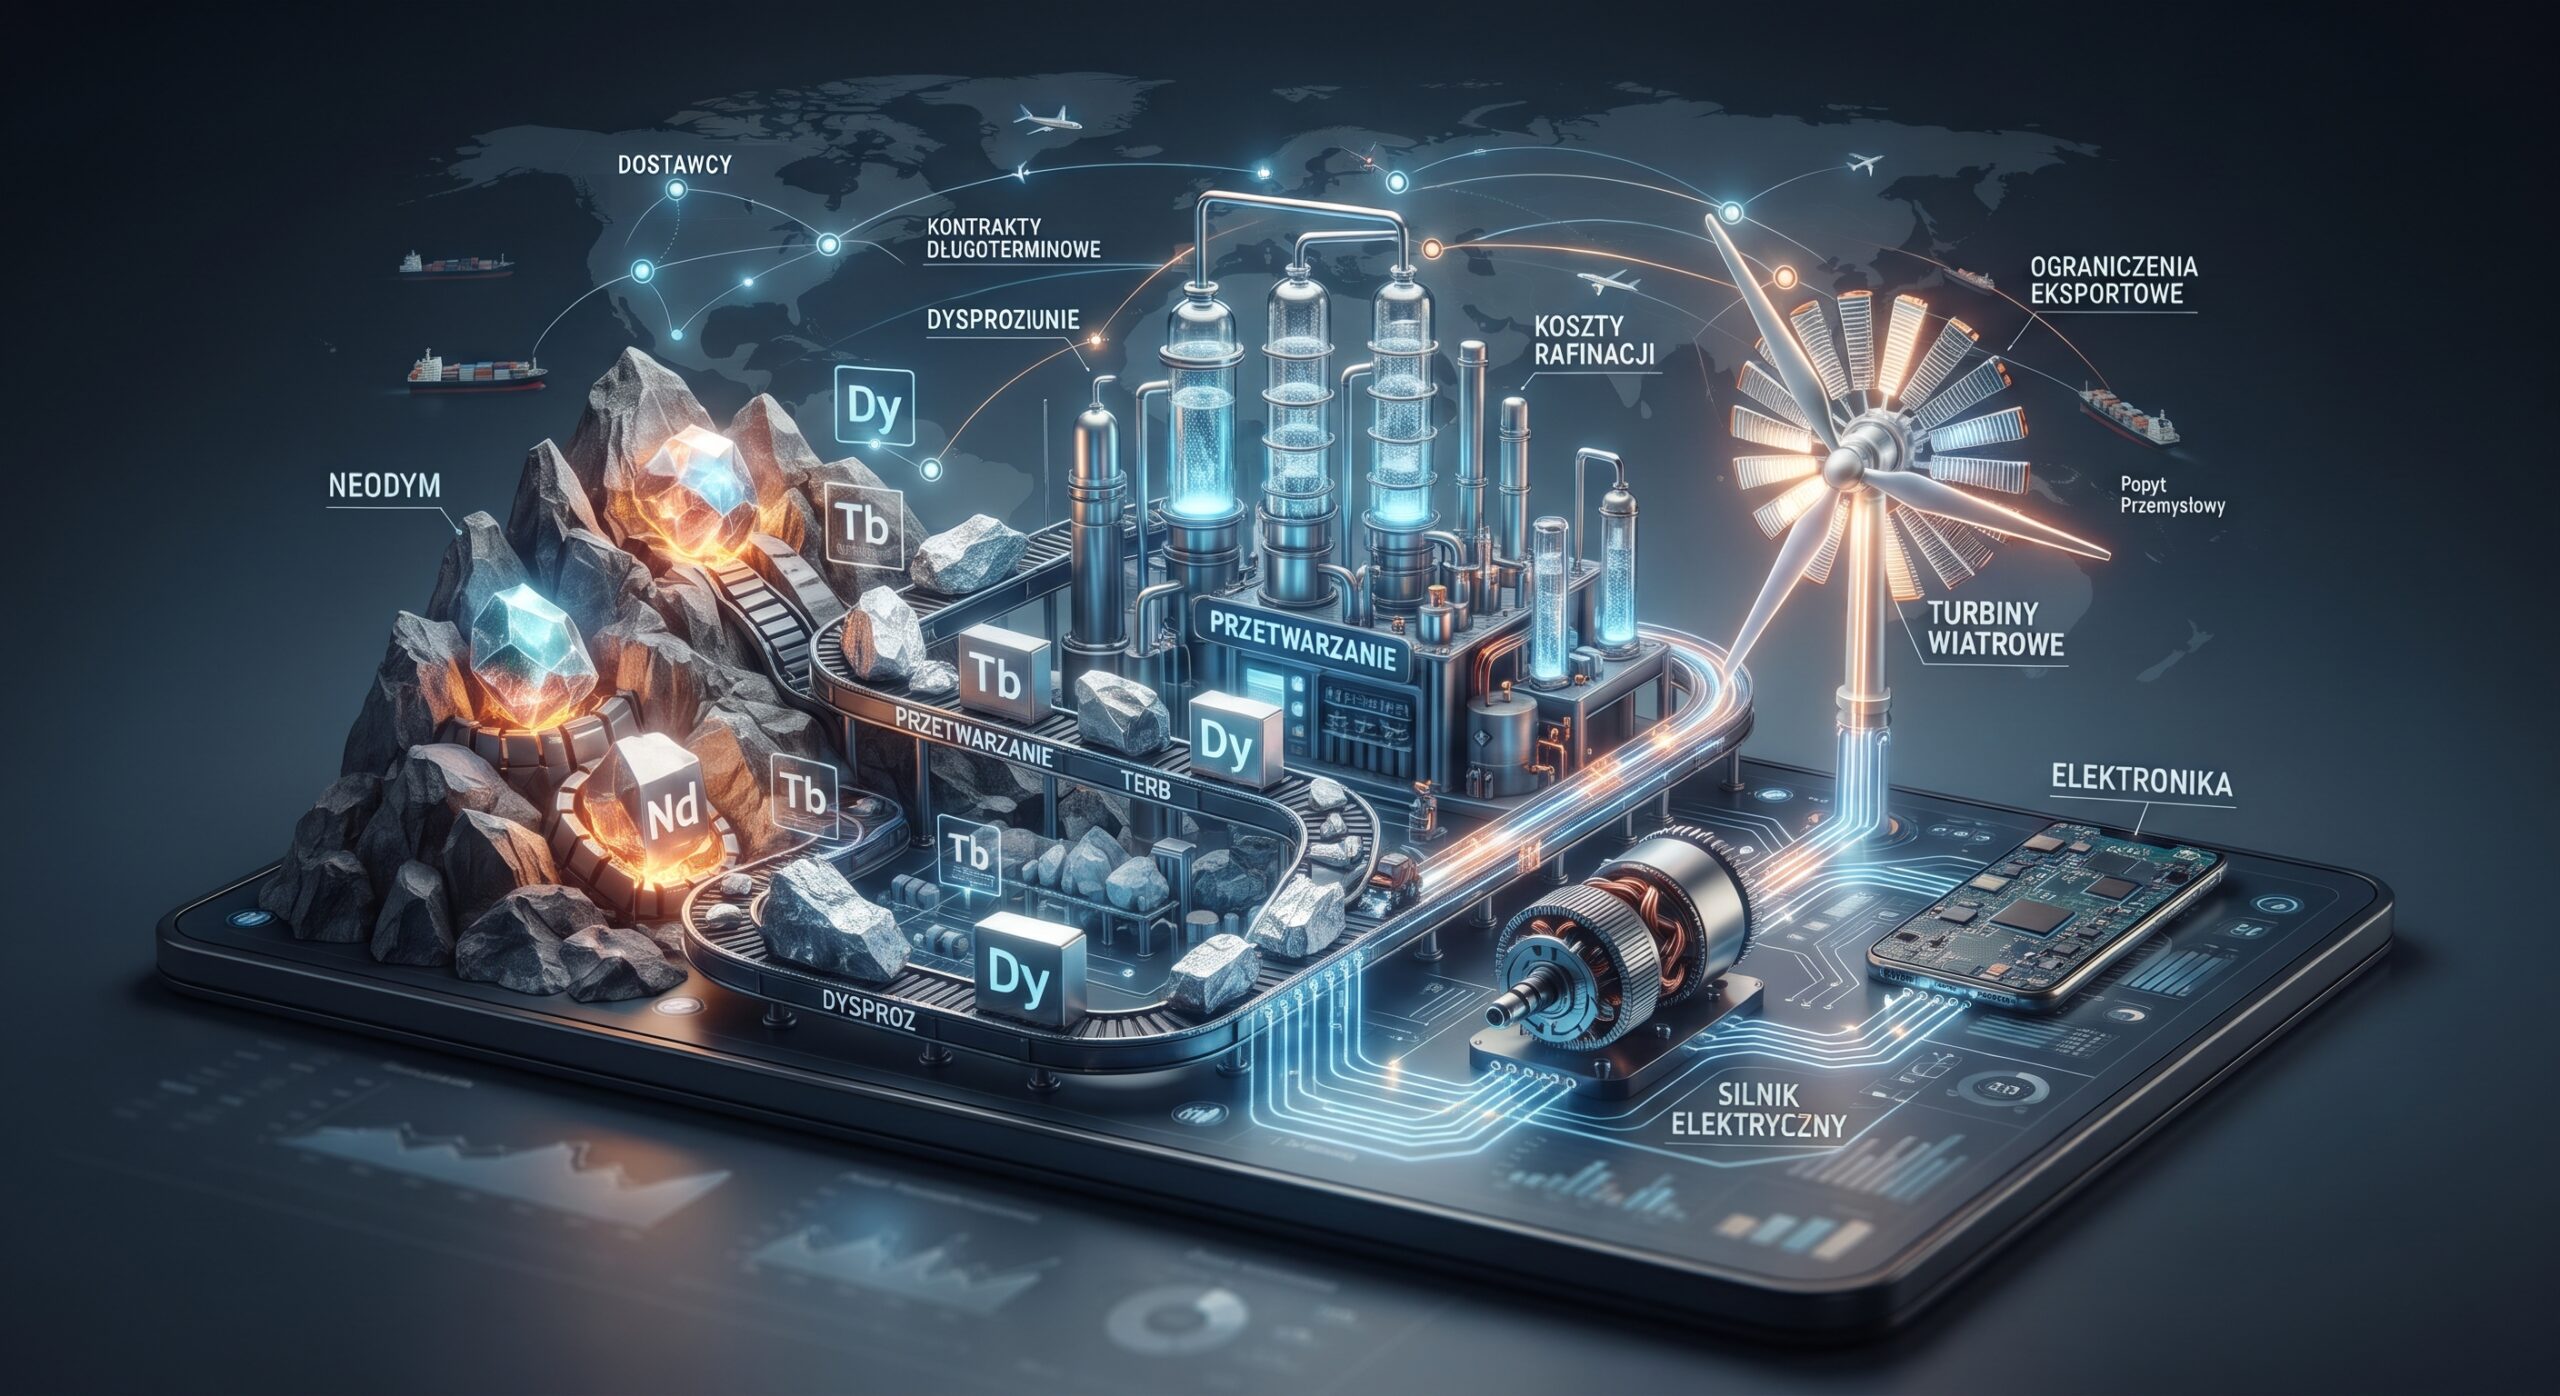
Handel tymi surowcami opiera się przede wszystkim na bezpośrednich umowach dwustronnych, kontraktach długoterminowych oraz skomplikowanych łańcuchach dostaw B2B. Producent zaawansowanych magnesów trwałych nie wchodzi codziennie na giełdę, aby dokupić tonę neodymu. Zamiast tego zawiera wieloletnie umowy z rafineriami, które gwarantują stałe dostawy surowca o dokładnie określonym stopniu czystości.
Przejrzystość cenowa bywa mocno ograniczona. Istnieją agencje cenowe, takie jak Argus Media czy Asian Metal, które publikują bieżące notowania i indeksy na podstawie ankiet przeprowadzanych wśród producentów i przetwórców. Transakcje te dotyczą jednak najczęściej konkretnych czystości (np. tlenek neodymu o czystości 99% lub czysty metal), a ostateczna cena w umowie zależy od wolumenu, warunków logistycznych oraz relacji biznesowych między kontrahentami.
Gry podażowe i ograniczenia eksportowe
Skoro pozyskanie tych pierwiastków jest technicznie skomplikowane, kluczową rolę w kształtowaniu ich wartości odgrywają czynniki geopolityczne. Przez dekady rynkiem tym niemal w 100 procentach sterowały Chiny, które kontrolowały nie tylko wydobycie urobku, ale przede wszystkim najbardziej brudny, kapitałochłonny i technologicznie wymagający etap – separację chemiczną i rafinację.
Kiedy w relacjach międzynarodowych dochodzi do napięć, polityka eksportowa staje się potężnym narzędziem nacisku. Wprowadzanie przez Pekin kwot eksportowych, restrykcji celnych czy całkowitych zakazów wywozu określonych technologii rafinacji potrafi wywołać natychmiastową panika na rynkach azjatyckich i europejskich. Ceny takich pierwiastków jak dysproz czy itrb potrafiły w przeszłości skakać o kilkaset procent w ciągu zaledwie kilku tygodni, gdy rynek obawiał się odcięcia dostaw z głównych chińskich zagłębi wydobywczych.
W odpowiedzi na te ryzyka rządy w USA, Japonii czy krajach Unii Europejskiej zacierały granice między wolnym rynkiem a strategią bezpieczeństwa narodowego. Subsydiowanie lokalnych kopalń i zakładów przetwórczych sprawia, że na rynku zaczynają pojawiać się alternatywne źródła dostaw, co stopniowo wpływa na stabilizację cen i ogranicza ryzyko gwałtownych szokas podażowych.
Koszty przetwarzania: dlaczego ruda to dopiero początek?
Wycena metali ziem rzadkich rzadko odzwierciedla wyłącznie sam koszt wydobycia skały z ziemi. W praktyce ruda zawierająca te pierwiastki przypomina zwykły, szary kamień, w którym cenne składniki występują w mikroskopijnych ilościach, często wymieszane z radioaktywnymi pierwiastkami, takimi jak tor czy uran.
Proces wydobycia to dopiero preludium. Prawdziwe koszty generuje hydrometalurgia i skomplikowany proces ekstrakcji rozpuszczalnikowej, który potrafi wymagać setek kolejnych etapów chemicznych, aby oddzielić od siebie pierwiastki o niemal identycznych właściwościach chemicznych. Do tego dochodzi potężne obciążenie środowiskowe. Kwasowe ścieki, odpady toksyczne i energochłonność całego procesu sprawiają, że koszt ekologiczny i regulacyjny jest bezpośrednio wliczany w ostateczną cenę surowca.
Jeśli surowiec pochodzi z legalnej, nowoczesnej rafinerii spełniającej rygorystyczne normy środowiskowe, jego cena musi być wyższa niż w przypadku tańszej produkcji z krajów o luźniejszych standardach. Kupujący coraz częściej płacą nie tylko za sam metal, ale również za tzw. czysty ślad środowiskowy oraz certyfikat legalnego pochodzenia.
Popyt przemysłowy: kto dyktuje warunki cenowe?
Ostateczna wartość poszczególnych lantanowców zależy od tego, jak mocno branże technologiczne polegają na ich unikalnych właściwościach magnetycznych, optycznych czy katalizujących. Kiedy na rynku motoryzacyjnym trwa boom na samochody elektryczne, lawinowo rośnie zapotrzebowanie na neodym i prazeodym, niezbędne do produkcji najsilniejszych magnesów trwałych.
Z kolei rozwój technologii odnawialnych źródeł energii – zwłaszcza turbin wiatrowych typu direct-drive, które eliminują potrzebę stosowania awaryjnych przekładni mechanicznych – generuje ogromny popyt na dysproz i terb. Pierwiastki te są dodawane do stopów magnesów, aby te nie traciły swoich właściwości w wysokich temperaturach pracy silnika.
Gdy fabryki samochodów lub turbin pracują na pełnych obrotach, ceny tych surowców rosną. Z drugiej strony, spowolnienie gospodarcze lub technologiczne przeskoki – takie jak próby inżynierów ograniczenia zużycia drogich pierwiastków w nowej generacji silników elektrycznych – potrafią szybko schłodzić popyt i zmusić ceny do korekty.
Podsumowanie
Wartość metali ziem rzadkich nie wynika z ich faktycznej rzadkości w przyrodzie, lecz z potężnych barier technologicznych, geopolitycznych i środowiskowych stojących za ich rafinacją. Zamiast szukać jednej, uniwersalnej ceny, warto pamiętać, że rynek ten składa się z wielu niezależnych nisz, w których neodym, terb czy dysproz żyją własnym życiem. Dopiero zrozumienie całego łańcucha dostaw – od trudnej ekstrakcji chemicznej po konkretne zapotrzebowanie ze strony przemysłu motoryzacyjnego i energetycznego – pozwala poprawnie ocenić, dlaczego te niepozorne pierwiastki mają tak potężną siłę przebicia na globalnych rynkach.