Wyobraź sobie współczesny smartfon, nowoczesny wiatrak generujący prąd albo silnik napędzający elektryczne auto. Wszystkie te urządzenia mają jednego, niewidocznego gołym okiem cichego bohatera. Bez niego technologia, jaką znamy, po prostu by się zatrzymała. Mowa o metali ziem rzadkich – grupie siedmiu the samych pierwiastków chemicznych, które z chemicznego punktu widzenia wcale nie są rzadkie w skorupie ziemskiej, ale ich wydobycie, a zwłaszcza precyzyjna separacja, to istne technologiczne piekło.
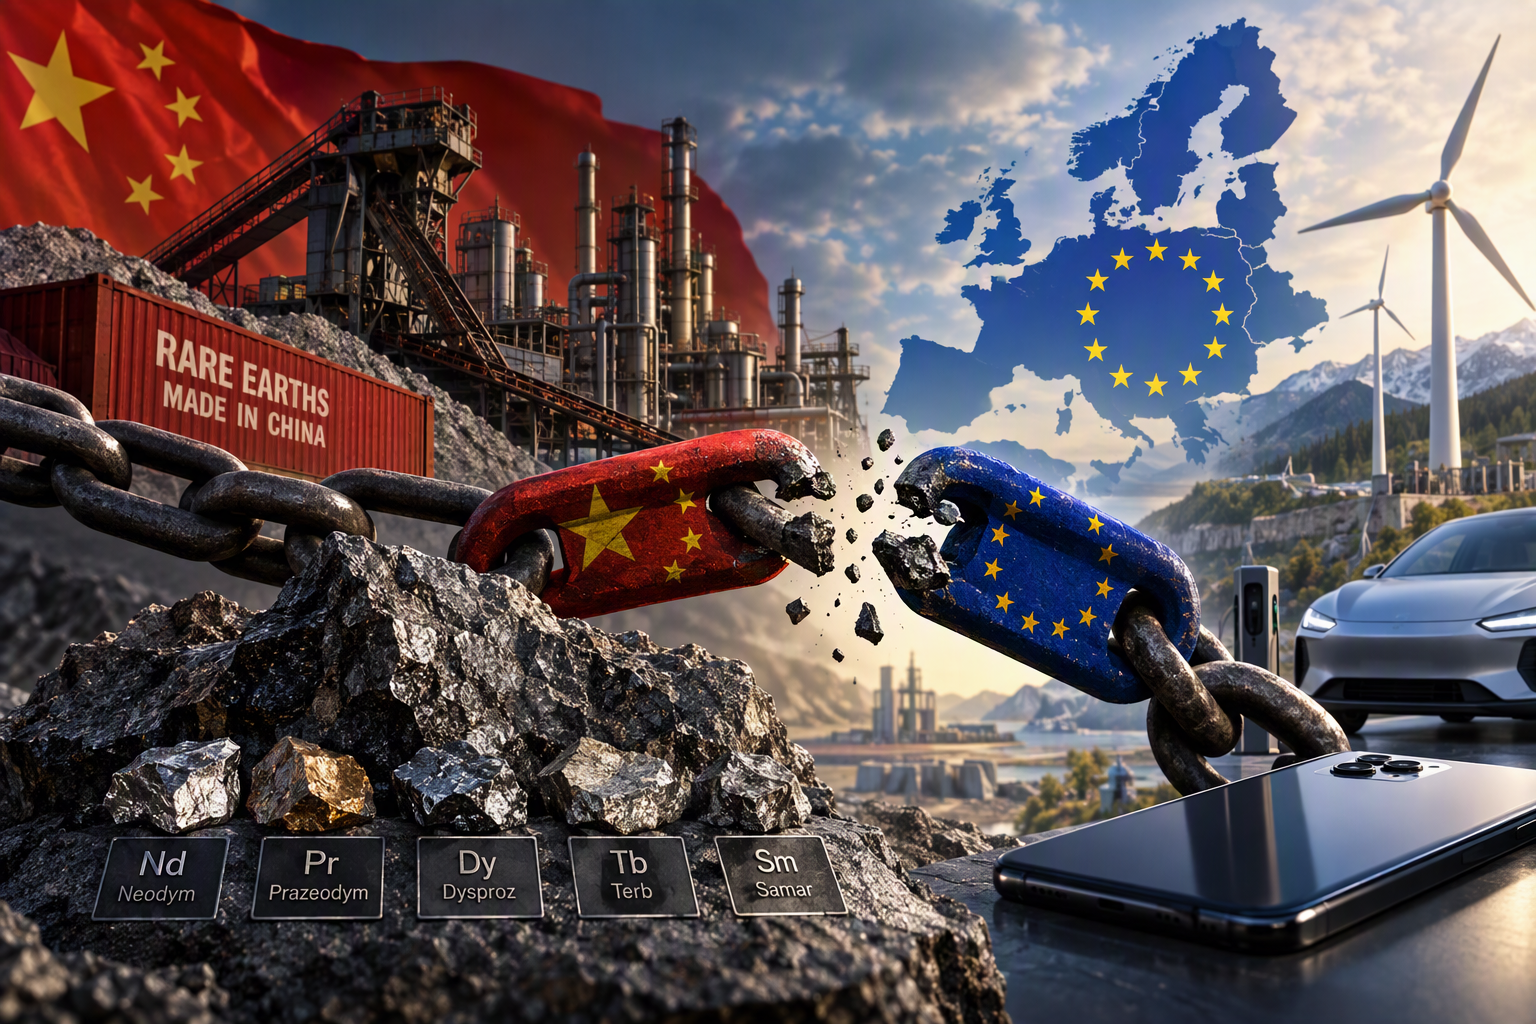
Przez dziesięciolecia zachodnie gospodarki oddawały to pole walki bez większego oporu. Dziś ten rachunek zaczyna przychodzić do zapłaty. Chińska Republika Ludowa kontroluje obecnie lwią część światowego wydobycia, a w kluczowych procesach rafinacji i produkcji zaawansowanych magnesów trwale zdominowała globalne rynki. Gdy Pekin zaczyna ograniczać eksport, w europejskich fabrykach zapalają się czerwone lampki. Czy Stary Kontynent jest w stanie wyprostować te zakrzywione łańcuchy dostaw i stanąć na własnych nogach? Odpowiedź kryje się gdzieś pomiędzy ambitnymi dyrektywami unijnymi a brutalną rzeczywistością ekonomiczną.
Anatomia uzależnienia: Jak Chiny wygrały surowcowy wyścig
Historia dominacji Państwa Środka w sektorze metali ziem rzadkich nie jest dziełem przypadku ani wyłącznie geologicznego szczęścia. To efekt konsekwentnej strategii realizowanej przez ponad trzydzieści lat. Kiedy kraje zachodnie w latach 80. i 90. ubiegłego wieku zmagały się z rosnącymi kosztami pracy i coraz surowszymi normami środowiskowymi, Chiny zaoferowały coś, z czym nikt nie mógł konkurować: tanią siłę roboczą, brak uciążliwych bregulacji ekologicznych oraz gigantyczne dotacje państwowe.
Warto zrozumieć, że sam rudny urobek to dopiero czubek góry lodowej. Pierwiastki takie jak neodym, prazeodym czy dysproz występują w przyrodzie razem i są mocno związane ze sobą chemicznie. Ich rozdzielenie wymaga skomplikowanego, wieloetapowego procesu hydrometalurgicznego, który pochłania ogromne ilości kwasów i generuje toksyczne, a często lekko radioaktywne odpady. Chiny wzięły na siebie tę brudną robotę, wypierając konkurencję z USA i Europy. W efekcie dziś nie tylko wydobywają surowce, ale posiadają absolutny monopol na ich rafinację oraz produkcję potężnych magnesów trwałych, bez których nie powstaną ani morskie turbiny wiatrowe, ani silniki aut elektrycznych.
Ambitne plany zderzają się ze ścianą: Czas, koszty i energia
Unia Europejska zdała sobie sprawę z tego zagrożenia, co zaowocowało m.in. przyjęciem Aktu o Surowcach Krytycznych (Critical Raw Materials Act). Założenia są śmiałe: do 2030 roku Europa ma pozyskiwać co najmniej 10% surowców z własnych źródeł, przetwarzać co najmniej 40% z nich i recyklingować kolejne 25%. Brzmi dobrze na papierze, ale w realnym świecie biurokracji i inżynierii sprawa komplikuje się drastycznie.
Głównym hamulcem dla europejskich projektów górniczych i przetwórczych jest czas. Otwarcie nowej kopalni lub zakładu rafinacji w Szwecji, Norwegii czy Grenlandii to maraton trwający średnio od 10 do 15 lat. Procedury środowiskowe, konsultacje społeczna opór lokalnych społeczności obawiających się degradacji środowiska skutecznie wydłużają każdą inwestycję.
Do tego dochodzi kwestia ekonomiczna. Koszty energii w Europie – dodatkowo windowane przez politykę klimatyczną – są nieporównywalnie wyższe niż w Chinach. Instalacje przerobu metali ziem rzadkich pożerają gigantyczne ilości prądu. Fabryka działająca w realiach unijnych musi zmierzyć się z faktem, że chińscy producenci mogą zalać rynek tańszym produktem w dowolnym momencie, celowo obniżając ceny, aby zdusić rodzącą się konkurencję w zarodku. Prywatny kapitał rzadko chce ryzykować miliardy euro na projekty, które przez pierwszą dekadę mogą przynosić straty.
Światło w tunelu: Projekty wydobywcze i technologiczne alternatywy
Mimo tych barier Stary Kontynent nie stoi na straconej pozycji. Na mapie Europy pojawiają się projekty, które udowadniają, że zmiana kursu jest możliwa, choć będzie kosztowna i rozłożona na lata.
Szwedzki koncern LKAB odkrył na północy kraju największe znane w Europie złłoże tlenków metali ziem rzadkich. Złoże to, nazwane Per Geijer, daje nadzieję na uniezależnienie unijnego przemysłu, ale wydobycie ruszy najwcześniej w połowie lat trzydziestych. Z kolei w Norwegii oraz w rejonie Grenlandii trwają zaawansowane prace nad uruchomieniem mniejszych kopalni i zakładów separacji.
Równolegle rozwija się technologia recyklingu. Odzyskiwanie neodymu ze zużytych wirników silników elektrycznych oraz starych dysków twardych staje się priorytetem. Europejskie start-upy udowadniają, że można przetwarzać elektrośmieci w sposób bardziej zrównoważony niż tradycyjne górnictwo. Co więcej, inżynierowie pracują nad stopami nowej generacji, które ograniczają lub całkowicie eliminują najbardziej problematyczne pierwiastki, takie jak ciężkie ziemie rzadkie, zastępując je tańszymi i łatwiej dostępnymi zamiennikami.
Droga do autonomii to maraton, nie sprint
Uniezależnienie się Europy od Chin w segmencie metali ziem rzadkich nie dokona się z dnia na dzień i nie będzie miało charakteru całkowitego odcięcia pępowiny. Całkowita samowystarczalność w tym obszarze jest nierealna ze względów geologicznych i kosztowych.
Prawdziwym celem europejskiej polityki przemysłowej nie jest zamknięcie się na handel z Azją, lecz zbudowanie tzw. odporności systemowej. Oznacza to posiadanie własnych zdolności wydobywczych, technologicznego know-how w zakresie rafinacji oraz dywersyfikację dostawców poprzez partnerstwa z innymi zasobnymi w surowcy krajami, takimi jak Australia czy Kanada.
Europa budzi się z technologicznego snu, ale nadrabianie wieloletnich zaległości wymagać będzie nie tylko unijnych dotacji, lecz przede wszystkim odwagi w podejmowaniu trudnych decyzji gospodarczych i uproszczenia procedur inwestycyjnych. Bez tego zielona transformacja pozostanie kosztownym marzeniem uzależnionym od decyzji podejmowanych tysiące kilometrów od Brukseli.