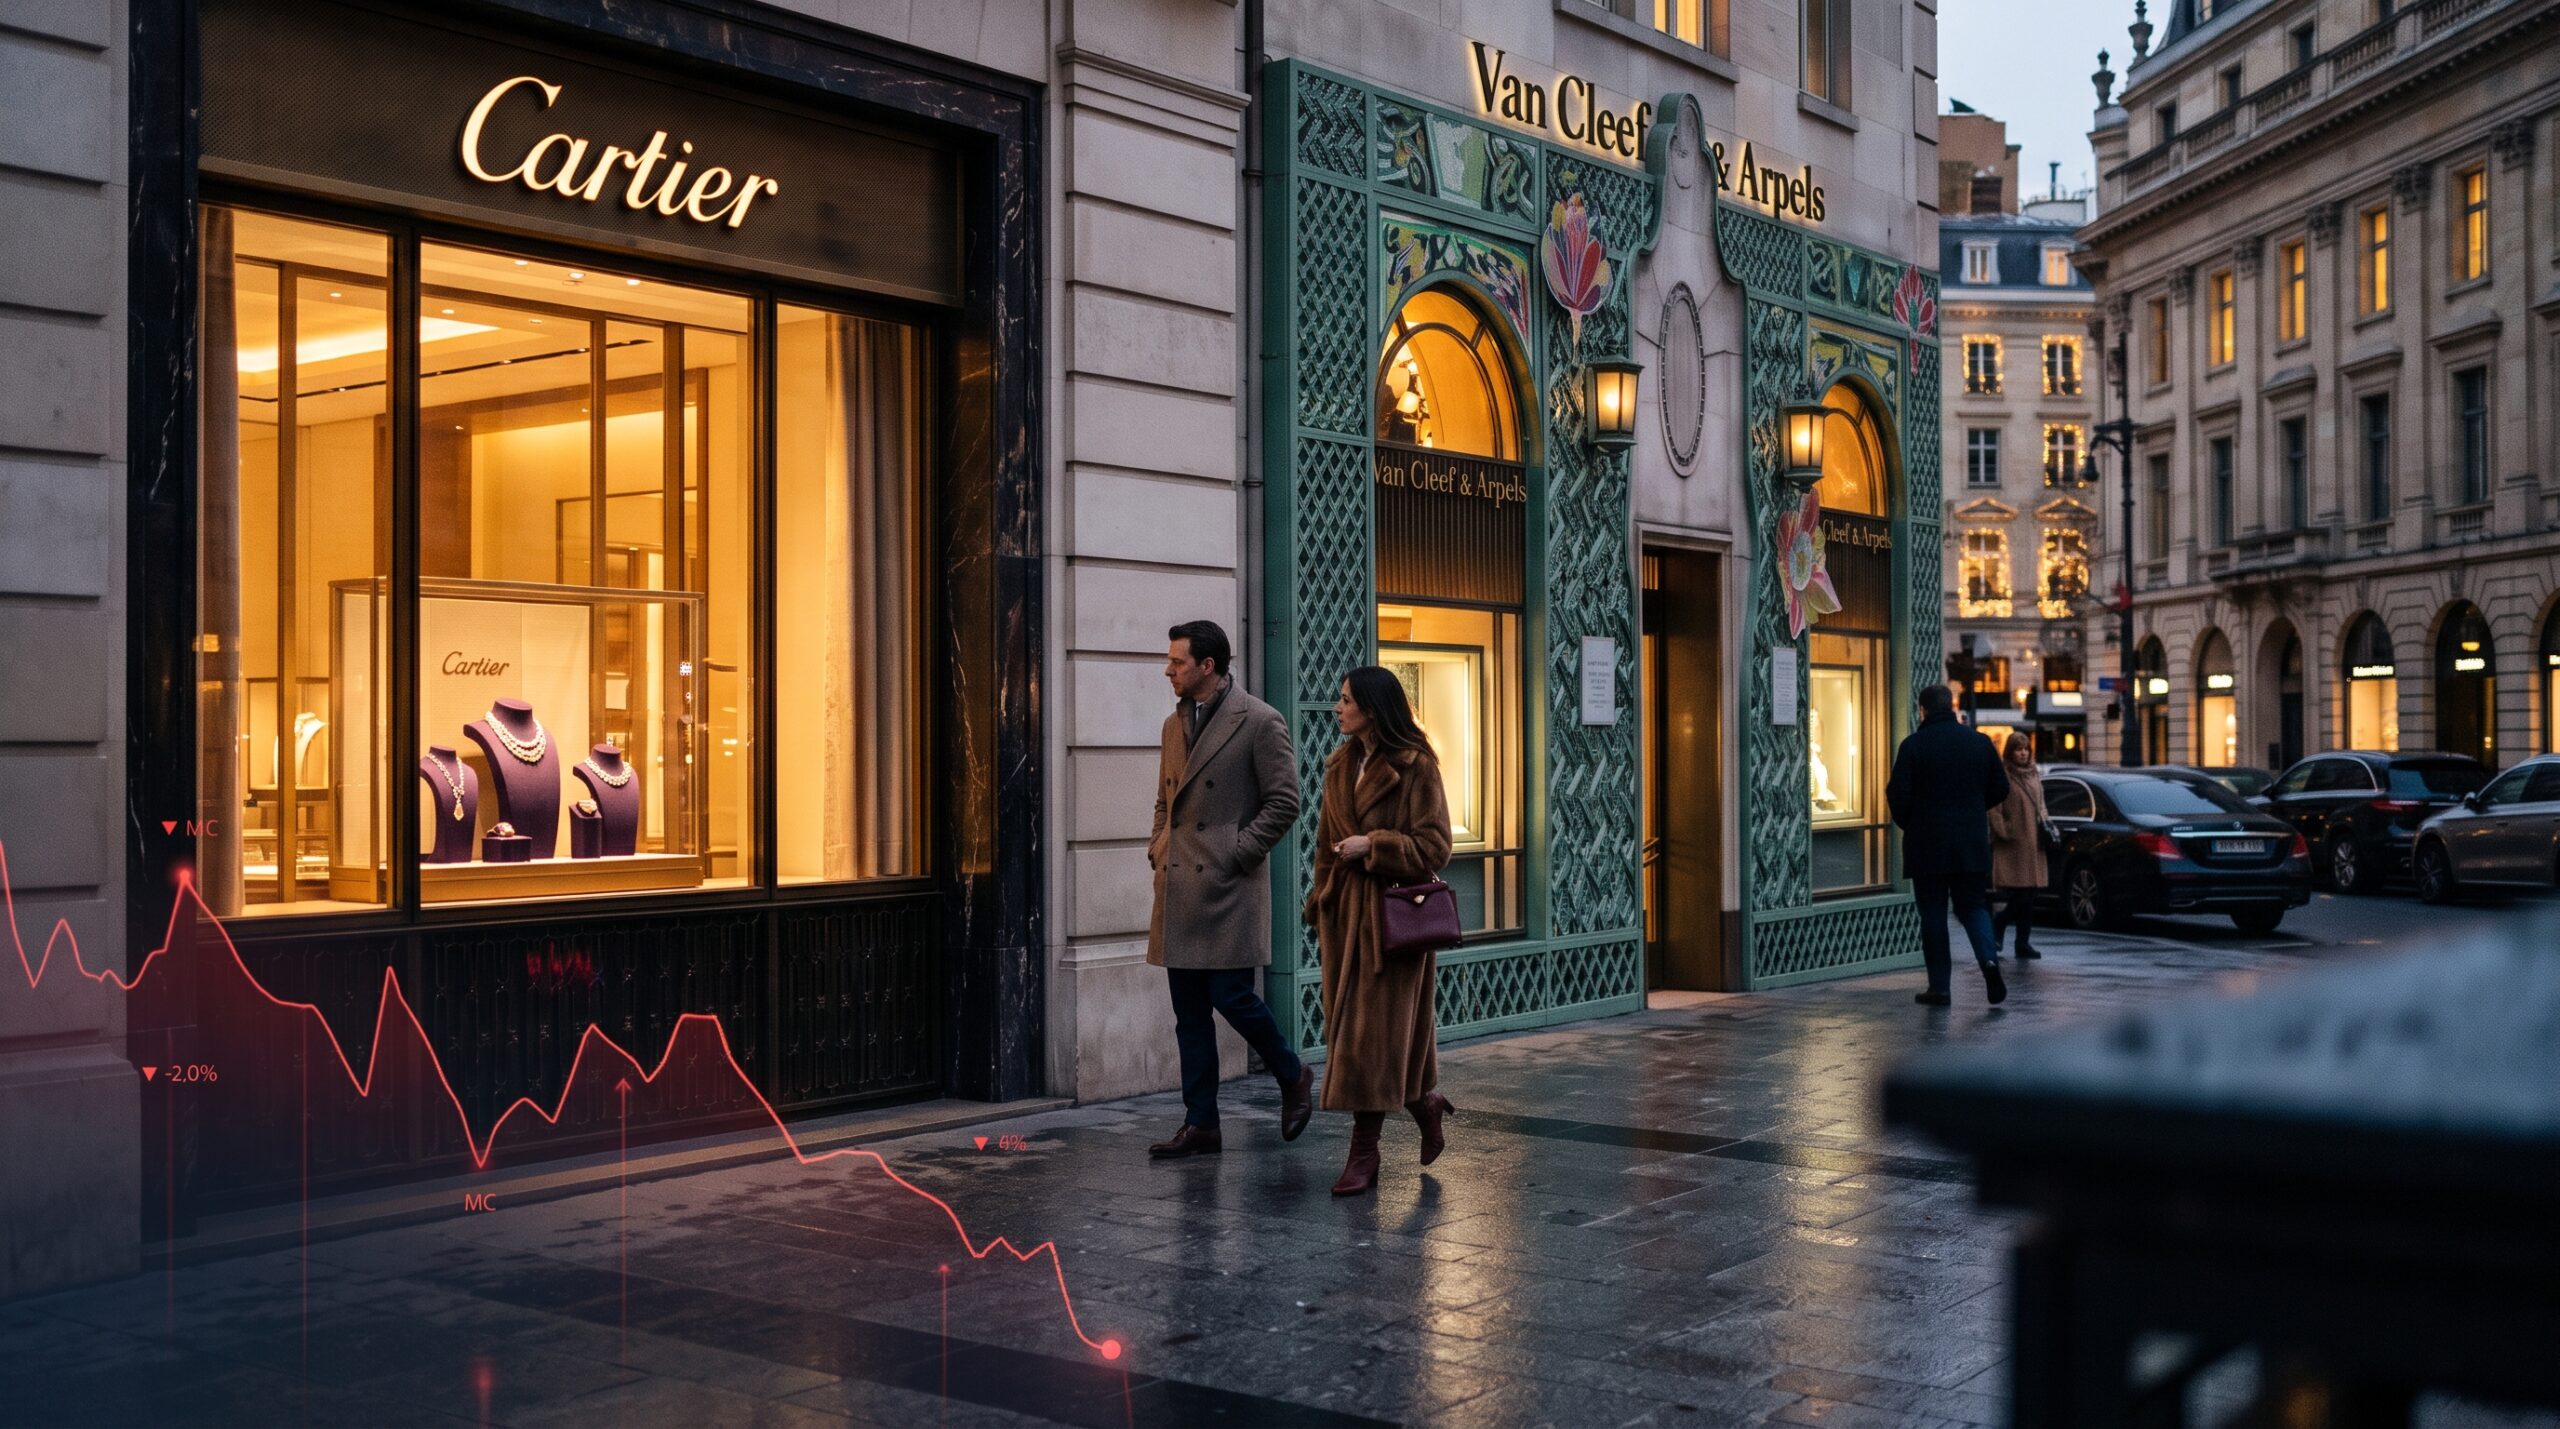
Przez ostatnie lata w branży towarów luksusowych panowało niemal niepisane prawo: niezależnie od tego, czy na świecie szaleje inflacja, rosną stopy procentowe czy spada sprzedaż torebek i zegarków, najdroższa biżuteria zawsze się obroni. Złoto, diamenty i rozpoznawalne na całym świecie wzory miały być bezpieczną przystanią zarówno dla najzamożniejszych klientów, jak i dla samych koncernów.
Najnowsze wyniki finansowe szwajcarskiej grupy Richemont – właściciela takich ikon jubilerstwa jak Cartier czy Van Cleef & Arpels – pokazują jednak, że ten monolit zaczyna pękać. Choć całkowita sprzedaż koncernu wzrosła, to właśnie dział biżuterii, dotychczasowy motor napędowy całej firmy, rozczarował analityków. Reakcja giełdy była natychmiastowa i bolesna: akcje grupy wyraźnie straciły na wartości.
To sygnał, obok którego trudno przejść obojętnie. Przyjrzyjmy się temu, co dokładnie wydarzyło się w imperium Richemont, dlaczego najbogatsi klienci zaczynają oglądać każde euro czy dolara z obu stron i co oznaczają rosnące koszty kruszców dla przyszłości jubilerstwa z najwyższej półki.
Paradoks wyników Richemont. Dlaczego wzrost nie ucieszył inwestorów?
Na pierwszy rzut oka raport finansowy szwajcarskiego giganta wyglądał całkiem solidnie. Całkowite przychody grupy poszły w górę, a niektóre segmenty – w tym marki modowe czy wybrane rynki lokalne – poradziły sobie przyzwoicie. Skąd więc tak nerwowa wyprzedaż akcji na giełdzie?
W świecie wielkich finansów liczy się nie tylko to, czy firma rośnie, ale przede wszystkim tempo tego wzrostu w porównaniu z wcześniejszymi prognozami. Dział jubilerski Richemont (Jewellery Maisons), do którego należą Cartier, Van Cleef & Arpels oraz włoska marka Buccellati, odpowiada za zdecydowaną większość zysków operacyjnych całego koncernu. To absolutny klejnot w koronie grupy, który przez długi czas utrzymywał dwucyfrowe tempo wzrostu.
Gdy okazało się, że dynamika sprzedaży w tym kluczowym segmencie wyraźnie wyhamowała i nie sprostała oczekiwaniom rynku, inwestorzy zapalili czerwoną lampkę. Skoro nawet bransoletki Cartier Love czy koniczynki Alhambra od Van Cleef & Arpels nie sprzedają się już tak lekko jak rok czy dwa lata temu, oznacza to, że spowolnienie w branży dóbr luksusowych dotarło na sam szczyt piramidy.
Rekordowe ceny złota ściskają marże jubilerów
Jednym z najważniejszych, choć często pomijanych przez zwykłych obserwatorów czynników wpływających na kondycję branży, są notowania surowców. Luksusowa biżuteria to nie tylko projekt, marketing i prestiżowe pudełko, ale też fizyczny kruszec – przede wszystkim 18-karatowe złoto oraz platyna.
W ostatnich kwartałach ceny złota biły historyczne rekordy. Dla kopalń i inwestorów giełdowych to świetna wiadomość, ale dla domów jubilerskich oznacza to gwałtowny wzrost kosztów produkcji. Każda gramatura złota zużyta do odlania koperty zegarka, ogniwa łańcuszka czy oprawy pierścionka kosztuje firmę znacznie więcej niż jeszcze kilka lat temu.
W takiej sytuacji producent ma tylko dwa wyjścia:
- Wziąć wyższe koszty na siebie, co bezpośrednio obniża marżę i zmniejsza zysk z każdego sprzedanego produktu.
- Podnieść ceny detaliczne w butikach, przerzucając rachunek na klientów.
Przez ostatnie lata marki luksusowe bez wahania wybierały tę drugą opcję. Cenniki aktualizowano regularnie – czasem nawet dwa razy w roku – zakładając, że zamożny klient nawet nie zauważy podwyżki o kilka czy kilkanaście procent. Dziś okazuje się, że ta strategia ma swoje granice.
Zmęczenie cenowe. Nawet najbogatsi zaczynają kalkulować
W ekonomii istnieje pojęcie elastyczności cenowej popytu, które w przypadku dóbr z najwyższej półki przez długi czas zdawało się nie działać. Zjawisko określane jako „zmęczenie cenowe” (ang. price fatigue) dotknęło jednak również nabywców luksusu.
Klienci, którzy kupują biżuterię za kilkanaście czy kilkadziesiąt tysięcy złotych, nie przestali być zamożni. Zaczęli jednak znacznie uważniej oceniać relację ceny do wartości. Jeśli kultowa bransoletka w ciągu kilku lat podrożała o kilkadziesiąt procent, a jej waga i wygląd pozostały identyczne, u części kupujących pojawia się naturalny opór.
Szczególnie wyraźnie widać to w grupie tzw. klientów aspirujących – osób z wyższej klasy średniej, które w okresie niskich stóp procentowych i pandemicznych oszczędności chętnie sięgały po pierwsze, bardziej dostępne modele z kolekcji Cartier czy Van Cleef & Arpels. Gdy koszty życia, kredytów i podatków wzrosły, ta grupa jako pierwsza ograniczyła impulsywne zakupy w luksusowych butikach.
Chiny i Europa zaciągają hamulec
Analizując słabsze wyniki działu jubilerskiego Richemont, nie sposób pominąć geografii sprzedaży. Rynek luksusu jest systemem naczyń połączonych, w którym ogromną rolę odgrywają konsumenci z Azji oraz Europy.
Przez lata motorem napędowym wzrostów były Chiny. Tamtejsza klasa średnia i wyższa traktowała markową biżuterię nie tylko jako symbol statusu, ale także formę lokaty kapitału i prezent biznesowy. Obecnie gospodarka Państwa Środka zmaga się z kryzysem na rynku nieruchomości, wyższym bezrobociem wśród młodych i znacznie słabszymi nastrojami konsumenckimi. Efekt? Chińczycy rzadziej odwiedzają butiki w Szanghaju, Pekinie czy Hongkongu, a podczas podróży zagranicznych wydają mniej niż przed kilkoma laty.
Z kolei w Europie popyt lokalny pozostaje ostrożny z powodu wysokich kosztów utrzymania i niepewności gospodarczej. Częściowo ratują go turyści z USA i Bliskiego Wschodu, przyciągani korzystnymi kursami walut oraz możliwością zwrotu podatku VAT, ale nie wystarcza to, by w pełni zrekompensować słabość rynku azjatyckiego.
Biżuteria kontra torebki. Dlaczego klejnoty wciąż trzymają się lepiej?
Choć wyhamowanie wzrostu w Cartier i Van Cleef & Arpels wywołało nerwowość na giełdzie, warto zachować właściwą perspektywę. Na tle całej branży dóbr osobistych luksusowa biżuteria nadal radzi sobie znacznie lepiej niż odzież, obuwie czy skórzana galanteria.
Wielu klientów w trudniejszych czasach rezygnuje z zakupu kolejnej sezonowej torebki czy płaszcza z wybiegu, ponieważ takie przedmioty szybko tracą na wartości i wychodzą z mody. Złota biżuteria renomowanego domu jubilerskiego jest postrzegana zupełnie inaczej – jako przedmiot trwały, ponadczasowy i odporny na chwilowe trendy.
Ponadto najbogatsi klienci, czyli tzw. segment UHNW (Ultra High Net Worth – osoby dysponujące majątkiem powyżej 30 milionów dolarów), wciąż kupują unikatowe wyroby z segmentu Haute Joaillerie (wysokiego jubilerstwa). Jednostkowe naszyjniki wysadzane rzadkimi szmaragdami, szafirami czy kolorowymi diamentami znajdują nabywców niemal bez względu na koniunkturę giełdową. Problem dotyczy przede wszystkim linii bazowych i kolekcji seryjnych, które odpowiadają za największy wolumen sprzedaży.
Zmiana przyzwyczajeń. Czego dziś szukają kupujący?
Ostrożność klientów sprawia, że zmienia się nie tylko częstotliwość zakupów, ale również ich charakter. Widać wyraźnie kilka nowych tendencji, z którymi muszą mierzyć się dyrektorzy kreatywni i stratedzy wielkich marek:
- Większy nacisk na uniwersalność. Klienci chętniej wybierają biżuterię, którą można nosić na co dzień – do biura, na kolację czy w podróży – zamiast okazałych kompletów wymagających specjalnej okazji.
- Powrót do klasyki i ikon. W niepewnych czasach kupujący rzadziej eksperymentują z nowymi, ryzykownymi wzorami. Zamiast tego stawiają na sprawdzone projekty o ugruntowanej pozycji na rynku wtórnym, takie jak pierścionki Trinity, zegarki Tank czy kolekcja Perlée.
- Rosnąca popularność rynku wtórnego. Coraz więcej osób zamiast płacić pełną cenę katalogową w firmowym salonie, szuka autentycznych egzemplarzy na aukcjach lub wyspecjalizowanych platformach z biżuterią używaną. Dla marek takich jak Cartier oznacza to wewnętrzną konkurencję ze strony własnych produktów sprzed dekady.
Co dalej z rynkiem luksusowych klejnotów?
Sytuacja wokół grupy Richemont pokazuje, że okres łatwego, niemal automatycznego wzrostu w branży dóbr luksusowych dobiegł końca. Po pandemicznym boomie, kiedy klienci masowo wydawali zaoszczędzone pieniądze na drogie przedmioty, rynek wraca do bardziej przewidywalnego, wymagającego rytmu.
Dla takich potęg jak Cartier czy Van Cleef & Arpels obecne spowolnienie nie oznacza kryzysu egzystencjalnego – to wciąż niezwykle rentowne marki o gigantycznej sile przyciągania i bezcennej historii. Zmusza je jednak do większej dyscypliny. Dalsze podnoszenie cen bez wyraźnego uzasadnienia w projekcie czy jakości staje się zbyt ryzykowne, a walka o uwagę klienta wymaga dziś znacznie więcej niż tylko otwarcia kolejnego butiku przy prestiżowej ulicy.
Dla obserwatorów rynku i miłośników jubilerstwa nadchodzi więc ciekawy moment. Zamiast wyścigu na kolejne podwyżki cen, marki z najwyższej półki będą musiały skupić się na tym, co przez dekady budowało ich potęgę: kunszcie rzemieślniczym, unikalnym wzornictwie i budowaniu długotrwałej relacji z klientem, który dziś bardziej niż kiedykolwiek wcześniej chce mieć pewność, że płaci za prawdziwą wartość, a nie wyłącznie za znane logo.